
借地権売却相場は更地価格の5〜7割が目安!売却先別の金額と手取りの出し方を解説
借地上の自宅を手放そうと決めて査定を受けたものの、提示された金額が妥当かどうか判断できないという声は多く聞かれます。
借地権は所有権の土地と違い、価格の物差しが一般に知られていません。
借地権売却相場は、更地価格の5〜7割が目安です。
誰に売るかで幅が生まれ、地主に売る場合と仲介で第三者に売る場合、買取業者に売る場合で金額が変わります。
さらに譲渡承諾料と解体費用が差し引かれるため、表示価格の高さと手取りの多さは一致しません。
借地権の5種類と売却しやすさの違いを先に整理しました。
続けて売却先別の相場、路線価を使った計算方法、相場が下がる要因を扱います。
後半では税金と諸費用の内訳、手取り額の計算、地主が承諾しない場合の打開策までまとめました。
読み終えるころには、自分の借地権の手取り額を概算でき、提示された査定額を受けるか断るかを決められる状態になります。

弁護士登録後、東証プライム(旧東証一部)の企業内弁護士として商事契約を含む企業法務を中心に活動を行い、2025年に当社に入社。現在インハウスローヤーとして多方面から事業サポートを行う。
借地権は5種類あり、種類ごとに売却相場が変わる
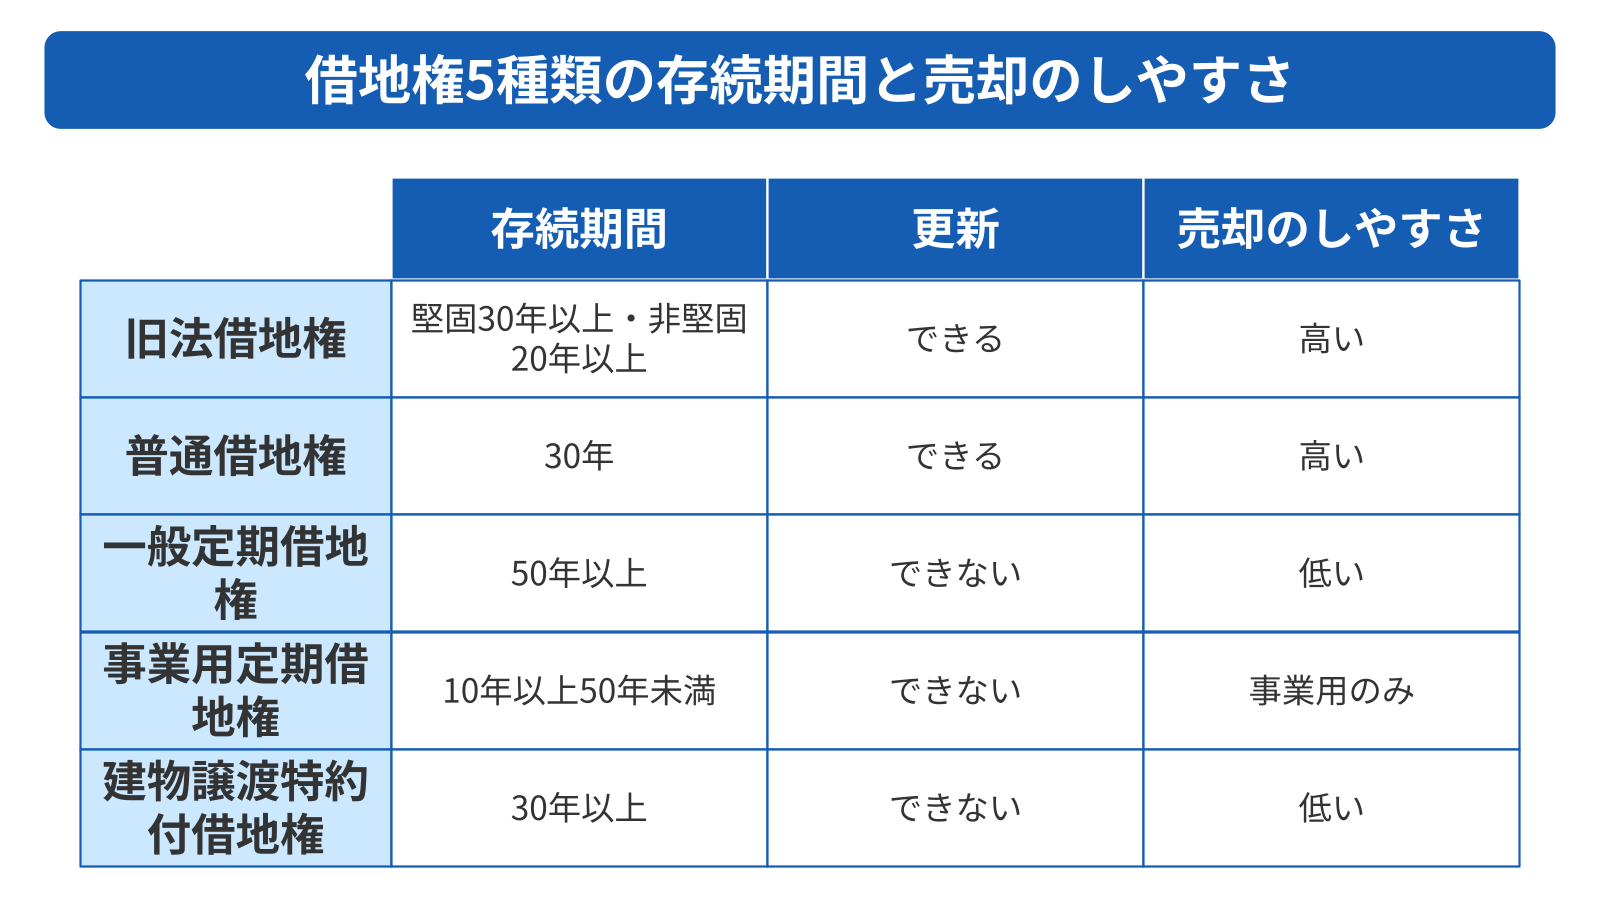
借地権とは、建物を所有する目的で土地を借りる権利を指します。
法律上は次の5種類に分かれ、種類ごとに売却相場が変わります。
- 旧法借地権|1992年7月31日より前に設定された更新に強い借地権
- 普通借地権|存続期間30年で更新できる借地権
- 一般定期借地権|存続期間50年以上で更新がない借地権
- 事業用定期借地権|事業用建物に限り10年以上50年未満で設定する借地権
- 建物譲渡特約付借地権|30年以上経過後に建物を地主へ譲渡して消滅する借地権
| 種類 | 根拠条文 | 存続期間 | 更新 | 売却のしやすさ |
|---|---|---|---|---|
| 旧法借地権 | 旧借地法 | 堅固建物30年以上・非堅固建物20年以上 | できる | 高い |
| 普通借地権 | 借地借家法3条 | 30年 | できる | 高い |
| 一般定期借地権 | 借地借家法22条 | 50年以上 | できない | 低い |
| 事業用定期借地権 | 借地借家法23条 | 10年以上50年未満 | できない | 事業用のみ |
| 建物譲渡特約付借地権 | 借地借家法24条 | 30年以上 | できない | 低い |
契約書が「土地賃貸借契約書」なら賃借権型、「地上権設定契約書」なら地上権型です。
賃借権型は売却に地主の承諾が要ります。
旧法借地権|1992年7月31日より前に設定された更新に強い借地権
旧法借地権とは、借地借家法が施行された1992年8月1日より前に設定された借地権を指します。
施行前の契約には旧借地法が適用され続けるため、現在も数多く残ったままです。
存続期間は建物の構造で分かれます。
契約で期間を定める場合、鉄筋コンクリート造などの堅固建物は30年以上、木造などの非堅固建物は20年以上とされていました。
期間の定めがない契約では、堅固建物60年、非堅固建物30年が適用されます。
期間が満了しても、借地人が更新を求めれば契約は続きます。
地主が更新を拒めるのは、正当の事由がある場合だけです。
権利が強く保護されているため、旧法借地権は5種類のなかでもっとも買い手がつきやすく、売却相場も上位に来ます。
契約書の締結日を確認して、1992年7月31日以前であれば旧法借地権と判断してください。
普通借地権|存続期間30年で更新できる借地権
普通借地権とは、1992年8月1日以後に設定された更新のある借地権を指します。
借地借家法3条が定める借地権の存続期間は30年です。
契約で30年より長い期間を定めたときは、定めた期間が優先されます。
更新後の期間は同法4条が定めており、最初の更新は20年、2回目以降の更新は10年です。
更新は自動では進みません。
同法5条は、借地権者が更新を請求したときは建物がある場合に限り、従前と同一の条件で更新したものとみなすと定めています。
建物が存在しない更地の状態では、更新請求は通らない扱いです。
地主が更新を拒む場合の要件も厳しく設定されています。
同法6条が地主の異議を認めるのは、正当の事由がある場合だけです。
判断では地主と借地人の双方が土地を使う必要性、借地に関する従前の経過、立退料の申出が考慮されます。
更新の見込みが立つ点で、普通借地権も市場での評価は高めです。
一般定期借地権|存続期間50年以上で更新がない借地権
一般定期借地権とは、存続期間を50年以上とし、更新しない特約を付けた借地権を指します。
借地借家法22条は、更新も建物の築造による期間の延長もなく、建物買取請求もしないと定められると規定しています。
特約を残す方法は、公正証書などの書面か電磁的記録です。
期間が満了すると、借地人は建物を解体して土地を更地で返します。
買主から見れば使える年数が契約で決まっているため、価格を左右するのはほぼ残存期間です。
残り40年なら住宅としての利用価値が残りますが、残り10年では住宅ローンの返済期間すら確保できません。
一般定期借地権を売る場合は、残存期間を先に確認してください。
残りが短いほど買い手が限られ、価格は下がります。
事業用定期借地権|事業用建物に限り10年以上50年未満で設定する借地権
事業用定期借地権とは、専ら事業用の建物を所有する目的で設定する定期借地権を指します。
借地借家法23条が定める存続期間は10年以上50年未満であり、契約は公正証書で締結しなければならない決まりです。
居住用の建物は対象から除かれるため、自宅が建っている土地には設定できません。
ロードサイドの店舗、事業所、駐車場付きの商業施設などが典型です。
売却する場面では、借地人が法人であるケースがほとんどを占めます。
自宅の借地権を売ろうとしている読者は、事業用定期借地権には該当しません。
契約書に「事業用定期借地権設定契約公正証書」とある場合のみ、該当を疑ってください。
書面が公正証書でなければ、事業用定期借地権としては成立していません。
建物譲渡特約付借地権|30年以上経過後に建物を地主へ譲渡して消滅する借地権
建物譲渡特約付借地権とは、設定後30年以上を経過した日に、借地上の建物を地主へ相当の対価で譲渡すると定めた借地権を指します。
根拠は借地借家法24条で、建物の譲渡によって借地権自体が消滅する仕組みです。
借地権が消滅したあとも、借地人や建物の賃借人が使用を続けている場合には、請求によって期間の定めのない建物賃貸借に切り替わります。
土地を借りる立場から、建物を借りる立場へ移る形です。
出口が契約であらかじめ決まっているため、第三者へ売れるのは譲渡時期が来るまでの残存期間に限られます。
譲渡時期が近いほど買い手は現れにくくなります。
契約書に建物譲渡の特約があるかどうかを確認し、譲渡予定日までの残り年数を数えてください。
【参考】借地借家法(e-Gov法令検索)
借地権売却相場は売却先で変わり、更地価格の5〜7割が目安
更地価格とは、土地を所有権として売った場合の価格を指します。
借地権の売却相場は更地価格を基準に何割かで語られます。
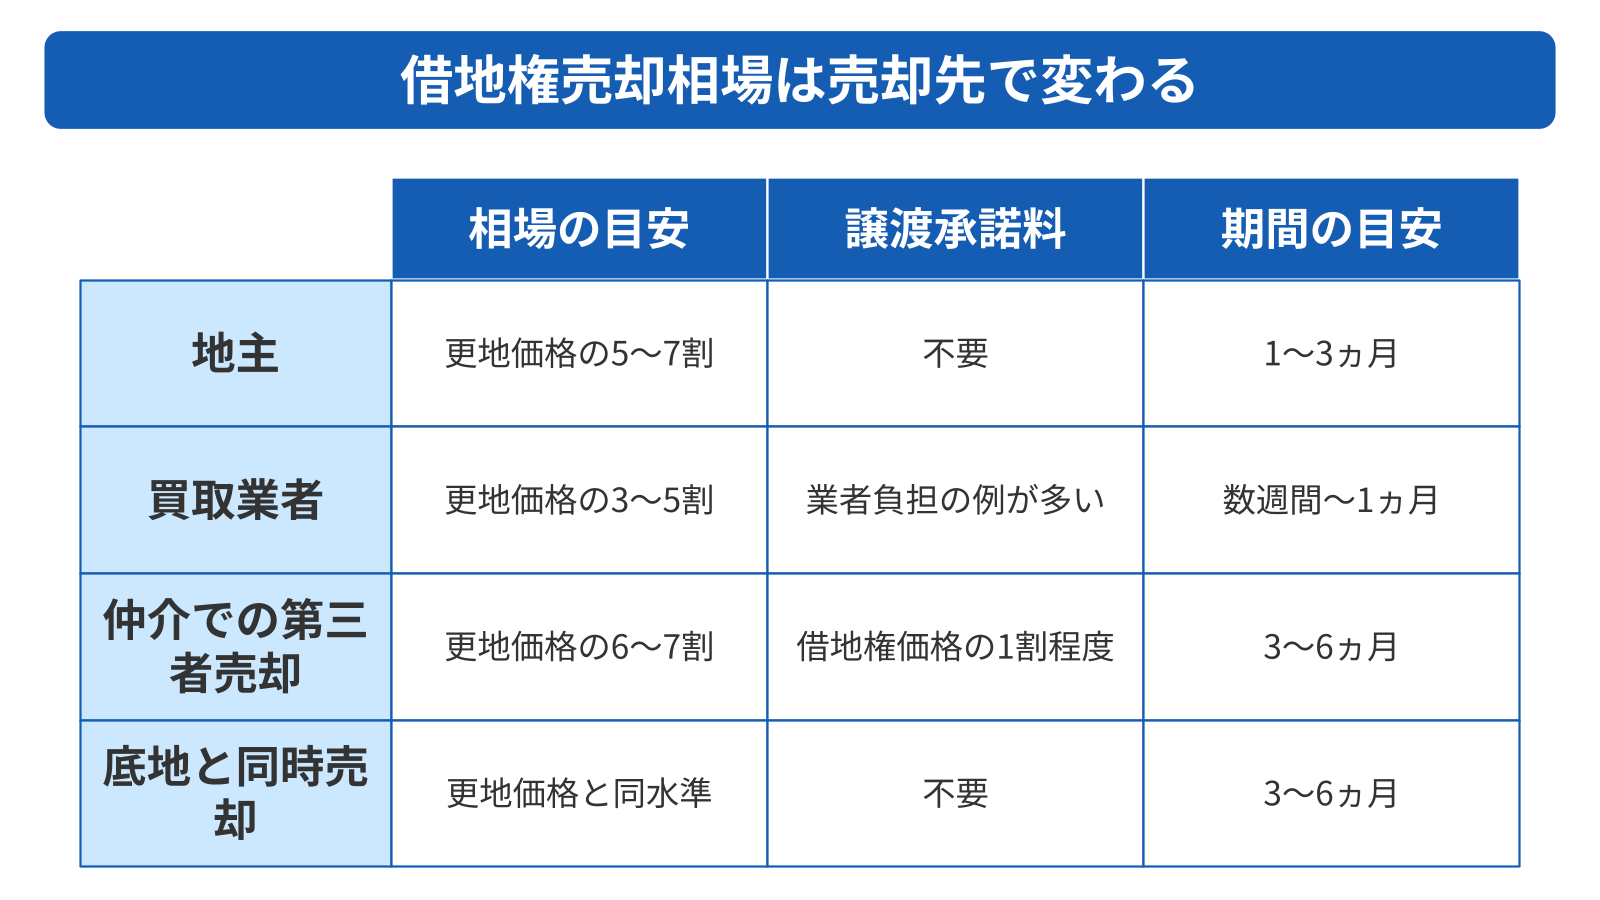
売却先と、売却に代わる出口は次の5つです。
- 地主に売る|更地価格の5〜7割
- 買取業者に売る|更地価格の3〜5割
- 仲介を通じて第三者に売る|更地価格の6〜7割
- 底地と同時に売る|更地価格と同水準
- 等価交換で持分を整理する|交換後は所有権として売れる
| 売却先 | 相場の目安 | 譲渡承諾料 | 期間の目安 | 向いている人 |
|---|---|---|---|---|
| 地主 | 更地価格の5〜7割 | 不要 | 1〜3ヵ月 | 地主と関係が良い人 |
| 買取業者 | 更地価格の3〜5割 | 業者負担の例が多い | 数週間〜1ヵ月 | 早く現金化したい人 |
| 仲介での第三者売却 | 更地価格の6〜7割 | 借地権価格の1割程度 | 3〜6ヵ月 | 時間をかけて高く売りたい人 |
| 底地と同時売却 | 更地価格と同水準 | 不要 | 3〜6ヵ月 | 地主が協力してくれる人 |
地主に売る場合|更地価格の5〜7割
地主に買い取ってもらう場合の相場は、どちらから話を持ちかけたかで変わります。
不動産仲介会社の公表値では、借地人から売却を依頼した場合が更地価格の約50%です。
地主から買い取りを申し出た場合は60〜70%まで上がります。
金額に差が出る理由は、交渉の主導権にあります。
地主にとって借地権の買い取りは、底地と借地権が一体になって完全な所有権に戻る取引です。
所有権に戻れば自由に使えて売却もでき、資産価値が跳ね上がります。
地主側から声がかかった場面なら、増価分を価格に上乗せしてもらいやすい立場です。
地主への売却では譲渡承諾料が発生しません。
仲介手数料も直接交渉なら不要です。
表示価格が第三者売却より低くても、手取りでは逆転する場面があります。
地主との交渉が進まない、提示額の根拠が示されないといった状況であれば、弁護士に代理してもらう選択肢があります。
買取業者に売る場合|更地価格の3〜5割
買取業者に売る場合は、更地価格の3〜5割が目安になります。
訳あり不動産を扱う事業者が公表する数値では更地価格の1〜3割とする例もあり、公表値には幅があります。
物件の条件と業者の再販方針で開くため、複数社の提示を並べて判断してください。
価格が下がる理由は、業者が再販を前提に買うためです。
買い取ったあとの改修費、地主との交渉に要する期間、再販までの保有コスト、売れ残るリスクが価格から引かれます。
提示の目安は、仲介での売却価格から2〜3割低い水準です。
一方で、買取には仲介にない利点があります。
地主との承諾交渉を業者が引き受ける、仲介手数料がかからない、契約不適合責任を免責にできる、数週間で決済できるといった点です。
相続税の納付期限が迫っている場合や、地代の負担を早く切りたい場合は、価格差を負担と引き換えに受け入れる判断も成り立ちます。
仲介を通じた第三者に売る場合|更地価格の6〜7割
仲介で第三者へ売る場合の相場は、更地価格の6〜7割です。
実需の買主や不動産投資家が相手になるため、4通りの売却先のうち買取業者より高い水準を狙えます。
ただし2つの前提が要ります。
1つは地主の譲渡承諾で、借地権価格の1割程度の譲渡承諾料を支払うのが一般的です。
もう1つは買主の資金調達で、借地権付き建物は担保評価が低く、住宅ローンの審査が通りにくくなります。
買主が住宅ローンを使うために要るのが、地主からの抵当権設定の承諾です。
譲渡承諾と抵当権設定承諾を同時に取り付けておくと、買主の候補が広がって成約までの期間が縮みます。
承諾書の取得を売買契約の停止条件として設定しておけば、承諾が下りなかった場合に契約を解除できます。
承諾を取る順序を先に決めてから売却活動を始めてください。
底地と同時に売る場合|更地価格と同水準
借地権と底地をまとめて売ると、買主は所有権の土地として取得できます。
制約が消えるため住宅ローンが使え、買主層は一般の土地取引と同じ広さに戻ります。
総額は更地価格と同水準です。
売却後は、総額を借地権割合に応じて地主と分けます。
借地権割合が60%の土地を3,000万円で売った場合、借地人が1,800万円、地主が1,200万円を受け取る配分です。
借地人から見れば、単独で売るより数百万円多く残る計算になります。
成立の条件は地主の同意です。
地主が底地を手放す意思を持たなければ話は進みません。
相続で底地を引き継いだ地主、地代の徴収を負担に感じている地主であれば、同時売却の提案が通りやすくなります。
まず地主の意向を確かめてください。
等価交換で持分を整理する場合|借地権の一部を底地と交換する
等価交換とは、借地権と底地を価値が釣り合う割合で交換し、それぞれが単独所有の土地を持つ形に組み替える方法を指します。
売却の代わりに選べる出口の1つにあたります。
借地権割合60%の土地であれば、土地の6割を借地人、4割を地主が所有権として取得する形が基本です。
交換後は所有権の土地になるため、市場価格で売却でき、住宅ローンを組む買主にも売れます。
注意点は2つです。
1つは土地の面積で、分筆したあとの区画が小さすぎると建物を建てられない土地になります。
もう1つは税務です。
所得税法58条は、1年以上保有した土地どうしを交換して同じ用途に使う場合、譲渡がなかったものとみなすと定めています。
要件の判定は税理士に確認してください。
【参考】所得税法(e-Gov 法令検索)
借地権売却相場を自分で計算する3ステップ
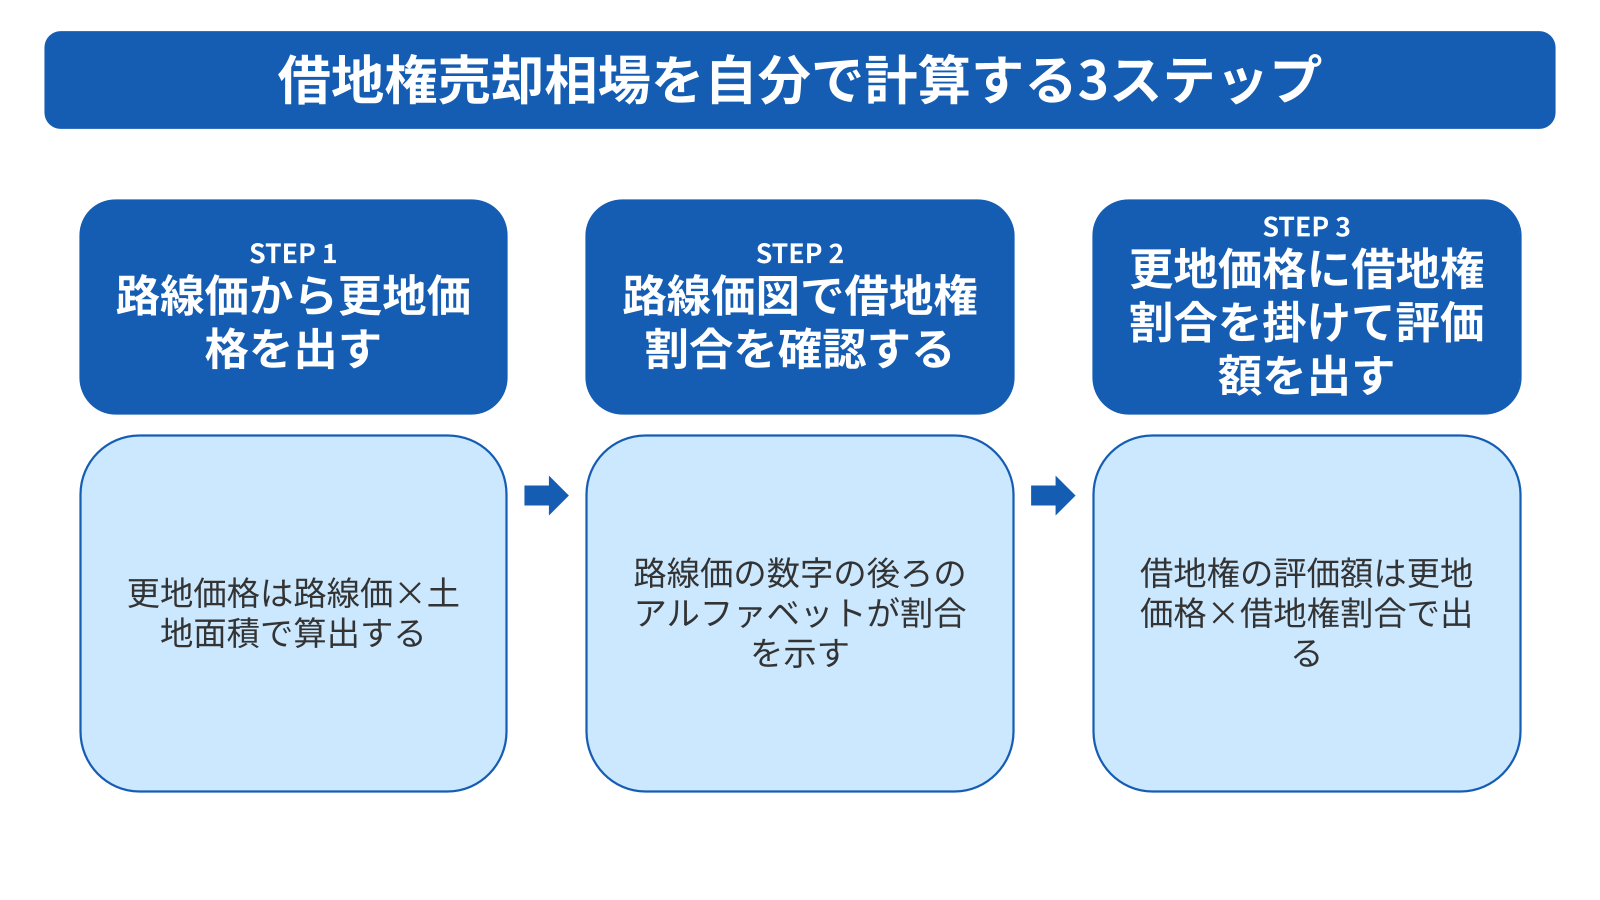
借地権の評価額は、路線価と借地権割合を使えば自分で計算できます。
国税庁の路線価図は無料で閲覧でき、算出は次の3ステップです。
- STEP1|路線価から更地価格を出す
- STEP2|路線価図で借地権割合を確認する
- STEP3|更地価格に借地権割合を掛けて評価額を出す
ただし計算で出るのは税務上の評価額であり、そのまま売れる金額ではありません。
STEP1|路線価から更地価格を出す
更地価格は「路線価×土地面積」で算出します。
路線価とは、道路に面する土地1平方メートルあたりの評価額で、国税庁が毎年7月に公表する数字です。
国税庁の「財産評価基準書 路線価図・評価倍率表」を開き、都道府県と市区町村の順に絞り込みます。
該当する土地の前面道路に記載された数字を読み取ってください。
数字は千円単位で表示され、「300」とあれば1平方メートルあたり30万円を意味します。
路線価が定められていない地域では、倍率方式を使います。
固定資産税評価額に、同じ評価基準書に載っている倍率を掛けて算出する方法です。
なお路線価は公示地価のおおむね8割の水準に設定されているため、実勢に近づけるには0.8で割り戻す調整を加えてください。
STEP2|路線価図で借地権割合を確認する
借地権割合は、路線価の数字の後ろに付くアルファベットで示されます。
記号と割合の対応は次のとおりです。
| 記号 | A | B | C | D | E | F | G |
|---|---|---|---|---|---|---|---|
| 借地権割合 | 90% | 80% | 70% | 60% | 50% | 40% | 30% |
「300D」と記載されていれば、路線価が1平方メートルあたり30万円、借地権割合が60%と読みます。
「80F」であれば路線価8万円、借地権割合40%です。
割合の傾向は地域で分かれます。
地価の高い商業地では80〜90%、住宅地では60〜70%に設定されるケースが多く見られます。
土地の価値に占める借地人の取り分が、都心ほど大きく評価される仕組みです。
STEP3|更地価格に借地権割合を掛けて評価額を出す
借地権の評価額は「更地価格×借地権割合」で算出します。
STEP1とSTEP2で得た数字を掛け合わせるだけです。
具体例で確かめます。
土地面積150平方メートル、路線価10万円、借地権割合70%のケースを想定してください。
更地価格は150平方メートル×10万円で1,500万円です。
借地権の評価額は1,500万円×70%で1,050万円になります。
もう1つの例を挙げます。
土地面積100平方メートル、路線価30万円、借地権割合60%なら、更地価格3,000万円に対して評価額は1,800万円です。
数字が出たら、査定書に記載された金額と並べて開きを確認してください。
開きが2割以内に収まっていれば妥当な水準と判断できます。
路線価の借地権割合どおりの金額では売れない
借地権割合は、相続税と贈与税を計算するために国税庁が定めた評価上の割合です。
売買価格を決めるための基準ではありません。
「借地権割合が70%の地域だから更地価格の70%で買ってほしい」という交渉は、実務ではまず通らない話です。
買主が価格を下げる理由は3つあります。
将来払い続ける地代、更新時に発生する更新料、譲渡や増改築のたびに求められる承諾料が、いずれも保有中の支出になるためです。
買主は支出の総額を見積もって値付けします。
評価額と査定額に開きがあっても、直ちに買い叩きとは限りません。
評価額を上限の目安として持ちつつ、3社以上の査定を取って中央値を確かめてください。
開きの理由を説明できない会社があれば、根拠を求めたうえで判断すれば十分です。
借地権売却相場が下がる5つの要因
同じ借地権割合の土地でも、条件によって査定額は数百万円動きます。
価格を左右する要因は、次の5つです。
- 存続期間の残りが短い|買主が使える年数が限られる
- 地代や更新料が高い|買主の固定支出が増える
- 地主との関係が悪化している|譲渡承諾の見込みが立たない
- 建物が老朽化している|解体費や改修費が引かれる
- 買主が住宅ローンを使いにくい|買主層が現金購入層に絞られる
残存期間は変えられませんが、地主との関係の整理や書類の準備は売却前に進められます。
手当てできる要因を先に処理してから査定を受けてください。
存続期間の残りが短い
残存期間が短いほど価格は下がります。
買主にとって残存期間は建物を使える年数そのものであり、投資の回収期間にあたるためです。
影響がとくに大きいのは定期借地権です。
更新がなく、期間満了時には建物を解体して土地を返すため、残り10年を切ると住宅としての利用価値がほとんど残りません。
訳あり不動産を扱う事業者の公表値では、残存期間20年以上なら比較的高く、10年未満で下がりやすいとされています。
旧法借地権と普通借地権では影響が小さめです。
建物がある限り更新請求が通るため、期間満了が近くても契約は続く見込みが立ちます。
契約書で残存期間を確認し、自分の借地権が更新できる種類かどうかを先に判定してください。
地代や更新料が高い
地代と更新料は、買主にとって取得後の固定支出になります。
近隣より高い水準であれば、高い分だけ査定額から差し引かれます。
水準の目安は公表値のとおりです。
地代は更地価格の年2〜3%、更新料は更地価格の3〜5%が一般的とされています。
年間地代が更地価格の5%を超えているようなら、負担が重い契約と判断できます。
高すぎる地代は減額を求められる対象です。
借地借家法11条は、地代が不相当になったときに当事者が将来に向かって増減を請求できると定めています。
判断材料は、土地に対する租税の増減、土地価格の変動、近傍類似の土地の地代との比較です。
協議が調わない場合は、減額を正当とする裁判が確定するまで相当と認める額を払えば足ります。
減額が実現すれば売却価格も上向きます。
地主との関係が悪化している
地主との関係が悪いと、譲渡承諾を得られる見込みが立ちません。
承諾のリスクを織り込んだ査定になるため、金額は下がります。
承諾が得られない場合に取る手段は、6ヵ月から1年の時間と申立費用がかかる借地非訟という裁判手続きです。
買主は待てないため、仲介での売却は事実上難しくなります。
地代の滞納があれば状況はさらに悪化し、承諾以前に契約解除を主張されるおそれが生じます。
売却を決めたら、滞納の解消と契約書の整理を先に済ませてください。
過去に無断で増改築した経緯があれば、事後の承諾を取り付けておくと減額要因が1つ消えます。
交渉がこじれている場合や、承諾料として不相当な金額を求められている場合は、弁護士を代理人に立てると話が前に進みます。
建物が老朽化している
借地権の売買では、建物と借地権をセットで引き渡すのが原則です。
建物が古いほど、買主は取得後の解体費用や改修費用を価格から差し引きます。
築年数が40年を超える木造住宅では、買主が建て替えを前提にするケースが増えます。
解体費用は数百万円規模になるため、値引きの材料になりがちです。
更地渡しを求められた場合は、売主が解体費用を負担する形になります。
負担者は交渉で決まります。
売買契約書に解体費用の負担者と、更地渡しか現況渡しかを明記してください。
口頭の合意だけで進めると、決済直前に負担を求められて手取りが崩れます。
建物を残したまま引き渡す現況渡しであれば解体費用は買主の負担になり、売主の手取りは読みやすくなります。
買主が住宅ローンを使いにくい
借地権付き建物は、金融機関の担保評価が低くなります。
土地の所有権が地主にあるため、金融機関は土地に抵当権を設定できず、建物だけを担保に取る形になるためです。
融資が付きにくければ、買主は現金で購入できる層に絞られます。
買主が減れば競争が起きず、価格は上がりません。
増改築や建て替えにも地主の承諾が要るため、購入後の自由度も低い評価です。
打てる手はあります。
地主から抵当権設定の承諾を取り付けておけば、融資を扱う金融機関の選択肢が広がります。
借地権への融資実績がある金融機関とつながりを持つ不動産会社を選ぶ方法も有効です。
売却活動を始める前に、譲渡承諾と併せて地主へ相談してください。
承諾が得られれば、現金購入層に限られていた買主の幅が広がります。
借地権の売却にかかる税金
売却で利益が出れば、譲渡所得として所得税と住民税がかかります。
課税されるのは売却価格ではなく、取得費と譲渡費用を引いた利益の部分です。
- 譲渡所得の計算式
- 所有期間5年超で20.315%、5年以下で39.63%
- マイホームなら3,000万円の特別控除を使える
税額は手取りへ直接響くため、売却先を決める前に概算してください。
譲渡所得の計算式
譲渡所得は「売却価格−(取得費+譲渡費用)−特別控除額」で算出します。
3つの要素を正しく積み上げれば、課税される金額が確定します。
取得費に含められるのは、借地権を取得したときに支払った権利金、名義書換料、仲介手数料です。
相続で取得した借地権は、被相続人が支払った金額をそのまま引き継ぎます。
金額が分からない場合は、売却価格の5%を概算取得費として使えます。
譲渡費用は、売却のために直接支出した費用です。
仲介手数料、売買契約書の印紙税、建物の解体費用、譲渡承諾料が該当します。
売却と関係のない修繕費や固定資産税は含められません。
領収書を残しておかないと計上できないため、支出のたびに保管してください。
所有期間5年超で20.315%、5年以下で39.63%
税率は、売った年の1月1日時点で所有期間が5年を超えているかどうかで分かれます。
5年を超えていれば長期譲渡所得、5年以下であれば短期譲渡所得です。
| 区分 | 所有期間 | 所得税 | 住民税 | 合計 |
|---|---|---|---|---|
| 長期譲渡所得 | 5年超 | 15% | 5% | 20% |
| 短期譲渡所得 | 5年以下 | 30% | 9% | 39% |
2037年までは、復興特別所得税として所得税額の2.1%が上乗せされます。
上乗せを含めた実効税率は、長期で20.315%、短期で39.63%です。
譲渡所得が1,000万円であれば、長期なら約203万円、短期なら約396万円の差になります。
相続で取得した借地権が引き継ぐのは、被相続人の所有期間です。
相続してから1年しか経っていなくても、被相続人が20年保有していれば長期譲渡所得として扱われます。
取得時期を確認してから税率を当てはめてください。
マイホームなら3,000万円の特別控除を使える
住んでいた家屋とともに借地権を売る場合、要件を満たせば譲渡所得から最高3,000万円まで控除できます。
国税庁のタックスアンサーNo.3302は、対象資産に「家屋とともに売ったその敷地や借地権」を含めると示しています。
所有期間の長短は不問です。
適用には期限があります。
すでに住まなくなっている場合は、住まなくなった日から3年を経過する日の属する年の12月31日までに売る必要があります。
空き家のまま3年を超えると使えなくなるため、売却時期を逆算して動いてください。
売った年の前年および前々年に同じ特例を受けている場合は使えません。
控除で税額がゼロになる場合でも、確定申告をしなければ適用されません。
【参考】No.3302 マイホームを売ったときの特例(国税庁)
借地権の売却にかかる諸費用
売却価格から引かれるのは税金だけではありません。
更地価格3,000万円規模の借地権を仲介で売る場合、諸費用の合計は300万円前後になります。
- 譲渡承諾料|借地権価格の1割程度
- 解体費用|木造は1坪あたり3〜8万円
- 確定測量費|境界が未確定なら30〜80万円
- 仲介手数料|売買価格の3%+6万円+消費税が上限
- 印紙税|売買価格1,000万円超5,000万円以下で1万円
| 費用項目 | 目安 | 発生する場面 | 負担者 |
|---|---|---|---|
| 譲渡承諾料 | 借地権価格の数%〜10% | 第三者へ売る場合 | 売主 |
| 解体費用 | 木造1坪あたり3〜8万円 | 更地渡しを求められた場合 | 交渉で決定 |
| 確定測量費 | 30〜80万円 | 境界が未確定の場合 | 売主 |
| 仲介手数料 | 売買価格の3%+6万円+消費税 | 仲介を使う場合 | 売主 |
| 印紙税 | 1,000万円超5,000万円以下で1万円 | 売買契約書の作成時 | 契約書ごとに負担 |
譲渡承諾料|借地権価格の1割程度
譲渡承諾料とは、借地権を第三者へ譲渡する承諾の対価として地主に払う費用を指します。
名義書換料とも呼ばれます。
目安は借地権価格の数%から10%程度で、借地権価格1,500万円なら約150万円です。
金額に法律上の基準はなく、地主との交渉で決まります。
慣行として1割前後が使われているにすぎないため、2割、3割といった請求を受ける場面もあります。
相場から大きく外れた金額を求められたら、根拠の提示を求めてください。
地主へ直接売る場合は発生しません。
相続で借地権を引き継ぐ場合も、譲渡ではなく承継にあたるため承諾料は不要です。
承諾料は譲渡所得を計算する際の譲渡費用に含められるため、領収書を保管してください。
第三者への売却を選ぶかどうかは、承諾料を差し引いた手取りで比べて決めてください。
解体費用|木造は1坪あたり3〜8万円
解体費用は、更地渡しを求められた場合に発生します。
不動産仲介会社の公表値では木造1坪あたり3〜5万円、別の不動産情報サイトの公表値では1坪あたり3〜8万円とされています。
30坪の木造住宅であれば90〜240万円が目安です。
金額は構造と立地で変わります。
鉄骨造や鉄筋コンクリート造は木造より高く、前面道路が狭くて重機が入らない現場では搬出の手間が上乗せされます。
見積もりは複数社から取ってください。
解体の時期には注意が要ります。
借地借家法10条が定めるのは、借地権の登記がなくても借地上の建物を登記していれば第三者に主張できるという扱いです。
建物を取り壊すと第三者に対して権利を主張できなくなるため、承諾と売買契約の見通しが立つ前に解体を進めてはいけません。
確定測量費|境界が未確定なら30〜80万円
確定測量とは、隣地所有者の立会いのもとで境界を確定させ、境界確認書を取り交わす測量を指します。
費用の目安は30〜80万円です。
必要になる場面は限られます。
買主が金融機関の融資を使う場合と、土地の一部を分筆する場合、隣地との境界に争いがある場合に求められます。
境界が確定していれば省略できるため、まず有無を確かめてください。
まず法務局で地積測量図の有無を確認してください。
近年に測量された図面が残っていれば、再測量は不要になる場合があります。
借地では土地所有者である地主が測量の依頼者になるケースもあるため、費用の負担者を先に確認してください。
売却活動を始める前に確かめておくと、費用の見込みが立ちます。
仲介手数料|売買価格の3%+6万円+消費税が上限
仲介手数料は、不動産会社に売買の媒介を依頼した場合に成功報酬として払います。
売買価格が400万円を超える場合の上限は、売買価格の3%に6万円を加えた額と消費税です。
売買価格2,100万円なら75万9,000円になります。
上限は法律上のルールです。
宅地建物取引業法46条は、宅地建物取引業者が受け取れる報酬の額を国土交通大臣が定めると規定しています。
定められた額を超えて報酬を受け取る行為は禁止です。
事務所ごとに報酬額を掲示する義務も、同条4項が業者に課しています。
買取業者に直接売る場合は、媒介ではなく売買にあたるため仲介手数料は発生しません。
仲介と買取の手取りを比べる際は、手数料の有無まで含めて計算してください。
印紙税|売買価格1,000万円超5,000万円以下で1万円
印紙税は、売買契約書に収入印紙を貼って納めます。
不動産の売買契約書には軽減措置が適用され、2027年3月31日までに作成される契約書には次の税額が使われます。
| 契約金額 | 軽減後の税額 |
|---|---|
| 100万円超500万円以下 | 1,000円 |
| 500万円超1,000万円以下 | 5,000円 |
| 1,000万円超5,000万円以下 | 1万円 |
| 5,000万円超1億円以下 | 3万円 |
| 1億円超5億円以下 | 6万円 |
売主と買主が契約書を1通ずつ保管する場合、印紙税はそれぞれの負担です。
1通だけ作成して写しを保管する形にすれば、負担は1通分で済みます。
軽減措置には適用期限がある点に注意してください。
期限後に契約する場合は本則税率に戻り、1,000万円超5,000万円以下では2万円になります。
契約時期が期限をまたぐなら、税額を確認したうえで日程を組んでください。
借地権売却で手取り額を計算する方法
売却先を選ぶ基準は、表示された売却価格ではなく最終的な手取りです。
譲渡承諾料と仲介手数料の有無で、数百万円の差が生まれます。
査定書を並べる際も、表示額ではなく手取りの欄をそろえて比べてください。
手取りの記載がない査定書であれば、諸費用の前提を聞いて自分で計算し直します。
手取りは「売却価格−諸費用−税金」で求めます。
同じ条件で3通りを試算すると見えてくるのが、表示価格の順位と手取りの順位が入れ替わる場面です。
売却までにかかる期間の地代も実質的な負担として計算に入れると、比較の精度が上がります。
更新時期が近い借地権であれば、更新料の支払いを避けられるかどうかも判断に含めてください。
更新料は更地価格の3〜5%にのぼるため、更地価格3,000万円なら90万〜150万円の差になります。
手取り額の計算式
手取り額は、売却価格から次の項目を差し引いて算出します。
- 譲渡承諾料|第三者へ売る場合のみ発生する
- 解体費用|更地渡しを求められた場合に発生する
- 確定測量費|境界が未確定の場合に発生する
- 仲介手数料|仲介を使う場合のみ発生する
- 印紙税|契約書の作成時に発生する
- 譲渡所得税と住民税|利益が出た場合に発生する
地主へ直接売る場合は、譲渡承諾料と仲介手数料の2項目が落ちます。
買取業者へ売る場合も仲介手数料は不要で、承諾料を業者が負担する契約も可能です。
住宅ローンの残債がある場合は、手取りから完済に充てます。
残債が手取りを上回るなら売却自体が成立しないため、残高証明書で先に金額を確かめてください。
不足する場合は、自己資金を足すか任意売却を検討する流れになります。
更地価格3,000万円で売却先別に手取りを比べる
更地価格3,000万円、借地権割合70%、取得費不明、所有期間5年超という同一条件で3通りを試算します。
譲渡所得税は概算取得費5%を使い、譲渡承諾料・仲介手数料・印紙税を譲渡費用として差し引き、マイホーム特例は適用しない前提です。
解体費と測量費は考慮していません。
実際の金額は物件の条件で変わるため、目安として扱ってください。
| 項目 | 地主へ売却 | 仲介で第三者へ売却 | 買取業者へ売却 |
|---|---|---|---|
| 売却価格 | 1,800万円 | 2,100万円 | 1,350万円 |
| 譲渡承諾料 | 0円 | 210万円 | 0円 |
| 仲介手数料 | 0円 | 75万9,000円 | 0円 |
| 印紙税 | 1万円 | 1万円 | 1万円 |
| 譲渡所得税・住民税 | 約347万円 | 約347万円 | 約260万円 |
| 手取り | 約1,452万円 | 約1,466万円 | 約1,089万円 |
表示価格では仲介が300万円高いにもかかわらず、手取りはほぼ並びます。
譲渡承諾料と仲介手数料が差を吸収するためです。
判断の順序を決めてください。
地主が買う意思を示しているなら、地主への売却を軸に進めます。
借地権を売却するまでの4ステップ
売却は、地主への打診から引渡しまで3〜6ヵ月かかります。
最大の分岐点は地主の譲渡承諾で、承諾が取れるかどうかで進め方が変わります。
- STEP1|契約書を確認して地主に売却の意向を伝える
- STEP2|借地権に慣れた不動産会社に査定を依頼する
- STEP3|地主から譲渡承諾を得て承諾料を決める
- STEP4|売買契約を結んで決済と引渡しをする
買取業者へ売る場合は工程が縮まり、最短で数週間の決済も可能です。
STEP1|契約書を確認して地主に売却の意向を伝える
最初に土地賃貸借契約書を探してください。
確認する項目は5点あります。
借地権の種類と契約日、存続期間の残り、譲渡承諾料と更新料の定めです。
契約書が見つからない場合は、法務局で登記事項証明書を取得します。
借地上の建物が自分名義で登記されていれば、借地借家法10条により借地権を第三者に対抗できます。
登記が被相続人名義のままであれば、相続登記を先に済ませてください。
書類が揃ったら地主へ売却の意向を伝えます。
伝える順序が重要で、先に地主へ買い取る意思があるかを尋ねてください。
地主が買うなら譲渡承諾料が不要になり、手取りが増える選択肢が残ります。
検討している段階でも早めに伝えておくと、交渉の時間を確保できます。
STEP2|借地権に慣れた不動産会社に査定を依頼する
査定は3社以上に依頼して比べてください。
借地権は取引経験の差で査定額が開きやすく、1社の提示だけでは妥当性を判断できません。
会社を選ぶ基準は3つあります。
借地権の取扱い実績があるか、地主との交渉を代行してくれるか、仲介と買取の両方を扱っているかです。
実名の比較よりも、過去の取扱件数と地主交渉の可否を直接聞いた回答で判断してください。
査定額は書面で受け取ります。
更地価格の算定根拠、適用した借地権割合、差し引いた費用の内訳が記載されているかを確かめてください。
仲介と買取の両方の金額を出してもらえば、期間と手取りの比較も同時に進みます。
査定は無料で受けられるため、比較してから売却先を決めれば損はしません。
STEP3|地主から譲渡承諾を得て承諾料を決める
譲渡承諾は、買主が決まってから求めるのでは間に合いません。
売却活動と並行して、承諾が得られる見込みを固めてください。
承諾が必要な理由は民法にあります。
民法612条は、賃借人が賃貸人の承諾を得なければ賃借権を譲り渡せないと定めています。
違反して第三者に使用させたときの効果は、賃貸人による契約の解除です。
無断で譲渡すれば、借地権そのものを失いかねません。
承諾が得られたら、承諾料の金額と支払時期を承諾書として書面に残します。
買主が住宅ローンを使う場合は、抵当権設定の承諾も同時に取り付けてください。
建て替えを予定する買主であれば、増改築の承諾も併せて求めます。
書面がないと、決済直前に追加請求を受けるおそれが残ります。
【参考】民法(e-Gov 法令検索)
STEP4|売買契約を結んで決済と引渡しをする
売買契約書を作成し、収入印紙を貼って締結します。
契約時に手付金を受け取り、決済日までに引渡しの準備を進めます。
決済日に同時に行うのは、代金の受領、譲渡承諾料の支払い、建物の所有権移転登記です。
登記が完了すると、買主が借地上の建物の所有者となり、借地権を第三者に主張できる状態になります。
司法書士に立ち会ってもらう形が一般的です。
引渡しが済んだら、翌年の確定申告で譲渡所得を申告します。
申告期間は売却した年の翌年2月16日から3月15日までです。
3,000万円の特別控除を使う場合は、控除で税額がゼロになるときでも申告が要ります。
売買契約書の写しと諸費用の領収書は、申告まで保管してください。
住民税は申告の内容にもとづき、翌年度分から徴収されます。
地主が売却を承諾しないときは借地非訟を申し立てられる
地主が譲渡を承諾しなくても、売却の道は閉ざされません。
裁判所へ申し立てて承諾に代わる許可を求める手続きが借地非訟です。
- 借地借家法19条が定める承諾に代わる許可
- 申立てから許可までの流れ
- 地主が自ら買い取る介入権に注意する
申し立てれば必ず許可が下りるわけではなく、個別の事情にもとづいて判断されます。
申立てから決定まで6ヵ月から1年かかる点も踏まえて、進め方を決めてください。
借地借家法19条が定める承諾に代わる許可
借地借家法19条1項は、裁判所が地主の承諾に代わる許可を与えられる場面を定めています。
借地権者が借地上の建物を第三者へ譲渡しようとする場面が前提です。
譲渡しても地主に不利となるおそれがないにもかかわらず地主が承諾しないときに、借地権者の申立てで許可が下ります。
判断の材料も条文が示しています。
同条2項が考慮を求めるのは、賃借権の残存期間、借地に関する従前の経過、譲渡を必要とする事情です。
地代の滞納があった、無断で増改築した、といった経緯があれば不利に働きます。
許可は無償では下りません。
同条1項後段が認めるのは、当事者間の利益の衡平を図るため必要があるときに許可を財産上の給付に係らしめる扱いです。
実務では承諾料相当額の支払いを条件とする決定が多く見られます。
申立てから許可までの流れ
申立先は、借地の所在地を管轄する地方裁判所です。
申立書、土地賃貸借契約書、登記事項証明書、譲渡の相手方に関する資料を添えて提出します。
審理では鑑定委員会の意見が重視されます。
借地借家法19条6項が裁判所に課しているのは、鑑定委員会の意見を聴く義務です。
特に必要がないと認める場合を除き、裁判の前に意見を聴かなければなりません。
鑑定に要する費用は、申立人が予納する扱いです。
決定までの期間は6ヵ月から1年が目安になります。
買主を先に決めてから申し立てると、契約は待ちきれずに流れがちです。
申立ての事実が地主に伝わり、任意の承諾交渉が動き出す場面もあります。
承諾が難しいと分かった段階で弁護士へ相談し、申立てと売却活動の順序を組み立ててください。
地主が自ら買い取る介入権に注意する
申立てには思わぬ展開があります。
借地借家法19条3項は、地主側からの申立てを認めています。
裁判所が定める期間内に、地主が自ら建物と賃借権を譲り受ける旨を申し立てた場合が対象です。
申立てが通れば、裁判所が相当の対価と条件を定めて買取を命じます。
地主の介入権と呼ばれる制度です。
介入権が行使されると、売却先は地主に確定します。
対価は裁判所が定めるため、第三者へ売る予定だった価格より低くなる場合があります。
第三者への売却を前提に動いていた計画が崩れる形です。
介入権のリスクを踏まえて進め方を決めてください。
地主が買い取る意思を持っている場合は、申立てより先に直接交渉したほうが早く決着します。
判断に迷う段階で弁護士に相談すると、申立てと交渉のどちらが有利かを見極められます。
相場より安い提示を見抜く3つのチェックポイント
査定額は根拠とセットで受け取ってください。
金額だけを告げられた提示では、妥当性を検証できません。
以下の3点のうち1つでも当てはまれば、即決せず持ち帰ってください。
- 査定額の根拠を示さず総額だけを提示する
- 3社以上の提示額の中央値から大きく外れている
- 面談の場で即決を迫る
他社の査定を取ったうえで判断すれば、判断を誤るリスクは大きく減ります。
査定額の根拠を示さず総額だけを提示する
査定書に更地価格の算定根拠が書かれているかを確認してください。
路線価と借地権割合、適用した補正、差し引いた費用の内訳が並んでいれば、金額の検証ができます。
根拠が並んでいれば、他社の査定書との比較も数字どうしで進められます。
内訳のない一枚紙で総額だけを示す会社には、算定過程の提示を求めてください。
応じない場合は、根拠を示せない金額と判断して構いません。
譲渡承諾料と解体費用をどちらが負担する前提かも必ず確認します。
承諾料を売主負担とする前提の査定と業者負担とする前提の査定では、同じ手取りでも表示額の差が150万円以上です。
前提がそろっていない査定書を並べても、比較の意味がありません。
口頭のみの提示は、書面で出すよう求めてください。
3社以上の提示額の中央値から大きく外れている
借地権は取扱い実績で査定額が開くため、複数社を並べないと水準が見えません。
3社以上に依頼し、中央値を基準に置いてください。
1社は仲介、1社は買取と依頼先の種類を分けると、価格帯の幅も同時に把握できます。
地元の会社と借地権の取扱いに注力する会社を混ぜる方法も有効です。
中央値から2割以上低い提示があれば、理由を確認します。
物件固有の減額要因を説明できるなら妥当ですが、説明できないなら候補から外して差し支えありません。
極端に高い提示にも用心してください。
媒介契約を取るために高値を示し、契約後に値下げを求める進め方もあります。
高値の根拠を尋ねて、買主の当てがあるかどうかを確かめてください。
中央値の付近にいて根拠を説明できる会社を軸に、交渉を進めてください。
面談の場で即決を迫る
借地権の売却は、地主の承諾を前提とする取引です。
承諾の見込みを確かめずに即決できる取引ではありません。
「今日中でなければ条件が下がる」という説明を受けたら、持ち帰る理由になります。
強引な勧誘は法律でも禁止です。
宅地建物取引業法47条の2第1項は、利益が生ずることが確実であると誤解させる断定的判断の提供を禁じています。
同条2項は、契約を締結させるために相手方を威迫してはならないと定めています。
断りにくいと感じたら、家族や第三者に同席してもらってください。
同席しても収まらない場合は、弁護士や消費生活センターに相談すると対応を代わってもらえます。
訪問や電話が続く状況であれば、やり取りの日時と内容を記録に残してください。
借地権の売却でトラブルになっているなら弁護士に相談するのがおすすめ
地主との交渉や相続人との調整でつまずいている場合、当事者だけで解決しようとすると時間だけが過ぎます。
弁護士に代理してもらうと、感情のもつれを避けて条件の交渉に集中できます。
弁護士に相談する価値が高いのは、次の3つの場面です。
- 地主が譲渡を承諾せず、借地非訟の申立てを検討している場合
- 譲渡承諾料として相場から大きく外れた金額を求められている場合
- 相続した借地権について、相続人の間で売却の可否がまとまらない場合
借地非訟は裁判手続きであり、申立書の作成と鑑定委員会への対応には専門的な知識が要ります。
地主の介入権が行使される可能性も踏まえた戦略が求められます。
相続した借地権で目立つのは、建物の名義が被相続人のままというケースです。
相続登記を済ませなければ売却手続きに進めないため、司法書士と連携した対応が求められます。
権利関係の整理から売却までを一続きで任せられる窓口を選んでください。
借地権の売却に関する悩みは「ベンナビ不動産」で解決しよう
ベンナビ不動産は、借地権や共有持分といった権利関係の複雑な不動産を扱う査定・買取のサービスです。
査定は無料で、24時間365日受け付けています。
一般の不動産会社では取り扱いを断られる物件でも、相談を受け付けています。
地主の承諾が取れていない、相続登記が済んでいない、共有者と連絡がつかないといった事情を抱えていても、まずは現状のままで大丈夫です。
提携する弁護士・司法書士と連携して対応するため、権利関係の整理と売却を分けて依頼する手間がかかりません。
買取の成約時にかかる弁護士費用、登記費用、ごみ処理費用はいずれも0円です。
しつこい営業も行いません。
共有者の同意が得られない持分だけの売却にも対応します。
物件の所在地と現況を伝えて、手放した場合の金額を確かめてください。
※サービス内容と費用の負担範囲は、ベンナビ不動産の公式サイトに記載された条件によります。
適用の可否は物件の状況により異なるため、申し込み前に最新の条件を確認してください。
借地権売却相場に関するよくある質問
- 借地権は地主の承諾がないと売れませんか
- 借地権を売ると税金はいくらかかりますか
- 定期借地権でも売却できますか
- 借地権の売却に消費税はかかりますか
- 相続した借地権はすぐに売却できますか
借地権は地主の承諾がないと売れませんか
賃借権型の借地権は地主の承諾が要ります。
民法612条が、賃借人は賃貸人の承諾を得なければ賃借権を譲り渡せないと定めているためです。
承諾が得られない場合でも、借地借家法19条にもとづく借地非訟で裁判所の許可を得る道が残っています。
地上権型であれば承諾なしで譲渡できます。
借地権を売ると税金はいくらかかりますか
譲渡所得に対して、所有期間5年超なら20.315%、5年以下なら39.63%の所得税と住民税がかかります。
課税されるのは売却価格ではなく、取得費と譲渡費用を引いた利益です。
住んでいた家屋とともに売る場合は、3,000万円の特別控除で税額がゼロになる場合もあります。
定期借地権でも売却できますか
売却できます。
更新がなく、期間満了時には建物を解体して土地を返すため、残存期間の分しか価値がつきません。
残り10年を切ると住宅ローンの返済期間を確保できず、買主は現金購入層だけです。
価格は普通借地権や旧法借地権より下がります。
借地権の売却に消費税はかかりますか
個人が居住用の借地権を売る場合、消費税はかかりません。
土地の上に存する権利の譲渡は消費税法上の非課税取引に当たり、建物部分についても事業として行う売却ではないためです。
売主が課税事業者で事業用資産として売る場合は、建物部分が課税対象になります。
相続した借地権はすぐに売却できますか
相続そのものには地主の承諾は不要ですが、すぐには売れません。
建物の名義が被相続人のままでは売買契約を結べないため、先に相続登記を済ませる必要があります。
相続人が複数いる場合は、遺産分割協議で誰が借地権を取得するかを決めてから手続きに入ってください。
まとめ|借地権売却相場は更地価格の5〜7割・手取りで売却先を選ぶ
借地権売却相場は、更地価格の5〜7割が目安です。
地主へは5〜7割、仲介を通じた第三者へは6〜7割、買取業者へは3〜5割、底地と同時に売れば更地価格と同水準になります。
売却先で数百万円動くため、まず自分に合う売り先を選んでください。
金額の妥当性は自分で検証できます。
国税庁の路線価図で更地価格と借地権割合を調べ、掛け合わせて評価額を出してください。
出た数字は上限の目安であり、地代や更新料の負担分だけ実勢は下回ります。
比べる単位は売却価格ではなく手取りです。
譲渡承諾料と仲介手数料の有無で結果は入れ替わります。
査定は3社以上に依頼し、根拠を書面で受け取ったうえで中央値と照らしてください。
地主との交渉が進まない場合は、借地非訟という手続きも残っています。
まずは無料査定で、手放した場合の金額を確かめる行動から始めましょう。
弁護士登録後、東証プライム(旧東証一部)の企業内弁護士として商事契約を含む企業法務を中心に活動を行い、2025年に当社に入社。現在インハウスローヤーとして多方面から事業サポートを行う。