訳あり物件の売却なら
【専門の業者への依頼】がおすすめ!
【専門の業者への依頼】がおすすめ!
お電話でのお問い合わせ
ご相談内容に合わせてお電話ください
9:00〜18:00(水・日・祝休)
※時間外はWEBで24時間受付中
借地権割合とは土地全体の価値のうち、土地を借りている人の権利が占める割合をいいます。
親から借地の上に建つ家を相続した方に多い疑問です。
相続税の申告や売却を考えるなかで、初めて言葉を目にした方も少なくありません。
調べ方は簡単です。
借地権割合は国税庁が地域ごとに定めていて、路線価図か評価倍率表を開けば誰でも無料で確かめられます。
読み終えるころには、自分の土地の割合を調べて借地権の評価額を計算できます。
評価額どおりの金額で売れない理由まで整理できる内容です。

弁護士登録後、東証プライム(旧東証一部)の企業内弁護士として商事契約を含む企業法務を中心に活動を行い、2025年に当社に入社。現在インハウスローヤーとして多方面から事業サポートを行う。
借地の上に家が建っている土地には、建物を持つ借地人の権利と、土地を持つ地主の権利が重なっています。
借地権割合は2つの権利の取り分を数値で表したもので、100%から借地権割合を引いた残りが地主側の底地割合です。
建物を第三者に貸している場合は、さらに借家権割合が重なります。
| 用語 | 内容 | 数値の目安 |
|---|---|---|
| 借地権割合 | 更地としての土地の価値のうち、借地人の権利が占める割合 | 30〜90%(地域で異なる) |
| 底地割合 | 同じ土地のうち、地主の権利が占める割合 | 100%から借地権割合を引いた値 |
| 借家権割合 | 建物を借りている人の権利が占める割合 | 全国一律30% |
借地権割合とは他人の権利が付いていない状態の土地の価額に掛けて、借地権の評価額を求めるための割合です。
基準になる価額が自用地評価額です。
自用地評価額とは貸したり借りたりしていない更地としての評価額を指します。
借地権割合は国税庁が定めており、区切りは借地事情の似ている地域ごとです。
契約の内容や地代の額で動く数値ではなく、同じ地域なら誰が借りていても同じ割合が適用されます。
なお、借地権として扱われるのは、建物を所有する目的で土地を借りた場合だけです。
借地借家法は、建物の所有を目的とする地上権または土地の賃借権を借地権と定めています。
駐車場や資材置き場のように建物を建てない土地の貸し借りは借地権にあたらず、借地権割合を使った評価もおこないません。
【参考】借地借家法(e-Gov 法令検索)
https://laws.e-gov.go.jp/law/403AC0000000090
底地とは借地権が設定されている土地を、地主の側から見た呼び方です。
底地割合は借地権割合の残りにあたり、借地権割合と底地割合を足すと必ず100%になります。
たとえば更地としての価値が4,500万円の土地で、借地権割合が60%の地域だとします。
借地人の取り分は2,700万円、地主の取り分にあたる底地は1,800万円です。
借地権割合が高い地域ほど借地人の取り分が大きくなり、地主の底地は小さく評価されます。
借地権と底地に分かれたままだと、どちらの側も土地を自由に使えません。
借地人は地主の承諾なしに売却も建て替えもできず、地主は土地を貸したまま返してもらえません。
打開策は共同売却です。
2つの権利を1人にまとめれば利用の制限は消えます。
地主と借地人がそろって売り出せば、別々に売るより合計額は上がります。
借家権割合とは建物を借りている人の権利の強さを数値にしたもので、全国どこでも30%と定められています。
借地の上に建てたアパートや貸家を第三者に貸していると、借地権は貸家建付借地権と呼ばれます。
借地人は自分の都合だけで建物を取り壊したり明け渡しを求めたりできず、権利の自由度は低いままです。
評価のうえでも、借家権割合の分だけ金額が低く見積もられます。
一方、借地の上に建てた家に自分が住んでいる場合、借家権割合は差し引けません。
同じ借地権でも、建物の使い方しだいで評価額は変わります。
借家権割合が全国一律である点も押さえておきましょう。
借地権割合は地域によって30〜90%まで開きがありますが、借家権割合は都心でも郊外でも30%で固定されています。
地域差を調べる手間はかかりません。
まずは建物の使い方がどちらにあたるかを確かめてから、計算に進みましょう。
借地権割合は10%刻みの7段階に区切られ、路線価図にはA〜Gのアルファベットで記載されます。
記号を1つ読むだけで自分の取り分が分かる一方、山間部などでは割合が定められていない土地もあります。
記号と割合の対応は全国共通で、AからGへ進むごとに10%ずつ下がります。
| 記号 | 借地権割合 | 底地割合 |
|---|---|---|
| A | 90% | 10% |
| B | 80% | 20% |
| C | 70% | 30% |
| D | 60% | 40% |
| E | 50% | 50% |
| F | 40% | 60% |
| G | 30% | 70% |
自分の土地に付いている記号を1つ確かめれば、借地人と地主の取り分がすぐに分かります。
相続税の申告でも売却の検討でも、まず記号を押さえるところから始めましょう。
記号は路線価の数字のすぐ右に付く形で表示されます。
「500C」と書かれていれば、1平方メートルあたりの路線価が50万円、借地権割合が70%という意味になります。
借地権割合は土地を使う価値の大きさを反映するため、地域によって水準が変わります。
| 地域の特性 | 借地権割合の目安 | 底地割合の目安 |
|---|---|---|
| 都心の一等地・主要駅前の商業地 | 80〜90% | 10〜20% |
| 一般的な住宅地 | 60〜70% | 30〜40% |
| 郊外・農村部 | 30〜50% | 50〜70% |
商業施設が集まる地域や交通の便がよい市街地では、土地を借りて事業や生活を営む価値が大きくなります。
借りている側の権利が経済的に重く評価されるため、借地権割合も高めです。
不動産会社や地主から目安と大きく違う数値を示された場合は、うのみにしてはいけません。
路線価図を自分で開き、現物の記号を確かめてから話を進めてください。
路線価が付いているのに借地権割合の記号だけがない土地もあります。
該当するのは、借地権が売買される市場の成り立っていない地域です。
山間部や農村部に多く見られます。
記号がない土地では、借地人が持つ借地権を相続税の評価では評価しません。
財産評価基本通達27のただし書が、借地権の取引慣行があると認められる地域以外の借地権の価額は評価しないと定めているためです。
20%という数値が出てくるのは地主側の計算で、貸宅地の評価に限って借地権割合を20%として差し引きます。
借地人側は評価ゼロ、地主側は20%控除と扱いが逆になるため、自分だけで結論を出すのは危険です。
売却を考える場合も、記号がない事実だけで価値がないと決めつけてはいけません。
借地権が売買されにくい地域であっても、隣地の所有者や地主が買い手になるケースはあります。
記号のない土地を相続した場合は、申告に使う数値を管轄の税務署か相続に詳しい税理士に確認しましょう。
誤った前提で申告すると、あとから修正申告や追徴課税につながります。
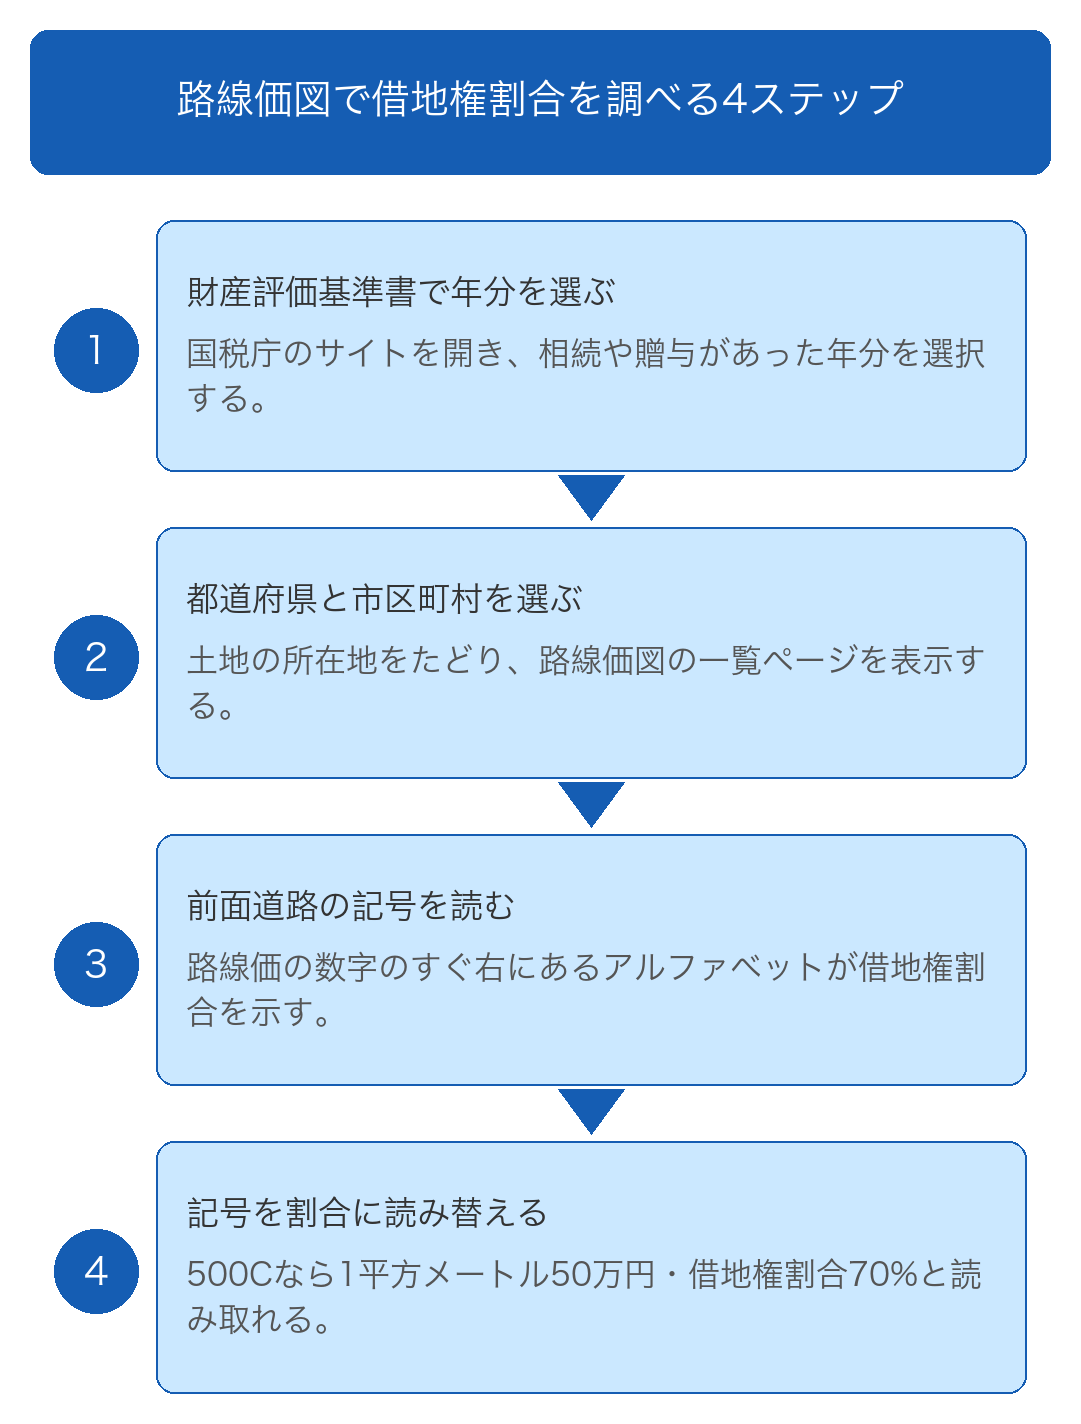
借地権割合を調べる手順は、土地の所在地が路線価地域か倍率地域かで変わります。
どちらの地域でも国税庁の財産評価基準書という同じサイトで完結し、費用はかかりません。
調べる前に、相続開始の年と土地の所在地を手元にそろえておきましょう。
市街地の多くは路線価地域にあたります。
道路ごとに1平方メートルあたりの価格が定められているため、自宅の前面道路を探して記号を読み取ります。
1. 国税庁の財産評価基準書を開き、相続や贈与があった年分を選ぶ
2. 都道府県・市区町村の順に進み、路線価図の一覧を開く
3. 対象の土地がある区域の路線価図を表示する
4. 前面道路に書かれた数字の右にあるアルファベットを読む
たとえば「500C」という表記であれば、路線価は1平方メートルあたり50万円、借地権割合は70%です。
路線価は千円単位で表示されるため、桁の読み違いに注意してください。
相続税の計算では、被相続人が亡くなった年分の路線価図を選んでください。
都市部でも路線価が付いていない道路はあり、該当する土地は倍率地域として扱います。
倍率地域とは道路ごとの路線価が定められておらず、固定資産税の評価額に一定の倍率を掛けて土地を評価する地域です。
郊外や農村部の多くが該当します。
1. 財産評価基準書で年分と都道府県を選び、評価倍率表を開く
2. 市区町村を選び、対象の町名が載っている行を探す
3. 行の右側にある借地権割合の欄を読む
倍率地域の借地権割合は、記号ではなく「40%」のような数値での直接表記です。
路線価図と表記が違うため、記号を探しても見つかりません。
借地権割合の欄が空になっている土地は、借地権の取引慣行がない地域として扱われます。
数値が入っていない場合は自己判断で進めず、税務署か税理士に確認してください。
判断を誤ると評価額が大きくずれるため、地主との交渉が絡む場合は弁護士への相談もあわせて検討しましょう。
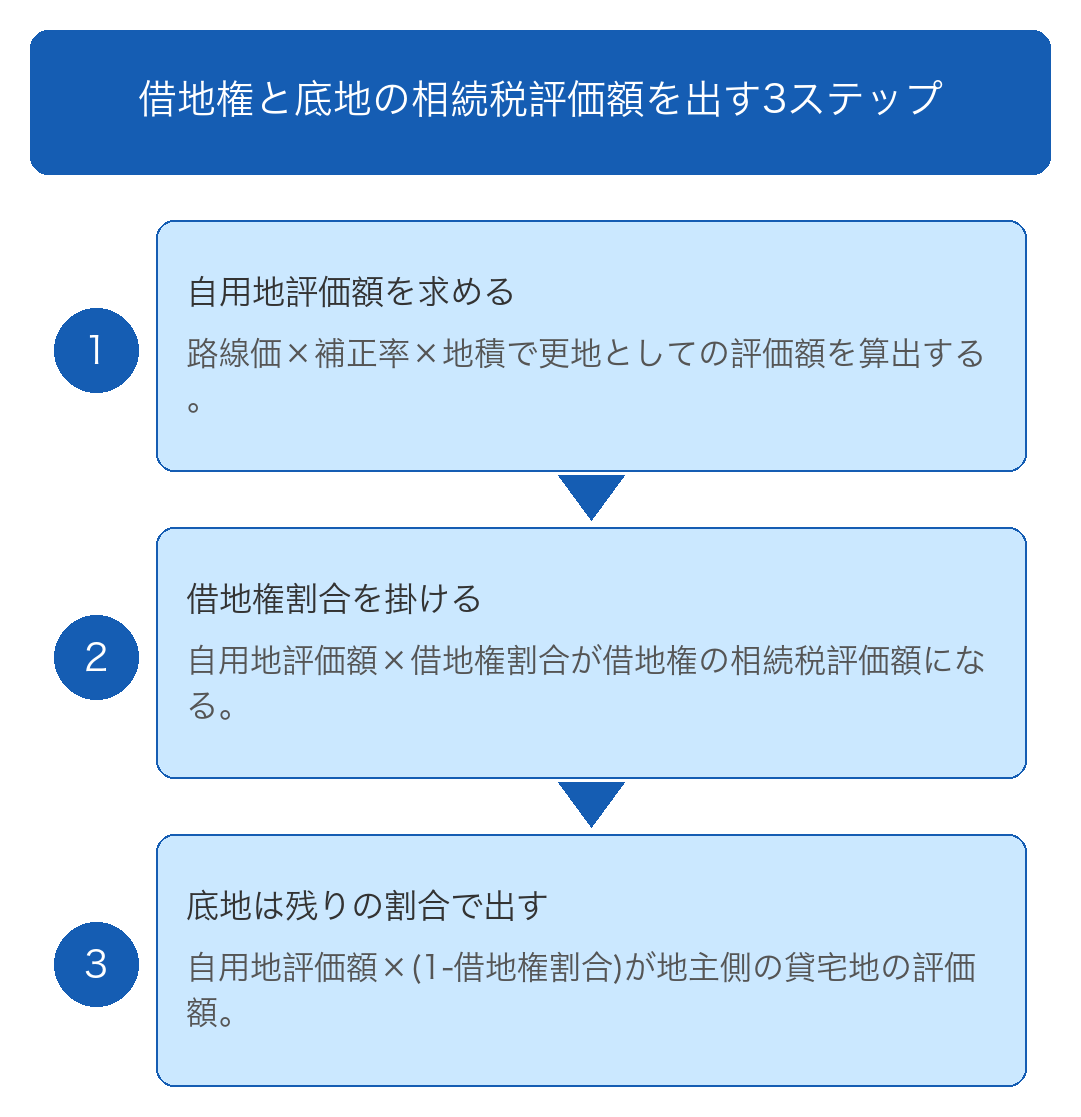
借地権の評価は、自用地評価額を出してから割合を掛ける2段構えで進みます。
借地人側と地主側で使う式は別物です。
建物を人に貸していれば、さらに評価は下がります。
計算に使う数値は、路線価図・登記事項証明書・借地契約書からそろいます。
自用地評価額は、更地としての土地の評価額です。
計算式は「路線価×補正率×地積」になります。
路線価は千円単位で表示されるため、「300」と書かれていれば1平方メートルあたり30万円です。
補正率は土地の形状に応じた調整で、整った長方形の土地であれば1.0として扱います。
路線価30万円・地積150平方メートル・補正なしの土地で計算してみます。
30万円×1.0×150平方メートルで、自用地評価額は4,500万円です。
間口が狭い土地や奥行きが極端に長い土地には、奥行価格補正や不整形地補正といった調整が入り、評価額は下がります。
形の特殊な土地では補正の当て方で税額が変わるため、相続に詳しい税理士に確認したほうが安全です。
借地権の相続税評価額は「自用地評価額×借地権割合」で求めます。
自用地評価額4,500万円の土地で借地権割合が60%であれば、4,500万円×60%=2,700万円が借地権の評価額です。
土地を所有していなくても、借地権は相続財産として課税の対象です。
建物だけが相続財産だと考えていると、申告漏れになりかねません。
同じ土地でも借地権割合が変われば、借地人と地主の取り分は大きく動きます。
| 借地権割合 | 借地権の評価額 | 底地の評価額 |
|---|---|---|
| A(90%) | 4,050万円 | 450万円 |
| C(70%) | 3,150万円 | 1,350万円 |
| D(60%) | 2,700万円 | 1,800万円 |
| F(40%) | 1,800万円 | 2,700万円 |
土地を貸している地主側の評価額は「自用地評価額×(1-借地権割合)」で求めます。
借地権が設定された土地を、相続税の世界では貸宅地と呼びます。
自用地評価額4,500万円、借地権割合60%であれば、4,500万円×40%=1,800万円が底地の評価額です。
借地権割合が高い地域ほど、地主側の評価は小さくなります。
評価が下がる理由は、地主が土地を所有していても自由に使えないためです。
契約が続くかぎり土地は返ってこず、売却するにも借地人の存在が前提です。
とはいえ底地は、評価額どおりの金額で売れる財産ではありません。
買い手は借地人か底地を主に扱う業者に限られ、市場に出しても買い手が付きにくい傾向があります。
借地の上に建てたアパートや貸家を第三者に貸している場合、計算式は「借地権の評価額×(1-借家権割合30%×賃貸割合)」になります。
財産評価基本通達28が貸家建付借地権の評価として定めている算式です。
借地権の評価額が2,700万円で全室が埋まっていれば、賃貸割合は100%です。
2,700万円×(1-0.3×1.0)=1,890万円まで評価額が下がります。
賃貸割合は、建物の床面積のうち実際に貸している部分が占める割合です。
全10室のうち8室が埋まっていれば賃貸割合は80%となり、差し引ける金額はその分だけ小さくなります。
退去直後で募集を続けている部屋は、一時的な空室として賃貸中と同じ扱いにできる場合があります。
扱いが変われば税額も動くため、申告の前に税理士へ相談しましょう。

国税庁は借地権を5種類に分けていて、借地権割合を掛ける計算が使えるのは普通借地権だけです。
契約の種類を取り違えると評価額が大きくずれます。
まずは契約書の名称と締結日を確かめるところから始めましょう。
定期借地権とは契約期間が満了すると更新されず、土地を地主へ返す約束で設定される借地権です。
借地借家法は、一般定期借地権・事業用定期借地権・建物譲渡特約付借地権の3種類を定めています。
一般定期借地権は50年以上、事業用定期借地権は10年以上50年未満と、種類ごとに期間の枠組みが決まっています。
いずれも更新がない点は共通です。
更新がないため、契約の残り期間が短くなるほど権利の価値は目減りします。
評価の基礎になるのは、借地人が受ける経済的利益と残りの存続期間です。
国税庁の定期借地権等の評価明細書を使えば、項目を順に埋める形で計算できます。
残存期間が短い定期借地権は買主が住宅ローンを組みにくく、買い手が絞られます。
手放す予定があるなら早めに動きましょう。
一時使用目的の借地権とは、工事現場の仮設事務所やプレハブのように、短期間の使用を前提として設定される借地権です。
一時使用目的の借地権には、地域ごとの借地権割合を掛ける方法が適していません。
国税庁は、雑種地を借りる権利の評価方法に準じて計算するよう定めています。
計算方法は権利の内容によって2通りです。
賃借権の登記があるもの、権利金や一時金を支払っているもの、堅固な構築物を所有する目的のものは、地上権に準ずる権利として評価します。
いずれにも当たらない賃借権の評価は、より低い水準です。
普通借地権と同じ感覚で割合を掛けると、評価額を大きく誤ります。
契約書の使用目的欄を必ず確かめてください。
一時使用目的にあたるかは、契約書の表題だけで決まりません。
税務署は、実際の使用期間や建物の構造もあわせて判断します。
使用貸借とは、賃料を払わずに物を借りる契約をいいます。
親が所有する土地に子が自宅を建てるケースが典型例です。
地代のやり取りがなければ借地権は発生せず、土地は更地として評価されます。
借地権の評価額を計算する必要はありません。
固定資産税と同じ額だけを親に渡している場合も、扱いは使用貸借です。
地代を払っているつもりでも、水準が固定資産税と変わらなければ借地権は生じません。
自分の土地の貸し借りが賃貸借か使用貸借かは、支払っている金額の水準で判断します。
毎年の固定資産税額と実際の支払額を並べて確かめておきましょう。
使用貸借の土地には、借地借家法の保護が及びません。
存続期間の保障や更新の仕組みは働かず、貸主から返還を求められれば応じなければなりません。
親子間で口約束のまま土地を使っている場合は、将来の相続に備えて条件を書面に残しておくと安心です。

借地権割合を60%と調べた読者が、更地価格の60%で売れると考えるのは誤りです。
借地権割合は課税のために作られた数値であり、実際の手取りは地主との関係や建物の状態で決まります。
実際の価格は査定を受けなければ分かりません。
相続税評価額の基礎になる路線価は、公示地価のおおむね80%の水準に設定されています。
課税の公平を保つため、地価が変動しても評価が跳ね上がらないように控えめな水準で作られています。
さらに、借地権と底地を別々に売ると、2つの合計額は更地価格に届かないケースが大半です。
借地権だけを買った人は土地を所有できず、底地だけを買った人は土地を使えません。
どちらも用途が限られるため、市場での評価は割り引かれます。
自分の借地権にいくらの値が付くかは、評価額の計算では不明です。
市場での金額を知るには、借地権の取り扱い実績がある不動産会社の査定を受ける必要があります。
地主との関係に不安があるなら、査定とあわせて弁護士に相談しておくと交渉の見通しが立ちます。
借地権を第三者へ売るには、地主の譲渡承諾が欠かせません。
承諾と引き換えに支払う譲渡承諾料は、不動産業界の慣行として借地権価格の10%前後が目安に使われます。
法律で決まった金額ではなく、地域や地主の考え方しだいです。
地主が承諾しない場合でも、道は残されています。
借地借家法は、借地人が裁判所に申し立てをおこない、地主の承諾に代わる許可を得られる仕組みを設けています。
裁判所は地主に不利となるおそれがないかを判断したうえで許可を出し、支払うべき金銭の額もあわせて決める仕組みです。
住宅ローンを使う買主には、地主が発行する承諾書が別に必要になります。
承諾が得られないと現金で買える相手に絞られ、価格も下がりやすくなります。
借地権の価格は、契約の残り期間と建物の状態でも上下します。
更新の時期が近い借地権は、買主が更新料の支払いを織り込んで検討します。
買主が見込む更新料は、不動産業界の慣行では借地権価格の5〜10%が目安です。
負担する分だけ提示額は下がります。
反対に残り期間が長ければ、買主は当面の出費を気にせず住めるため、価格は上がりやすくなります。
建物が古く住める状態にない場合、提示額は解体費用を差し引いた金額です。
木造住宅の解体費用は1坪あたり3万〜5万円程度が目安とされ、30坪の建物なら90万〜150万円程度の負担になります。
査定を依頼する前に、借地契約書と登記事項証明書を用意しておきましょう。
契約日・存続期間・建物の登記名義がそろっていれば、査定額の精度が上がります。
書類が見当たらない場合や、地主と連絡が取れない場合は、権利関係に強い弁護士へ相談すると手順を整理できます。
同じ土地でも、使う年分や面している道路によって数値は変わります。
調べ終えた直後に3点を点検しておくと、申告や交渉での取り違えを防げます。
1つでも当てはまる土地は自己判断せず、専門家に確認してください。
路線価図と評価倍率表は毎年更新され、最新の年分は7月1日ごろに公開されます。
相続税の申告では、被相続人が亡くなった年分の数値を使わなければなりません。
年の前半に相続が発生した場合、最新年分はまだ未公開です。
公開を待って申告の準備を進めるか、前年分で仮に計算しておき、公開後に確定させる形になります。
借地権割合の記号が数年据え置かれる地域も多くあります。
一方で路線価の金額は毎年動くため、記号が同じでも評価額は年ごとに変わると考えてください。
贈与税では、贈与を受けた年分の路線価図を使います。
相続と贈与で基準になる年が違う点も押さえておきましょう。
過去の年分の路線価図も財産評価基準書から閲覧できます。
数年前の相続について今から申告する場合でも、当時の数値をさかのぼって確認できます。
角地のように2本以上の道路に接している土地では、道路ごとに路線価も記号も異なる場合があります。
評価に使うのは、原則として正面路線の記号です。
正面路線とは奥行価格補正をおこなったあとの路線価がもっとも高い道路を指します。
補正前の数字で比べると判定を誤るため、順序に注意してください。
たとえば正面路線がD(60%)、側方路線がC(70%)という土地であれば、借地権割合は60%として計算します。
高いほうの記号を選べるわけではない点に注意してください。
角地や旗竿地のように形の特殊な土地は、補正の当て方しだいで評価額が数百万円単位で変わります。
判断に迷う土地は税理士に評価を依頼したほうが、結果的に税額を抑えられます。
相続人どうしで分け方が決まらない場合は、弁護士に相談して協議を整理しましょう。
借地権付きマンションでは、敷地全体の借地権を住戸ごとに分け合っています。
自分の持ち分を表す数値が敷地権割合です。
登記事項証明書に敷地権割合の記載があります。
敷地権割合は「10000分の350」のような分数での記載です。
住戸の専有面積に応じて決まります。
計算は次の順で進めます。
1. 敷地全体の自用地評価額を求める
2. 借地権割合を掛けて、敷地全体の借地権評価額を求める
3. 登記に記載された敷地権割合を掛けて、自分の持ち分の評価額を求める
令和6年1月1日以後に相続・遺贈・贈与で取得した居住用の区分所有財産には、別の評価方法が定められています。
分譲マンションを相続した場合は、新しい取り扱いの対象になるかどうかを確認してください。
【参考元】No.4667 居住用の区分所有財産の評価|国税庁
借地権付き建物の売却を検討しているなら、「ベンナビ不動産売却」の活用がおすすめです。
「ベンナビ不動産売却」は、借地権付き建物や底地をはじめとする訳あり物件を買い取るサービスです。
【ベンナビ不動産売却の特徴】
地主の承諾が得られない、権利関係が複雑など、ほかの業者では断られやすい借地権や底地でも相談できます。
まずは「ベンナビ不動産売却」で、無料査定を申し込むところから始めましょう。
路線価図に借地権割合の記号がないときはどうする?
借地権の取引慣行がない地域として扱われます。
取引慣行がない地域では、借地人が持つ借地権を相続税の評価では評価しない扱いです。
20%を使うのは地主側の計算で、貸宅地の評価に限って借地権割合を20%として差し引きます。
相続税の申告に使う数値は、管轄の税務署か相続に詳しい税理士に確認してください。
借地権割合は毎年変わる?
路線価図と評価倍率表は毎年7月1日ごろに更新されます。
借地権割合の記号については、数年据え置かれる地域が大半です。
路線価の金額は毎年動くため、評価額は年ごとに動きます。
相続税では、亡くなった年分の路線価図を使いましょう。
借地権割合が60%なら更地価格の60%で売れる?
売れるとはかぎりません。
借地権割合は課税のために定められた数値であり、市場での取引価格とは別物です。
売却時の価格は、地主の承諾が得られるか、契約の残り期間がどれだけあるか、建物が使える状態かによって上下します。
金額を知るには、借地権の取扱実績がある不動産会社の査定を受けてください。
借地権割合と借家権割合の違いは?
借地権割合は土地を借りる権利の取り分を示し、地域ごとに30〜90%で定められています。
借家権割合は建物を借りる権利の取り分を示し、全国一律30%です。
借地の上に建てたアパートを人に貸している場合は、両方を重ねて差し引いて評価します。
借地権割合を調べるのが難しいときは誰に相談すればいい?
目的によって相談先が変わります。
相続税の申告が目的なら税理士、売却価格を知りたいなら借地権に強い不動産会社が適しています。
地主と承諾料や更新料で揉めている場合や、相続人どうしで分け方が決まらない場合は弁護士に相談しましょう。
借地権割合とは更地としての土地の価値のうち借地人の権利が占める割合で、A(90%)からG(30%)までの7段階に分かれます。
調べ先は、路線価地域なら路線価図の記号、倍率地域なら評価倍率表の借地権割合欄です。
借地権の相続税評価額は自用地評価額に借地権割合を掛けた金額で、底地は残りの割合を掛けた金額です。
ただし、割合どおりの金額で売れるわけではありません。
売却価格を左右するのは、地主の承諾、契約の残り期間、建物の状態です。
売却を考えているなら、評価額の計算とは別に査定を受けて金額を確かめてください。
地主との交渉や相続人どうしの話し合いに不安があるなら、権利関係に詳しい専門家を早めに頼りましょう。
迷う場合は、「ベンナビ不動産売却」で無料査定を依頼してみてください。
弁護士登録後、東証プライム(旧東証一部)の企業内弁護士として商事契約を含む企業法務を中心に活動を行い、2025年に当社に入社。現在インハウスローヤーとして多方面から事業サポートを行う。

