訳あり物件の売却なら
【専門の業者への依頼】がおすすめ!
【専門の業者への依頼】がおすすめ!
お電話でのお問い合わせ
ご相談内容に合わせてお電話ください
9:00〜18:00(水・日・祝休)
※時間外はWEBで24時間受付中
誰も住んでいない実家の火災保険をどうすべきか、決めかねていませんか。
空き家にも火災保険は必要ですが、建物が「住宅物件」と「一般物件」のどちらで引き受けられるかで結論が変わります。
加入可否の判定基準、保険料の目安、加入できないときの対処まで解説します。

弁護士登録後、東証プライム(旧東証一部)の企業内弁護士として商事契約を含む企業法務を中心に活動を行い、2025年に当社に入社。現在インハウスローヤーとして多方面から事業サポートを行う。
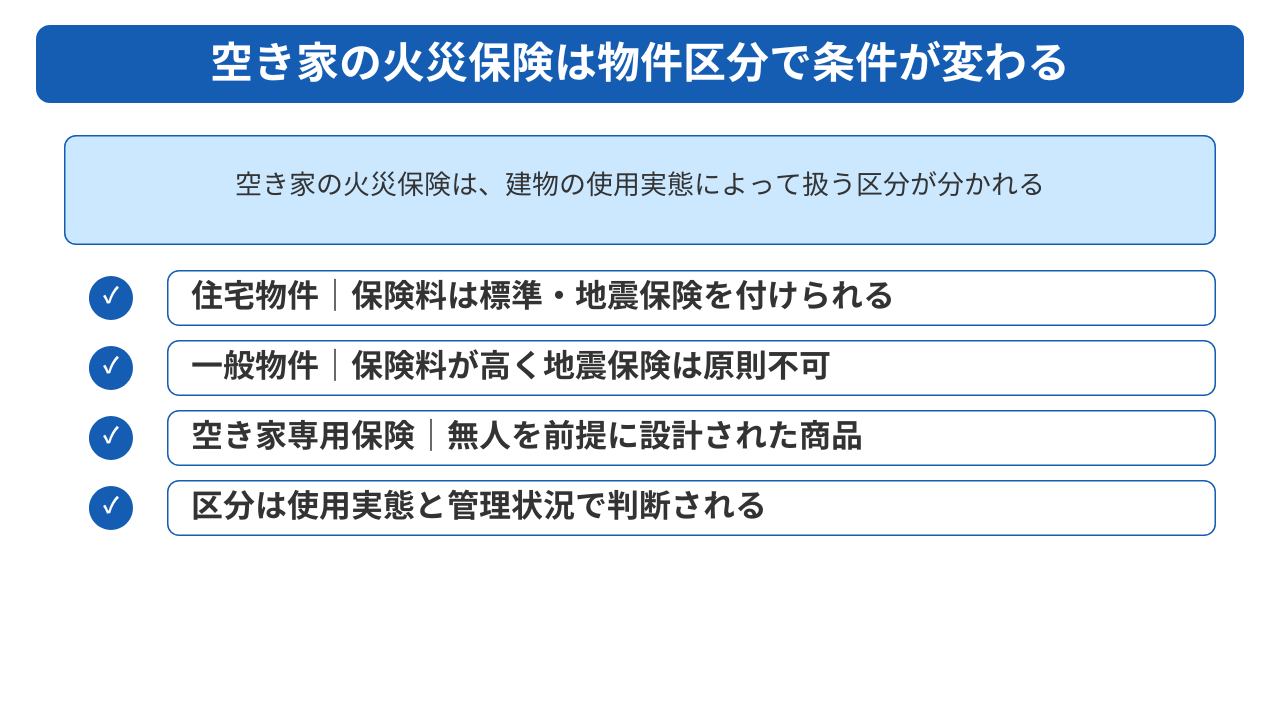
火災保険は建物の用途によって区分が分かれ、区分ごとに保険料も付けられる補償も変わります。
区分は大きく住宅物件・一般物件・工場物件・倉庫物件の4つに分かれ、空き家で現実的に問題になるのは住宅物件と一般物件の2つです。
住宅物件として引き受けられれば保険料は抑えられ、地震保険もセットにできます。
一般物件になると保険料は上がり、地震保険は原則として付けられません。
修繕も改築もしていない同じ建物でも、居住実態がなくなったという理由だけで負担が変わる仕組みです。
区分を決めるのは登記上の建物の種類ではなく、人がどれだけ使っているかという実態です。
判断は保険会社ごとに分かれるため、1社に断られたからといって加入できないと決めつける必要はありません。
区分の見極めが加入検討の出発点になります。
| 区分 | 対象となる建物 | 保険料の水準 | 地震保険 | 空き家での該当例 |
|---|---|---|---|---|
| 住宅物件 | 人の居住を目的とする建物 | 標準 | 付帯できる | 別荘のように定期的に使い、家財を置いている空き家 |
| 一般物件 | 店舗・事務所・倉庫など居住以外の用途の建物 | 高い | 原則として付帯できない | 長期間まったく人の出入りがない空き家 |
| 空き家専用保険 | 無人の建物を前提に設計された商品 | 商品ごとに異なる | 商品ごとに異なる | 通常の火災保険を断られた空き家 |
住宅物件とは人の居住を目的とする建物を対象とする火災保険の区分です。
一般の戸建てやマンションを住みながら契約する場合は、すべて住宅物件として扱われます。
空き家であっても、住宅物件として引き受けられる余地は残ります。
別荘のように季節ごとに滞在している、月に数回は帰って寝泊まりしている、家財を置いたままにしている。
使用実態があれば、居住用建物として判断される場合があるためです。
ある損害保険会社が引受対象として公表しているのは、別荘など季節的に住居として使用され、家財が常時備えつけられている建物です。
住宅物件で契約できれば、保険料が一般物件より安く済むうえに地震保険も付けられます。
差は小さくありません。
空き家の火災保険を検討するなら、住宅物件で引き受けてもらえるかの確認が出発点です。
【参考記事】空家に火災保険を掛けることはできますか?
|あいおいニッセイ同和損保
一般物件とは、店舗・事務所・倉庫・寮など、居住以外の用途に使われる建物を対象とする区分です。
人が住んでいない建物は住宅として扱えません。
そのため空き家は、事務所や店舗と同じ枠組みに入れられます。
一般物件として扱われやすいのは、電気も水道も止めたまま何年も放置している、家財を運び出して空にしている、遠方で年に一度も足を運んでいないといった空き家です。
損害保険会社のなかには、人が住んでいない建物は住宅向けの商品では引き受けられないと明示しているところもあります。
一般物件になると、保険料が上がるだけでなく地震保険を付けられなくなります。
地震保険は居住用建物と生活用動産を対象とする制度のため、居住用として扱われない建物は対象外になるからです。
地震リスクへの備えを重視するなら、一般物件での契約は不利になります。
空き家専用保険とは建物が無人だという前提で引受基準と補償内容を組み立てた商品です。
通常の火災保険では断られる状態の建物でも、専用商品なら引き受けられる場合があります。
補償の中身も空き家の実情に合わせて作られています。
ある事業者が扱う空き家向けの商品では、火災後の解体費用、近隣へのお見舞いにあてる失火見舞費用、他人への賠償責任が補償の柱です。
無人の建物で起きやすい損害に的を絞った設計だといえます。
なお加入には定期巡回や清掃といった管理条件が付く場合があり、管理サービスとセットで提供される形も目立ちます。
取扱いは一部の損害保険会社・共済・少額短期保険を扱う会社に限られるため、空き家を扱う代理店や比較窓口に絞って探してください。
区分は登記上の建物の種類で決まるわけではありません。
人がどれだけ使っているか、どのように管理されているかという実態で判断されます。
保険会社へ照会する前に、以下の材料を整理しておいてください。
整理した内容は、そのまま保険会社へ伝えてください。
実態を偽って住宅物件で契約すると、告知義務違反として契約を解除され、保険金を受け取れなくなるおそれがあります。
判断に迷う状態なら1社の回答で結論を出さず、複数社に同じ条件で照会して住宅物件で引き受ける会社を探しましょう。
無人の建物は、火災の被害を受けやすく発見も遅れます。
火災後の解体費や近隣への賠償を自己負担すると、負担は数百万円規模にふくらみます。
空き家で現実に起きるリスクを5つに分けて確認してください。
人目のない空き家は、放火の対象として狙われやすくなります。
夜間もまったく明かりがつかず、人が近づいても気づかれないためです。
つまり、危険を高めるのは建物そのものより敷地の状態です。
門扉や勝手口が施錠されていない、庭に枯れ草や落ち葉が積もっている、粗大ごみや古材が放置されているといった条件がそろうと、着火源を持ち込みやすい環境になります。
屋外に置かれた可燃物に火をつけられ、建物へ燃え移る流れが典型例です。
さらに、出火に気づく住人がいないため、近隣が炎や煙を見つけるまで通報されません。
発見が遅れるほど延焼の範囲は広がり、隣家を巻き込む被害に発展します。
すべての出入口と門扉を施錠し、敷地の可燃物を撤去して定期的に清掃してください。
郵便物があふれた状態も無人だと知らせる合図になるため、転送手続きか定期的な回収まで手を打ちましょう。
出火原因は外部からの放火だけではありません。
長く使われていない建物の内部からも、火は出るものです。
代表的な原因は3つあります。
1つ目は配線やコードの劣化による漏電です。
2つ目はコンセントに差したままのプラグにほこりがたまり、湿気を含んで発火するトラッキング現象です。
3つ目は給排水設備の劣化で、漏水が電気設備にかかって短絡を起こす場合があります。
いずれも建物の外から見ただけでは兆候をつかめません。
電気を使う予定がないなら、ブレーカーを落として電気とガスの供給を止めてください。
出火原因そのものを取り除けます。
冷蔵庫や電気温水器を残したまま通電し続けている空き家は、危険を抱えたまま放置している状態です。
管理のために照明や換気設備を使い続けるなら、年に1回は電気設備の点検を受けましょう。
火災保険が備えるのは火災だけではありません。
風災・雪災・水災による損害も、契約内容に含めていれば保険金の対象です。
そもそも管理されていない建物では、屋根材の浮きや雨樋の詰まり、外壁のひび割れが進行しがちです。
劣化した箇所は風雨に弱く、台風で屋根材が飛ぶ、大雪の重みでカーポートや軒がつぶれるといった被害につながります。
未加入なら修理費は全額が所有者の負担です。
被害は自分の建物だけにとどまりません。
飛んだ屋根材が隣家の外壁や駐車中の車を壊せば、賠償の問題に発展します。
倒れた庭木が道路をふさげば、撤去の費用も所有者の負担です。
所在地の自治体が公表するハザードマップを確認し、風災・雪災・水災を補償に含めるかを立地に合わせて判断してください。
浸水想定区域から外れているなら水災を外し、雪の多い地域なら雪災を残す、といった絞り込みができます。
自分の空き家から出た火が隣家へ燃え移った場合、賠償責任の範囲は過失の程度で変わります。
軽い過失にとどまるなら賠償責任は生じませんが、重大な過失があれば責任を負います。
根拠になるのが失火責任法です。
同法は、他人の権利を侵害した者に損害賠償責任を負わせる民法709条の規定を、失火の場合には適用しないと定めています。
そのうえで但し書きを置き、失火した者に重大な過失があったときは適用除外が及ばない仕組みです。
通常の不注意で火を出しただけなら隣家への賠償責任は免れますが、著しく注意を欠いた状態なら責任を負います。
何年も見に行っていない、近隣から危険を指摘されても放置した、屋内に大量の可燃物を残したまま放置している。
いずれも重大な過失の評価につながる事情です。
管理を怠るほど免責は遠のきます。
自分の管理状態が重大な過失にあたるか判断しかねる場合は、弁護士に相談して見通しを確かめてください。
【参考】明治三十二年法律第四十号(失火ノ責任ニ関スル法律)|e-Gov法令検索
火災以外の事故には、失火責任法の免責が働きません。
老朽化した建物が倒れる、外壁のモルタルが剥がれ落ちるといった事故は、民法717条の土地工作物責任で扱われます。
同条が定めるのは、土地の工作物の設置または保存に瑕疵があって他人に損害が生じたとき、最初に工作物の占有者が被害者へ賠償責任を負うという原則です。
占有者が損害の発生を防ぐのに必要な注意をしていた場合には、賠償義務は所有者へ移ります。
空き家を自分で管理している所有者は、占有者と所有者を兼ねます。
重大な過失がなくても責任を問われる点が、失火の場合との大きな違いです。
屋根瓦のずれ、外壁の浮き、ブロック塀のひび割れを見つけたら、費用がかかっても先に補修してください。
【参考】民法|e-Gov法令検索
火災が起きた後にのしかかるのは、修理費だけではありません。
焼け残った建物は倒壊や落下の危険があるため、解体を先延ばしにできません。
近隣の安全に関わるうえ、市町村から措置を求められる場合もあるためです。
解体費用と、屋内に残った家具・家電・生活用品の処分費は、いずれも所有者の負担になります。
木造住宅でも解体だけで百万円単位の出費になり、残置物が多いほど処分費も高額です。
火災保険に入っていなければ、全額を自己資金で用意しなければなりません。
解体費用を補償する特約を付けられる商品や、解体費用の補償を最初から組み込んだ空き家専用保険も選択肢です。
火災が起きたときに解体費用を自力で払えるかどうかが、加入するかどうかの分かれ目になります。
保険会社に断られるのは、建物に問題があるからとは限りません。
商品の設計と引受基準に理由があります。
断られる原因を3つに整理して確認してください。
個人向けの住宅用火災保険は、契約者が実際に住んでいる状態を前提に保険料と補償を設計しています。
居住していれば火災の初期発見や初期消火が期待でき、損害が小さく収まる確率が高いためです。
前提が崩れる空き家は、申込みの段階で対象外になります。
ある損害保険会社は、自社のインターネット向け火災保険では空き家の申込みを受け付けないと明示しています。
物件の状態を審査する以前に、商品の対象範囲から外れている形です。
とはいえ、住宅物件と一般物件のどちらで扱うかは会社ごとの判断です。
インターネット専用の商品では受け付けなくても、代理店を通した商品なら検討の余地が残る場合もあります。
使用実態を具体的に伝えても住宅向け商品で断られたなら、一般物件向けの商品か空き家専用保険へ切り替えて探しましょう。
商品の対象範囲に入っていても、建物の状態を理由に引受を断られる場合があります。
損害が発生する可能性が高いと判断されるためです。
引受の判断では、築年数と現況の両方が見られます。
以下のような状態は、そのまま引受のマイナス材料です。
逆に、定期的な巡回や簡易な補修を続けて記録を残していれば、管理されている建物として評価される余地が残ります。
つまり、引受の可否は建物の古さだけでは決まりません。
自分で頻繁に足を運べないなら、空き家管理の代行サービスを使う方法も有効です。
月額の費用はかかるものの、巡回・通風・清掃の記録が残るため、引受の交渉材料としても機能します。
加入自体はできても、補償に穴が残る場合があります。
代表例が地震保険です。
地震保険は、火災保険に付帯する形でしか契約できません。
単独での加入はできず、火災保険とセットでの申込みが条件です。
そのうえ対象は居住用建物と生活用動産に限られるため、一般物件として契約した空き家には付帯できません。
見落としやすいのは、地震による損害が火災保険では補償されない点です。
地震で建物が倒壊した場合はもちろん、地震を原因として発生した火災による焼損も、火災保険の補償対象から外れます。
地震で全壊しても、火災保険から建物の損害に対する保険金は支払われません。
地震リスクの高い地域に空き家があるなら、住宅物件で引き受ける会社を優先して探してください。
住宅物件で通らないなら、倒壊した建物の解体費用を自己資金で用意できるかを先に確かめる必要があります。
空き家の火災保険料に、公的な統計はありません。
国も業界団体も、空き家に限定した平均保険料を公表していないためです。
実額をつかむ方法は、保険会社から見積もりを取るほかにありません。
目安になるのは、保険会社や空き家管理事業者が自社の実績にもとづいて公表している水準感です。
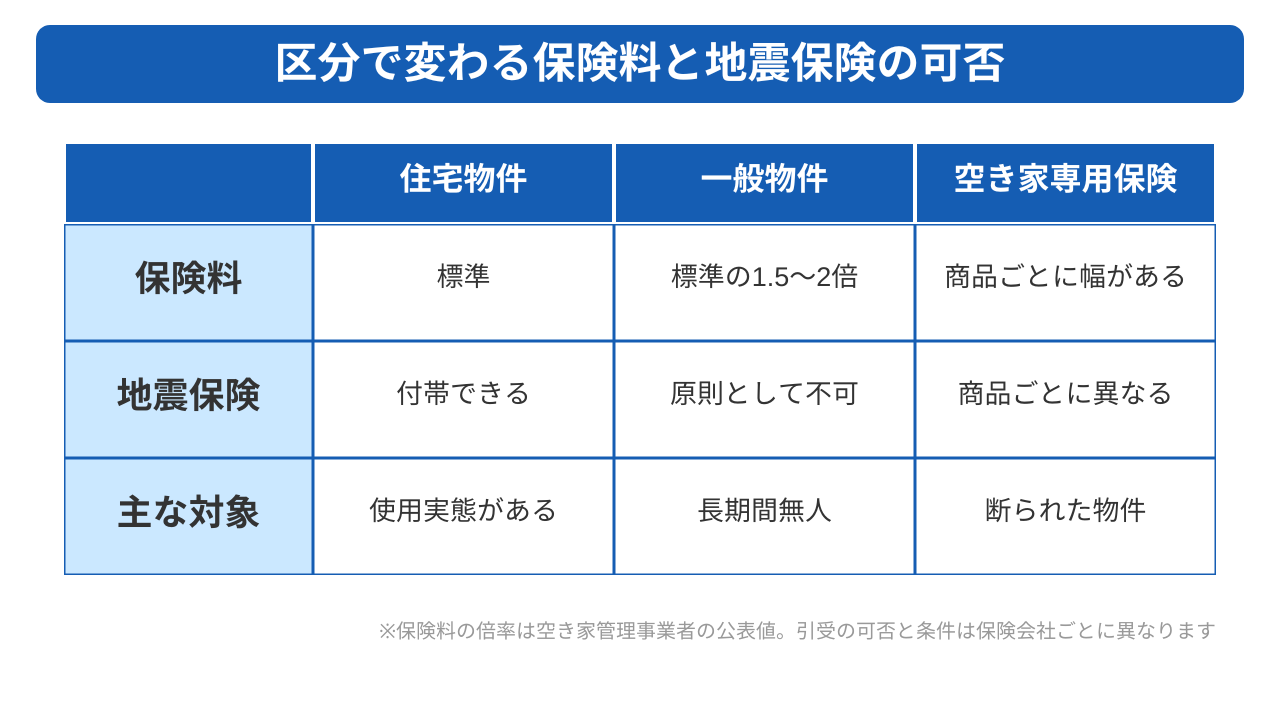
空き家管理サービスを運営する事業者の公表値では、一般物件扱いになった場合の保険料は住宅物件のおおむね1.5倍から2倍とされています。
金額そのものは築年数・構造・所在地・補償範囲で大きく動くため、倍率は幅のある目安として受け取ってください。
| 区分 | 保険料の水準 | 地震保険 | 主な対象 |
|---|---|---|---|
| 住宅物件 | 標準 | 付帯できる | 使用実態のある空き家・別荘 |
| 一般物件 | 住宅物件のおおむね1.5〜2倍(空き家管理事業者の公表値) | 原則として付帯できない | 長期間無人の空き家 |
| 空き家専用保険 | 商品ごとに幅がある | 商品ごとに異なる | 通常の商品で断られた空き家 |
実額を知るには見積もりを取るほかありません。
所在地・構造・築年数・延床面積・使用実態をそろえたうえで、複数社に同じ条件で依頼してください。
空き家管理サービスを運営する事業者は、空き家が一般物件として扱われた場合、保険料が住宅物件の1.5倍から2倍に上がると公表しています。
断定的な相場ではなく、同社が扱った案件から導いた目安です。
注目すべきは、建物がまったく同じでも区分が変わるだけで負担が変わる点です。
修繕も改築もしていないのに、居住実態がなくなったという理由だけで保険料が倍近くになります。
裏を返せば、住宅物件で引き受ける会社を見つけられれば、負担は半分近くまで戻せる計算です。
使用実態を具体的に説明する価値は十分にあります。
倍率は、補償範囲を絞ることでも圧縮できます。
家財を運び出した空き家に家財補償は無意味で、高台の物件なら水災補償も不要です。
空き家で機能しない補償を外す具体的な手順は、後の章で扱います。
【参考記事】空き家の火災保険は必要?
相場・住宅物件との違い・節約術を解説|アキサポ
区分が同じでも、保険料は建物ごとに変わります。
料率を左右する要素は3つです。
1つ目は建物の構造です。
火災保険では建物をM構造・T構造・H構造に分け、燃えにくいほど料率が下がります。
コンクリート造のマンションはM構造、鉄骨造の戸建てはT構造、木造の戸建てはH構造にあたるのが一般的で、木造住宅の料率がもっとも高くなります。
2つ目は築年数です。
築古の建物は設備の劣化が進み、損害が発生しやすいと評価されます。
3つ目は所在地で、台風や大雪の多い地域、河川の近くで浸水想定区域に入る地域は料率が上がります。
所在地の自治体が公表するハザードマップで水災リスクを確認してください。
浸水想定区域から外れているなら水災補償を外し、必要な補償だけに絞り込めます。
火災保険料は近年、上昇が続いています。
背景にあるのは自然災害による保険金支払いの増加です。
保険料の基礎になるのが、業界共通の指標である参考純率です。
各社は参考純率をもとに自社の保険料を決めるため、参考純率が上がれば保険料も上がります。
参考純率は繰り返し引き上げられており、直近の改定は2023年6月に届け出られました。
各社の火災保険料には2024年10月から反映されています。
したがって、契約の更新時に保険料が上がる前提で維持費を見積もる必要があります。
負担を抑える手段は、後の章で扱う長期契約による料率の固定です。
毎年の保険料と固定資産税を払い続けるほど手元の資金は減るため、維持そのものが重いなら売却も出口になります。
判断に迷うなら、権利関係の整理も含めて弁護士に相談してください。
補償は広ければよいわけではありません。
空き家の実情に合わない補償にお金を払っても、保険金は受け取れないからです。
契約前に確認すべき5点を順に見ていきます。
確認の順番として、補償内容より先に区分を確かめてください。
区分が保険料の水準と地震保険の可否を同時に決めるため、後から補償を調整しても差を取り返せません。
住宅物件で通るかどうかは、使用実態の伝え方で変わります。
「空き家です」とだけ伝えると、一般物件に振り分けられます。
年に何回帰省するか、何日滞在するか、家財を置いたままか、電気の契約を残しているか。
具体的に伝えれば、住宅物件として検討される余地が生まれます。
事実を誇張する必要はなく、実態を漏れなく伝えれば足ります。
会社によって基準が違うため、1社の回答を結論にしないでください。
同じ条件で3社以上に照会し、区分の判断が分かれるかどうかを見比べましょう。
空き家で起きる損害は火災に限りません。
契約時に選べる主な補償と、空き家での起こり方は以下のとおりです。
すべてを付ければ保険料は上がります。
高台にあって浸水想定区域から外れているなら水災を外す、といった判断で絞り込んでください。
家財を運び出して屋内が空なら、家財補償は不要です。
火災保険の本体が補償するのは、自分の建物や家財に生じた損害です。
他人に与えた損害への賠償は、本体の補償には含まれません。
近隣への賠償に備えるには、個人の賠償責任をカバーする特約や施設賠償の保険を組み合わせます。
想定されるのは、外壁のモルタルが剥がれ落ちて通行人がけがをした、強風で瓦が飛んで隣家の窓を割った、敷地の樹木が倒れて駐車中の車を壊したといった場面です。
いずれも土地工作物責任や管理責任を問われる可能性があり、賠償額が高額になる場合もあります。
商品によっては、延焼させた近隣へのお見舞いにあてる失火見舞費用を補償に含められます。
重大な過失がなく法律上の賠償責任を負わない場合でも、近隣との関係を保つ費用として使える点が利点です。
空き家が住宅密集地にあるなら、賠償と見舞いの両方を手当てしておきましょう。
保険金額の設定方法によって、受け取れる金額の上限が変わります。
選択肢は再調達価額と時価の2つです。
再調達価額とは同じ建物を新しく建て直すのに必要な金額を指します。
時価とは再調達価額から築年数に応じて価値の下がった分を差し引いた金額です。
築40年の木造住宅では、時価が再調達価額の2割から3割まで下がる場合もあります。
差が大きいほど、時価で契約したときの保険金は少額にとどまります。
全焼しても解体費用すら賄えない水準になる可能性もあるため、契約前に見積書でどちらの方式かを確かめてください。
再調達価額なら保険金は増えますが、保険料も上がります。
空き家を建て直す予定がないなら、あえて保険金額を抑えて保険料を下げる判断も成り立ちます。
解体費用をまかなえる水準を下限に置いて設定しましょう。
地震・噴火・津波による損害は、火災保険では補償されません。
地震で建物が倒壊した場合も、地震を原因とする火災で焼失した場合も、補償を受けるには地震保険が必要です。
地震保険は単独で加入できず、火災保険とセットでしか契約できません。
加えて対象は居住用建物と生活用動産に限られるため、付帯を検討できるのは住宅物件で引き受けられた場合だけです。
一般物件として契約するなら、地震保険は選択肢から外れます。
付帯できないと分かったら、地震で倒壊したときの解体費用を自己負担する前提で保有を続けるかどうかを決めてください。
木造住宅の解体だけでも百万円単位の出費になります。
負担しきれないと判断したなら、保有を続ける以外の選択肢も検討しましょう。
保険料の負担は、補償の設計と契約の仕方で下げられます。
削ってはいけないのが賠償責任の補償です。
近隣トラブルの際に無防備になります。
削る順番を守って調整してください。
もっとも効果が大きいのは、空き家で機能しない補償を外す方法です。
実態に合わない補償に保険料を払っても、保険金を受け取る場面がありません。
外す候補の筆頭は家財補償です。
家具や家電を運び出して屋内が空になっているなら、家財の損害は発生しません。
次の候補は水災補償で、高台にあり、浸水想定区域からも土砂災害の警戒区域からも外れているなら優先度は下がります。
一方で、火災の補償と賠償責任の補償は残してください。
空き家のリスクの中心は、火災による自分の損害と、延焼や落下物による他人への賠償の2つだからです。
賠償額は自分の建物の価値と関係なく決まるため、築古の空き家でも高額になり得ます。
保険料を優先して賠償の備えを削ると、加入している意味が薄れます。
削る順番は「家財・水災・破損」から始め、火災と賠償は最後まで残しましょう。
免責金額とは損害が発生したときに保険金から差し引かれる自己負担額を指します。
免責金額を高く設定するほど保険会社の支払いは減るため、保険料も安くなる仕組みです。
たとえば免責金額を10万円に設定すると、10万円以下の損害では保険金を受け取れません。
窓ガラス1枚の破損や雨樋の一部破損といった小さな損害は、自費で直す前提です。
免責金額は0円・3万円・5万円・10万円といった選択肢から選ぶ形が一般的で、金額を上げるほど保険料は下がります。
自己負担できる範囲を見極めて設定してください。
空き家の火災保険を「解体費用が発生するような大きな損害に備えるもの」と位置づけるなら、免責金額を引き上げる設計が合理的です。
小さな損害は自費で直し、負担しきれない規模の損害だけを保険に任せる考え方になります。
火災保険は最長5年の長期契約を結べます。
長期契約には保険料の割引が設定されており、1年契約を毎年更新するより1年あたりの負担が下がります。
もう1つの利点が料率の固定です。
契約期間中は途中で参考純率が引き上げられても保険料は変わりません。
参考純率の引き上げが続いている状況では、期間中の据え置きが実質的な値上げ回避として有効です。
数年以内に売却する可能性があっても、長期契約は不利になりません。
中途解約すれば残りの期間に応じた返戻金を受け取れるためです。
売却予定があるかどうかで契約期間を短くする必要はありません。
なお長期契約は保険料を一括で払う形が基本になるため、初回の負担は大きくなります。
年払いを選べる商品もあるので、手元の資金と相談して払い方を決めてください。
空き家の引受基準は保険会社ごとに異なるため、同じ建物でも見積もりの結果に差が出ます。
区分の判断そのものが分かれる場合もあり、1社だけで判断すると割高な契約を結ぶ結果になりかねません。
照会するときは、以下の情報をそろえて全社に同じ内容を伝えてください。
条件がずれていると比較になりません。
空き家を扱う代理店や比較窓口を経由すると、引受可能な会社を絞り込みやすくなります。
見積もりがどこからも出ない、すべての会社に断られたという結果なら、保険で備えるのではなく保有そのものを見直す段階だと考えてください。
相続した空き家には、保険の内容以前に片付けるべき手続きがあります。
契約者が亡くなった時点で火災保険は相続人へ引き継がれますが、名義を変えないまま放置すると保険金の請求で行き詰まるためです。
さらに、遺産分割が終わるまで空き家は相続人全員の共有物として扱われます。
共有の状態では、契約者を誰にするか、保険料を誰が負担するかの調整が必要です。
管理している相続人が単独で決めてよい理屈にはなりません。
相続登記にも期限が定められており、怠れば過料の対象になります。
名義変更と登記で必要になる戸籍は重なるため、書類を集める手間を減らす意味でも保険の手続きと登記は同時に進めてください。
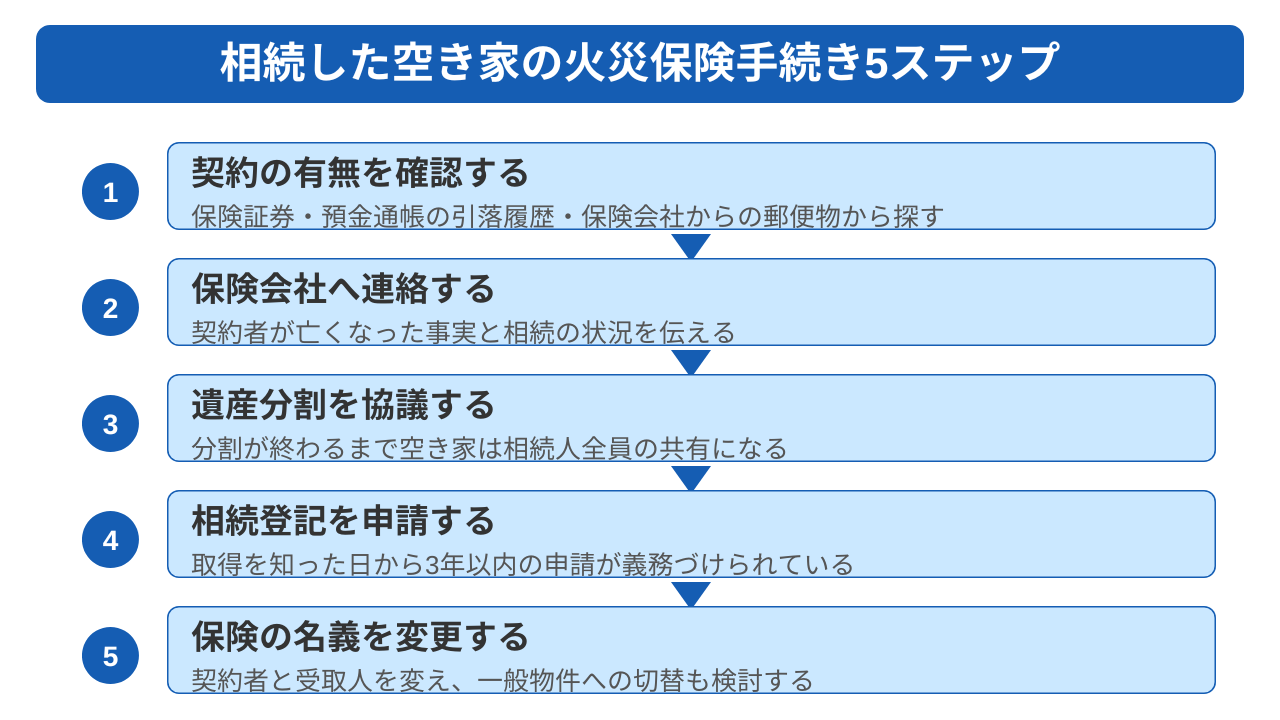
手続きは、契約の有無の確認から保険の名義変更まで5段階に分かれます。
最初に確認すべきは、火災保険の契約が残っているかどうかです。
被相続人が加入していた保険は建物とともに相続人へ承継されるため、解約されていない限り契約は生きています。
契約の有無を確かめる手がかりは、保険証券・預金通帳の引落履歴・保険会社からの郵便物の3つです。
証券が見つからない場合でも、通帳に保険料の引落記録があれば会社名をたどれます。
契約を確認したら、保険会社へ契約者が亡くなった事実と相続の状況を連絡してください。
名義変更には書類が要ります。
求められるのは主に以下の書類です。
名義を変えないまま火災が起きると、請求権者を確定する作業から始めなければならず、保険金の受取が長引きます。
相続人が1人だけなら手続きは単純ですが、複数いる場合は事情が変わります。
民法は、相続人が数人あるときは相続財産が相続人の共有に属すると定めており、各相続人の共有持分は法定相続分によって算定されます。
つまり、遺産分割協議がまとまるまで空き家は相続人全員の共有物です。
誰か1人が単独で所有しているわけではないため、契約者を誰にするか、保険料を誰が負担するか、保険金を誰が受け取るかを全員で決める必要が生じます。
長男が実家を管理していても、単独で判断してよい根拠にはなりません。
調整が難しいのは、相続人の一部と連絡が取れない場合です。
話し合いが進まないまま無保険の期間が続くと、火災が起きたときに全員が損害を負います。
相続人の所在がわからない、連絡しても応じてもらえないといった状況なら、早い段階で弁護士に相談して手続きを進めてください。
【参考】民法|e-Gov法令検索
相続した不動産の登記は、先送りできません。
不動産登記法は、相続によって不動産の所有権を取得した人に登記の義務を課しています。
期限は、相続の開始を知り、かつ所有権を取得したと知った日から3年以内です。
遺産分割が後からまとまった場合にも期限が設けられています。
法定相続分に応じた登記をした後に遺産分割が成立した場合、相続分を超えて所有権を取得した相続人の期限は分割の日から3年以内です。
正当な理由なく申請を怠ると、過料の対象になります。
登記名義が被相続人のままだと、空き家の売却も担保への設定もできません。
火災保険の名義変更と相続登記に必要な戸籍は重なるため、書類を集める手間を減らす意味でも同時に着手してください。
【参考】不動産登記法|e-Gov法令検索
共有のまま火災保険を続けると、火災が起きた後に共有者どうしで対立する場面が出てきます。
負担と受取の取り決めがないまま契約を続けている場合に起きやすい問題です。
典型例が保険料の立替えです。
管理している相続人が保険料を払い続けても、取り決めがなければ他の共有者へ請求する根拠があいまいになります。
年数が積み上がるほど請求額は大きくなり、精算の交渉も難航しがちです。
保険金の分け方も同様で、原則は持分に応じた配分になるものの、建物の維持に貢献した度合いを主張されると合意が遠のきます。
対立が長引くと、建物の解体も売却も進みません。
共有者との話し合いがまとまらないなら、共有物分割や持分の売却も含めて弁護士に相談し、法的な整理の道筋を立ててください。
保険料を抑えたい気持ちから、事実と違う申告をしてしまう方がいます。
いずれも法律に定めのある取扱いによって、保険金を受け取れない結果を招きます。
避けるべき行動を3つ確認してください。
保険料の安さを狙って居住中と偽ると、契約そのものを失います。
保険法が、契約者に対して事実どおりの告知を求めているためです。
保険法4条は、損害保険契約を結ぶ際、保険会社が告知を求めた重要な事項について、契約者や被保険者が事実を告げなければならないと定めています。
空き家であるかどうかは損害の発生する可能性に直結するため、告知を求められる重要な事項にあたります。
告知に違反した場合の効果を定めているのが保険法28条です。
同条は、契約者や被保険者が故意または重大な過失によって事実を告げず、あるいは事実と異なる告知をしたとき、保険会社が損害保険契約を解除できると定めています。
解除されると、告げなかった事実にもとづいて発生した損害については、保険料を払い続けていても保険金を受け取れません。
実態どおりに申告したうえで、引き受ける会社を探すのが唯一の正解です。
居住中に契約した火災保険をそのまま放置する行為も、同じ結果を招きます。
契約後に建物の状況が変わった場合には、通知が求められるためです。
保険法29条は、契約を結んだ後に危険増加が生じた場合の扱いを定めています。
危険増加とは告知した事項についての危険が高くなり、契約で定めた保険料では不足する状態です。
同条は、変更が生じたときにすぐ通知すべき旨が契約で定められている場合を前提にします。
そのうえで、契約者や被保険者が故意または重大な過失で通知を怠ったとき、保険会社は契約を解除できると定めています。
通知の起点になるのは、転居した日、施設へ入所した日、相続によって所有者が変わった日です。
連絡すれば、一般物件へ切り替えるか空き家専用保険へ乗り換えるか解約するかを選べます。
まず保険会社へ現状を伝えてください。
【参考】保険法|e-Gov法令検索
保険に入っていれば管理しなくてよい、という発想は成り立ちません。
管理の状態は、賠償責任にも行政の措置にも直結するからです。
管理を著しく怠った状態で火災を出せば、重大な過失があったと評価される可能性が高まります。
失火責任法による免責は及ばず、近隣への賠償責任を負います。
保険金を受け取れるかどうかも、契約上の管理義務を果たしていたかで争いになりかねません。
そのうえ、行政からの措置も控えています。
空家法が「管理不全空家等」と位置づけるのは、そのまま放置すれば特定空家等に該当するおそれのある状態です。
市町村長は、該当する空き家の所有者に対して必要な措置をとるよう指導できます。
指導しても状態が改善されない場合には、修繕や立木竹の伐採といった具体的な措置を勧告できる仕組みです。
巡回・施錠・清掃・簡易な補修を続け、実施日と内容を記録に残してください。
【参考】空家等対策の推進に関する特別措置法|e-Gov法令検索
保険に入れない、保険料が高すぎる、そもそも使う予定がない。
3つのどれかに当てはまるなら、保有を続ける前提そのものを見直す時期です。
保険料と固定資産税を払い続けても建物の価値は下がり続けます。
売り方は大きく3つに分かれます。
建物の状態と権利関係、そして急ぐかどうかで選び分けてください。
老朽化が進んだ空き家を仲介に出し続けても、買い手が現れないまま保有コストだけが積み上がります。
売り方の選択を誤ると、手放すまでの期間そのものが長引きます。
売却が成立すれば、火災保険料も固定資産税も管理の負担もその年で終わりです。
| 売り方 | 売却価格の水準 | 期間の目安 | 向いているケース |
|---|---|---|---|
| 仲介 | 市場価格に近い | 数か月から1年以上 | 立地がよく、建物が住める状態にある空き家 |
| 買取 | 市場価格より下がる | 数週間から1か月程度 | 老朽化・共有名義・再建築不可など買い手が付きにくい空き家 |
| 解体して土地として売却 | 土地値から解体費を差し引く | 解体期間+売却期間 | 建物に価値がなく、更地の需要が見込める土地 |
保険をどうするか迷い続けるより、手放した場合の金額を先に把握するほうが判断は早く進みます。
保有コストは火災保険料だけではありません。
使っていない建物にも、毎年決まった支出が生じるからです。
| 費目 | 内容 | 負担の考え方 |
|---|---|---|
| 固定資産税 | 土地と建物にかかる市町村税 | 課税標準に税率を乗じて算出し、毎年課税される |
| 都市計画税 | 市街化区域内の土地と建物にかかる税 | 所在地が市街化区域なら固定資産税に上乗せされる |
| 火災保険料 | 建物への損害に備える保険料 | 一般物件扱いなら住宅物件より高くなる |
| 管理費用 | 巡回・通風・清掃・除草の費用 | 自分で行えば交通費、代行なら月額料金がかかる |
| 水道光熱の基本料金 | 電気・水道の契約を残した場合の基本料 | 契約を止めれば削れるが、管理には不便が出る |
遠方に空き家がある場合は、往復の交通費と宿泊費も加わります。
年に数回の帰省でも、飛行機や新幹線を使えば年間で数万円から十数万円の出費です。
庭木の剪定や除草を業者へ頼めば、1回あたり数万円が上乗せされます。
修繕が必要になれば支出は一段と増えます。
屋根の補修や外壁の塗り替えは数十万円から百万円単位で、給排水設備の交換も同じ規模です。
建物は使わなくても劣化が進むため、修繕の頻度は年々上がっていきます。
毎年の支出を洗い出したら、5年分と10年分を合計してください。
合計額が売却で得られる金額を上回るなら、保有を続ける経済的な理由はなくなります。
放置した空き家には、税負担が増える仕組みが用意されています。
地方税法が定める住宅用地の特例から外されるためです。
地方税法349条の3の2は、人の居住に使われる家屋の敷地について、固定資産税の課税標準を価格の3分の1に軽減すると定めています。
面積が200平方メートル以下の小規模住宅用地なら軽減幅はさらに大きく、課税標準は価格の6分の1です。
ただし同条は、空家法にもとづいて勧告を受けた管理不全空家等と特定空家等の敷地を、軽減の対象から除外しています。
勧告を受けて特例から外れると、小規模住宅用地では課税標準が6分の1から1倍に戻ります。
単純計算で土地の固定資産税は6倍です。
実際には負担調整措置が働くため、税額がそのまま6倍になるとは限りません。
土地の評価額が1,000万円なら、課税標準は約167万円から1,000万円へ上がる計算です。
管理を続けるだけで避けられる負担だといえます。
【参考】地方税法|e-Gov法令検索
税負担の増加だけでは終わりません。
空家法が用意しているのは、市町村が段階を踏んで所有者に対応を迫る仕組みです。
同法22条は、特定空家等の所有者に対して市町村長が除却・修繕・立木竹の伐採といった措置をとるよう助言または指導できると定めています。
改善されなければ期限を付けて勧告し、正当な理由なく勧告に従わなければ命令を出せる流れです。
命令にも従わない場合には、行政代執行法の定めに従って市町村が自ら除却を実施できます。
代執行にかかった費用の請求先は所有者です。
解体の時期も業者も自分で選べないまま、費用だけを負担する結果になります。
請求に応じなければ、税金と同じ手続きで財産を差し押さえられる仕組みです。
助言・指導から代執行まで進むには年単位の時間がかかります。
勧告を受ける前の段階で、管理を立て直すか手放すかを決めてください。
3つの売り方のうち、実際に迷いやすいのは仲介と買取です。
判断軸は「買い手が見込めるか」と「急ぐか」の2つに絞れます。
買い手が見込めるなら仲介が向きます。
市場に広く売り出して購入希望者を探すため、市場価格に近い金額を狙えるからです。
反面、成約まで数か月から1年以上かかる場合があり、売れるまで保険料と固定資産税は発生し続けます。
売買が成立すれば仲介手数料も必要です。
買い手が付きにくい、あるいは早く手放したいなら買取が向きます。
不動産会社が直接買い取るため、現金化までの期間は数週間から1か月程度です。
内覧の対応も不要です。
現況のまま引き渡せる場合が多く、残置物の処分や修繕を求められない点で負担も軽くなります。
価格が市場価格より下がる分を、期間と手間の削減で埋める考え方になります。
相続した空き家を売るなら、税制上の期限も判断材料に入れてください。
売る時期を1年ずらすだけで、手元に残る金額が変わる場合があるためです。
租税特別措置法は、相続で取得した被相続人の居住用家屋とその敷地を売った場合に、譲渡所得から一定額を控除する特例を設けています。
適用の条件は複数あり、代表的なものは以下のとおりです。
期限を過ぎれば控除は使えず、同じ金額で売っても税負担だけが重くなります。
相続した空き家の火災保険を検討する段階で、売却の期限も同時に確認しておきましょう。
適用の可否は個別の事情で変わるため、税理士か市区町村の窓口で確かめてください。
保険会社に断られるほど老朽化した空き家には、購入を検討する個人もなかなか現れません。
買い手が見つからないまま仲介に出し続ければ、積み上がるのは保有コストだけです。
訳あり物件を扱う買取なら、通常の売却で敬遠される事情があっても査定を受けられます。
状態ごとに向いている売り方は以下のとおりです。
| 空き家の状態 | 向いている売り方 | 確認したい点 |
|---|---|---|
| 築年数が浅く、住める状態 | 仲介 | 相場価格と成約までの期間 |
| 老朽化が進み、保険を断られた | 買取 | 現況のまま引き渡せるか |
| 共有名義で共有者の同意が得られない | 買取(持分のみの売却も含む) | 権利関係の整理に対応できるか |
| 再建築不可で建て替えができない | 買取 | 再建築不可物件の取扱い実績 |
| 建物に価値がなく、土地の需要はある | 解体して土地として売却 | 解体費用と土地値の差引後の手取り |
共有名義や再建築不可といった事情があると、査定を受けられる会社そのものが限られます。
訳あり物件の取扱い実績がある会社を選ぶと、権利関係の整理まで含めて相談できます。
解体してから売るか、現況のまま売るかは、解体費用と手取り額を比べて決めてください。
解体すると住宅用地の特例から外れて翌年の固定資産税が上がるため、解体の時期も売却の見通しとあわせて判断しましょう。
空き家の売却を検討しているなら、「ベンナビ不動産売却」の活用がおすすめです。
「ベンナビ不動産売却」は、空き家をはじめとする訳あり物件を買い取るサービスです。
【ベンナビ不動産売却の特徴】
築年数が古い、家財が残っているなど、ほかの業者では断られやすい空き家でも相談できます。
まずは「ベンナビ不動産売却」で、無料査定を申し込むところから始めましょう。
空き家でも入れる火災保険はある?
あります。
使用実態があれば住宅物件として引き受けられる場合があり、対象外でも一般物件向けの商品や空き家専用保険を選べます。
引受基準は保険会社ごとに違うため、1社で断られても複数社に照会してください。
解体予定の空き家にも火災保険は必要?
解体まで期間が空くなら必要です。
解体前に火災が起きると、焼け残りの撤去で解体費用が想定より膨らみ、延焼すれば近隣への賠償も生じます。
解体日が確定しているなら、期間に合わせた短期の契約や中途解約を前提に検討してください。
空き家の火災保険料は年間いくらになる?
公的な統計がないため一律の金額は示せません。
空き家管理事業者の公表値では、一般物件扱いになると住宅物件のおおむね1.5〜2倍とされています。
実額は構造・築年数・所在地・補償範囲で変わるため、複数社の見積もりで確かめてください。
空き家の火災保険は誰が契約者になればいい?
原則として建物の所有者です。
相続した空き家で遺産分割が済んでいなければ相続人全員の共有になるため、誰を契約者にするかを全員で決めてください。
保険料の負担と保険金の分け方も、契約時に取り決めておくと後の争いを防げます。
空き家の火災保険を解約するとどうなる?
解約以降の損害は補償されなくなり、火災も自然災害も全額が自己負担になります。
長期契約なら残期間に応じた返戻金を受け取れます。
保険料が負担で解約を考えているなら、補償を絞る、免責金額を上げる、売却して保有をやめるといった選択肢と比べて決めましょう。
空き家の火災保険は、住宅物件として引き受けられるか一般物件になるかで結論が変わります。
住宅物件なら保険料を抑えられ地震保険も付けられますが、一般物件では保険料が住宅物件のおおむね1.5〜2倍になり地震保険は原則として付けられません。
区分は使用実態と管理状況で決まるため、実態をそのまま伝えたうえで複数社に照会してください。
居住中と偽って申し込む、空き家になった事実を知らせない、管理を放置したまま保険だけをかける。
3つはいずれも保険金を受け取れない結果につながります。
相続した空き家なら、保険の名義変更と相続登記を同時に進めてください。
相続登記には、取得を知った日から3年以内という期限が定められています。
保険料も固定資産税も、保有を続けるかぎり毎年発生します。
使う予定がない、保険を断られたという状態なら、売却が現実的な出口です。
まずは査定で金額を確かめてください。
迷う場合は、「ベンナビ不動産売却」で無料査定を依頼してみてください。
弁護士登録後、東証プライム(旧東証一部)の企業内弁護士として商事契約を含む企業法務を中心に活動を行い、2025年に当社に入社。現在インハウスローヤーとして多方面から事業サポートを行う。

