訳あり物件の売却なら
【専門の業者への依頼】がおすすめ!
【専門の業者への依頼】がおすすめ!
お電話でのお問い合わせ
ご相談内容に合わせてお電話ください
9:00〜18:00(水・日・祝休)
※時間外はWEBで24時間受付中
親の実家を相続して固定資産税の課税明細書を開くと、税金はかかっているのに法務局に登記簿がない建物が見つかる場合があります。
相談としては珍しくありません。
登記簿のない建物は未登記建物と呼ばれ、2024年4月に始まった相続登記の義務化の対象外です。
かわりに、所有権を取得した日から1か月以内に建物表題登記を申請する義務がかかり、期限は義務化の3年より短くなります。
本記事で整理するのは、相続した建物が未登記かどうかを手元の書類で判定する手順です。
放置した場合に生じる4つの不利益と、登記・解体・売却それぞれの費用の目安も解説します。
読み終えるころには、名義を整えて残すか手放すかを金額と期限で判断できるようになります。

弁護士登録後、東証プライム(旧東証一部)の企業内弁護士として商事契約を含む企業法務を中心に活動を行い、2025年に当社に入社。現在インハウスローヤーとして多方面から事業サポートを行う。
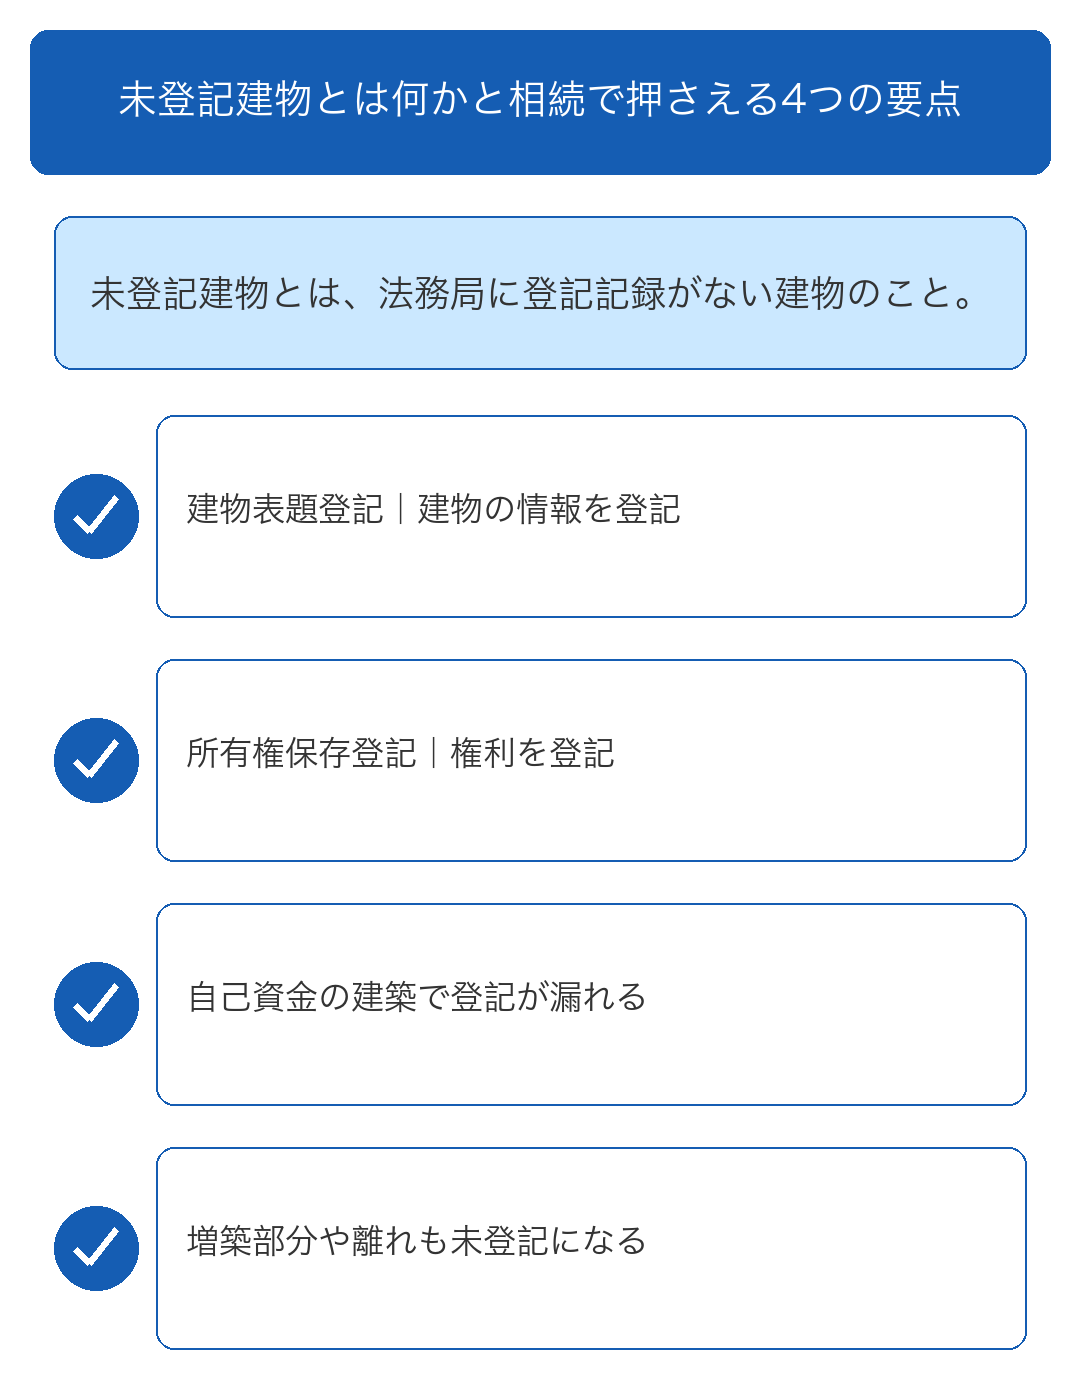
未登記建物とは、法務局に登記記録が作られていない建物を指します。
登記簿がないため、名義変更の手続きに進めません。
相続した建物が「名義が亡くなった親のまま」なのか「登記簿自体がない」のかで、必要な手続きは別物です。
建物の登記は2段階に分かれています。
1段目が建物の物理的な情報を記録する表題登記、2段目が所有権を記録する所有権保存登記です。
未登記建物では1段目から抜けているため、まず表題登記を入れなければ所有権の登記に進めません。
名義変更ができないと不動産会社や金融機関に言われる原因は、登記簿の不存在にあります。
| 登記の種類 | 記録される内容 | 依頼する専門家 | 登録免許税 |
|---|---|---|---|
| 建物表題登記 | 所在・地番・種類・構造・床面積 | 土地家屋調査士 | かからない |
| 所有権保存登記 | 最初の所有者の氏名・住所 | 司法書士 | 不動産の価額の0.4% |
登記の2段階の中身と、未登記のまま残る建物が生まれる理由が次の論点です。
相続の場面では、まず1段目が入っているかどうかを確かめてください。
建物表題登記とは所在・地番・種類・構造・床面積といった建物の物理的な情報を、登記記録に初めて記録する登記です。
表題登記が入ると建物に家屋番号が付き、法務局で登記事項証明書を取得できるようになります。
申請するのは土地家屋調査士です。
調査士が現地で建物を測量し、建物図面と各階平面図を作成して法務局へ提出します。
登記官は書類だけでなく現地の状況も調査したうえで、建物として登記できるかを判断します。
表題登記に登録免許税は不要です。
登録免許税法が税率を定めているのは所有権の保存や移転といった権利に関する登記で、表題登記は課税の対象に入っていないためです。
費用は土地家屋調査士へ支払う報酬が中心になります。
【参考】不動産登記法|e-Gov法令検索
所有権保存登記とは、表題部所有者として記録された人が、最初の所有者として権利の欄に登記を入れる手続きです。
表題登記だけでは建物の形が記録されただけの状態にとどまり、誰の物かという権利の欄は空のままになります。
保存登記まで進めて初めて、売買による所有権移転登記や、金融機関の抵当権設定登記の前提が整います。
建物を売る予定がある場合も、担保に入れて資金を借りたい場合も、保存登記は必須です。
申請するのは司法書士です。
登録免許税は不動産の価額に0.4%を掛けた金額と法律で決まっています。
未登記のため固定資産税評価額が付いていない建物では、法務局が近隣の類似建物をもとに認定した価額が計算のもとになります。
【参考】登録免許税法|e-Gov法令検索
未登記建物が生まれる主な理由は2つです。
1つは住宅ローンを使わずに自己資金で建てた場合で、金融機関が抵当権を設定しないため登記を求められません。
もう1つは、あとから足した増築部分・離れ・車庫・倉庫の変更登記が漏れているケースです。
昭和の時代に建てられた木造住宅では、大工に直接依頼して現金で支払い、登記を省いたまま何十年も使い続けた例が多く残っています。
所有者が亡くなって初めて、相続人が登記簿の不存在に気づきます。
相続の場面で見落としやすいのは、母屋は登記済みなのに附属建物だけが未登記というパターンです。
増築部分の変更登記も同じく漏れやすい部分です。
課税明細書の家屋の行を1行ずつ確認し、母屋以外の建物が載っていないかを点検してください。
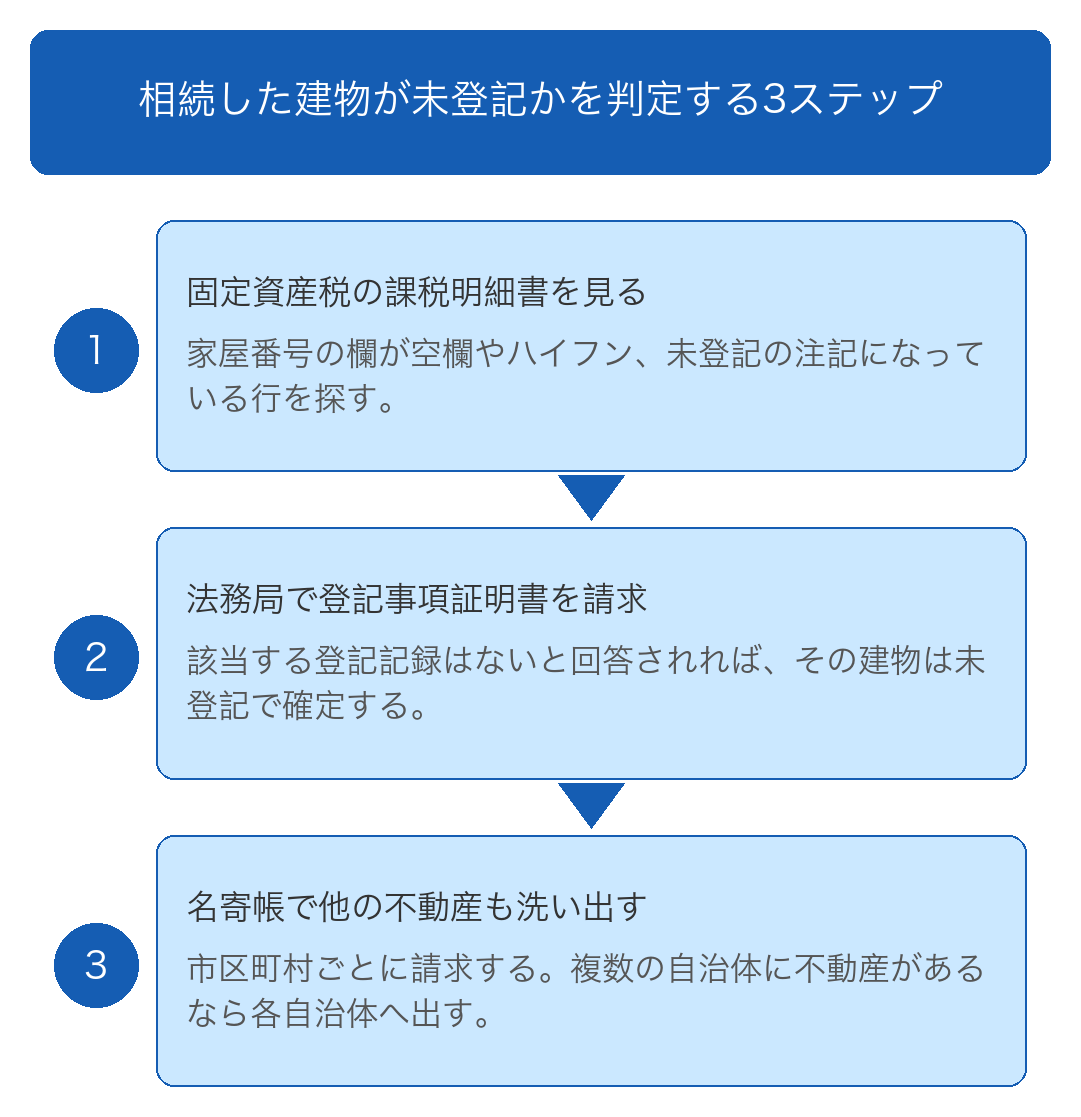
相続した建物が未登記かどうかは、手元の固定資産税課税明細書と法務局の登記事項証明書を突き合わせれば判定できます。
課税明細書に家屋番号の記載がなく、法務局でも登記事項証明書が取得できない建物は、未登記建物と考えて差し支えありません。
誤解しやすいのは、登記がないと所有者も決まっていないという理解です。
登記の有無と所有権の有無は別の問題で、建物を建てた人や建築費を負担して取得した人が所有者となり、亡くなれば相続人へ承継されます。
判定に迷いやすいのは、母屋が登記済みで増築部分だけが未登記というケースです。
登記事項証明書に記載された床面積と、課税明細書の床面積がずれていれば、増築部分が未登記の可能性を疑ってください。
【参考】民法|e-Gov法令検索
課税明細書は、毎年4月から6月ごろに納税通知書と同封で市区町村から届きます。
まずは亡くなった親あての納税通知書を探し、家屋の欄を開いてください。
家屋番号の欄が空欄、ハイフンだけ、または「未登記」と注記されている行を探してください。
該当する行の建物は、未登記の可能性が高いといえます。
家屋番号は表題登記が入ったときに付く番号のため、登記のない建物には付きません。
納税通知書が見つからない場合は、市区町村の資産税課で名寄帳を請求してください。
名寄帳には課税されている建物が一覧で載るため、通知書と同じ情報を確認できます。
相続人であれば戸籍謄本と本人確認書類を持参して請求できるため、書類が見つからない段階で手続きを止める必要はありません。
課税明細書で当たりを付けたら、法務局で建物の登記事項証明書を請求して確定させます。
窓口で「該当する登記記録はない」と回答された建物は、未登記で確定です。
登記事項証明書の請求先は、全国どこの法務局でもかまいません。
窓口で書面請求する場合の手数料は1通600円です。
建物の家屋番号がわからなくても、土地の地番から所在を検索してもらえるため、地番だけ控えて出向けば足ります。
証明書を請求する際は、建物だけでなく土地の登記事項証明書も同時に取ってください。
土地の名義が親のままなのか、祖父母の代で止まっているのかによって、あとで必要になる相続登記の範囲が変わります。
土地が祖父母名義のままなら、建物の手続きと並行して土地の相続登記も進める必要があります。
【参考】登記手数料について|法務省
名寄帳とは市区町村が課税している不動産を名義人ごとに一覧にした帳簿です。
登記の有無にかかわらず課税対象の不動産が載るため、未登記建物も含めて相続財産を洗い出せます。
名寄帳は、不動産の所在地を管轄する市区町村へ請求します。
相続人が請求する場合は、被相続人との関係がわかる戸籍謄本と、請求する人の本人確認書類を用意してください。
手数料は1通200円から400円程度で、自治体によって異なります。
注意したいのは、名寄帳が市区町村ごとに分かれている点です。
親が複数の市町村に不動産を持っていた場合、各自治体へ請求しなければ漏れが出ます。
遺産分割協議を終えたあとに未登記建物が見つかると、協議のやり直しが必要になります。
財産の全体像がつかめない段階なら、弁護士に依頼して調査から任せるほうが確実です。
2024年4月1日に始まった相続登記の申請義務は、所有権の登記がある不動産を対象としています。
登記簿が作られていない未登記建物には、義務化のルールは直接及びません。
かわりに適用されるのが、表題登記のない建物の所有権を取得した人に課される申請義務です。
期限は所有権を取得した日から1か月以内で、相続登記の3年より短く設定されています。
義務化の対象外という理由で先送りすると、かえって期限を過ぎた状態になります。
もう1点、建物と土地を分けて確認してください。
建物が未登記でも土地が登記済みであれば、土地の側には相続登記の3年の義務がかかります。
1つの実家に2つの異なる期限がかかるため、どちらの手続きから着手するかを最初に決めておくと迷いません。
相続登記の申請義務は、所有権の登記名義人が亡くなった場合に、相続で所有権を取得した人へ課されます。
期限は自分のために相続が始まったことを知り、かつ所有権を取得したことを知った日から3年以内です。
正当な理由なく怠ると、10万円以下の過料の対象になります。
未登記建物には、そもそも所有権の登記名義人が存在しません。
名義人がいない以上、名義人の死亡を前提とする義務のルールは働かず、未登記建物は義務化の対象外です。
対象外だからといって放置してよいわけではありません。
土地が登記済みなら土地側には3年の期限がかかり、建物には次に説明する1か月の期限がかかります。
建物と土地の両方について、期限を別々に管理してください。
【参考】不動産登記法|e-Gov法令検索
不動産登記法は、区分建物以外で表題登記のない建物の所有権を取得した人に義務を課しています。
内容は、取得した日から1か月以内に表題登記を申請することです。
相続で未登記建物の所有権を取得した相続人も、所有権を取得した人にあたるため、申請義務を直接負います。
正当な理由なく申請を怠った場合、10万円以下の過料に処せられます。
過料は刑罰ではなく、行政上の秩序罰です。
前科にはならないものの、裁判所から通知が届く手続きのため放置は避けてください。
すでに1か月を過ぎている場合でも、表題登記の申請自体は受け付けられます。
期限切れを理由に手続きが止まることはないため、気づいた時点で土地家屋調査士へ依頼してください。
相続人の間で建物を誰が取得するかが決まっていない段階なら、先に遺産分割の話し合いを進める必要があります。
【参考】不動産登記法|e-Gov法令検索
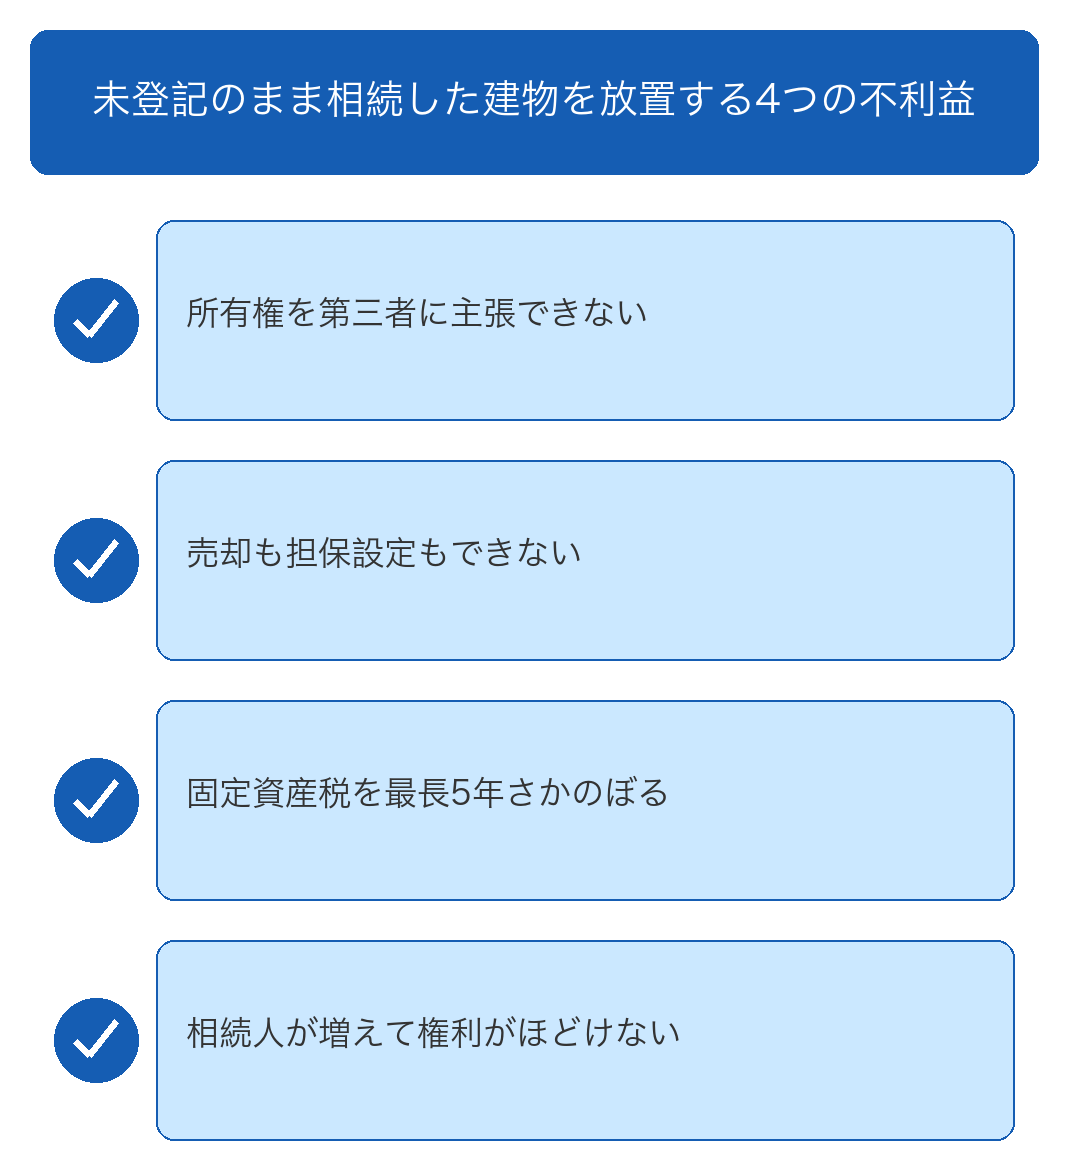
未登記のまま置く利点は登記費用がかからない点にとどまり、負担は税金だけでなく権利の面にも及びます。
所有権の主張、売却と担保、固定資産税、将来の相続という4つの角度で整理します。
不動産の権利は、登記をしなければ第三者に対して主張できません。
売買や相続で建物を取得しても、登記がなければ「自分の建物だ」と言い切れない場面が生じます。
問題が起きやすいのは、他人の土地の上に建物が建っているケースです。
土地の所有者が第三者へ土地を売った場合、建物の登記がなければ新しい土地所有者に借地権を主張できません。
結果として、建物の収去と土地の明渡しを求められるおそれがあります。
借地の上に建つ実家を相続した場合、建物の登記の有無は最優先で確認してください。
建物の登記があれば、土地の賃貸借契約書がなくても地主の交代に対抗できます。
土地の賃貸借契約書を探し、契約の名義と期間を併せて把握しておくと、地主との交渉で不利になりません。
【参考】民法|e-Gov法令検索
登記簿がない建物では、買主へ所有権移転登記を渡せません。
買主は代金を払っても登記を受けられないため、一般の仲介による売買はほぼ成立しないと考えてください。
金融機関の融資も同様です。
抵当権は登記して初めて効力を第三者に主張できるため、登記簿のない建物には抵当権を設定できません。
買主が住宅ローンを使う前提の取引は、登記がない時点で組み立てられなくなります。
リフォームローンや事業資金の借入れでも、建物は担保として使えません。
まとまった資金を借りたい場合、担保になるのは土地だけになり、借入可能な額が下がります。
建物を売る予定があるなら、表題登記と所有権保存登記を先に入れて名義を整えるのが基本の手順です。
登記を入れずに買主を探しても、契約直前で止まるだけに終わります。
未登記建物の多くは市区町村が現況調査で把握しており、すでに課税されています。
ただし増築部分などが把握されていなかった場合、あとから課税漏れが発覚することがあります。
固定資産税の賦課決定には期間の制限があり、法定納期限の翌日から5年が上限です。
裏を返せば、課税漏れが判明した場合は最長5年分をさかのぼって請求されます。
偽りその他不正の行為で税額を免れていた場合の期間は7年に延びます。
すでに納税通知書が届いて課税されている建物であれば、追徴が起きるのは増築部分などが漏れていた場合だけです。
未登記であれば追徴される、というわけではありません。
まずは課税明細書の床面積と現況の床面積を見比べ、差がないかを確認してください。
【参考】地方税法|e-Gov法令検索
未登記のまま次の相続が起きると、権利を持つ相続人が枝分かれして増えていきます。
子の世代で3人だった相続人が、孫の世代では10人を超える例も珍しくありません。
相続人が増えるほど、遺産分割協議に必要な合意を集めるのが難しくなります。
面識のない親族へ連絡を取り、全員から署名と実印をもらう作業には時間も費用もかかります。
所在のわからない相続人がいる場合は、家庭裁判所へ不在者財産管理人の選任を申し立てる手続きが必要です。
話し合いが進まない段階で自力の説得を続けるより、弁護士に代理人として入ってもらったほうが早く決着します。
連絡が取れない相続人がいる、遺産の分け方で対立しているといった事情があるなら、登記より先に相談してください。
登記がないから固定資産税もかからない、という理解は誤りです。
課税の根拠は登記ではなく、建物が実際に存在しているかどうかにあります。
市区町村は職員による現況調査で建物を把握し、課税台帳に登録して課税します。
登記の有無は課税の可否と無関係です。
相続後に何もしないと、納税通知書は亡くなった親あてに届き続けます。
相続人の誰が納めるかが決まらないまま滞納が積み上がると、延滞金が加算されます。
未登記建物の納税義務者を相続人へ切り替える手続きの窓口は、法務局ではなく市区町村です。
登記とは別の手続きになるため、どちらか一方だけでは名義が整いません。
未登記建物が登録される台帳の種類と、納税義務者を変える届出の進め方が次の論点になります。
固定資産税の課税は、市区町村が備える台帳をもとに行われます。
登記のある家屋は家屋課税台帳に、登記のない家屋は家屋補充課税台帳に登録され、いずれも固定資産税の対象です。
| 台帳の種類 | 登録される家屋 | 記載のもとになる情報 |
|---|---|---|
| 家屋課税台帳 | 登記のある家屋 | 法務局から市区町村へ通知される登記の内容 |
| 家屋補充課税台帳 | 登記のない家屋 | 市区町村の職員による現況調査 |
課税明細書を見ると、家屋番号の欄が空欄でも評価額と税額はきちんと印字されています。
空欄だから課税されていない、と読み違えないでください。
市区町村は数年に一度、航空写真や現地調査で新しい建物を把握しており、未登記でも課税から漏れ続ける例は多くありません。
台帳の名称は自治体によって補充課税台帳と略される場合もあります。
なお、建物が建っている土地は住宅用地の特例の対象です。
1戸あたり200平方メートル以下の部分は課税標準額が6分の1に、200平方メートルを超える部分は3分の1に下がります。
特例が適用されるかどうかは建物の利用状況で決まり、建物の登記の有無では変わりません。
【参考】地方税法|e-Gov法令検索
未登記建物の納税義務者を変えるには、市区町村の資産税担当課へ未登記家屋所有者変更届を提出します。
届出の名称は自治体によって異なり、未登記家屋名義変更届と呼ぶ市区町村もあります。
必要書類は自治体ごとにまちまちです。
一般的には、遺産分割協議書の写し、相続人全員の戸籍謄本、届出をする人の本人確認書類を求められます。
遺産分割協議が済んでいない場合は、相続人の代表者を届け出る様式が用意されている自治体もあります。
注意したいのは、届出に所有権を確定させる効力がない点です。
届出はあくまで課税台帳の名義を書き換える手続きにすぎません。
権利として名義を確定させたいなら、表題登記と所有権保存登記まで進めてください。
未登記建物には家屋番号が付いていないため、登記済みの建物と同じ書き方では特定できません。
所在地番・種類・構造・床面積の4点を記載し、末尾に「未登記」と付記して建物を特定します。
| 記載項目 | 登記済み建物 | 未登記建物 |
|---|---|---|
| 所在 | 登記事項証明書のとおり | 課税明細書のとおり |
| 家屋番号 | 記載する | 記載しない(「未登記」と付記) |
| 種類・構造・床面積 | 登記事項証明書のとおり | 課税明細書のとおり |
記載例は次のとおりです。
所在 ○○市○○町一丁目12番地3
種類 居宅
構造 木造かわらぶき2階建
床面積 1階 62.10平方メートル 2階 41.32平方メートル
(未登記)
記載内容は課税明細書の表記に合わせてください。
協議書の記載と課税明細書の表記がずれていると、市区町村への届出や表題登記の申請で補正を求められます。
増築している建物では、課税明細書の床面積と現況の床面積が食い違う場合があります。
協議書を作る前に、土地家屋調査士へ現況の確認を依頼すると安全です。
未登記建物の名義を整える手続きは、土地家屋調査士による建物表題登記から始まります。
表題部が作られていなければ権利の欄を作れないため、順序を入れ替えることはできません。
表題登記の完了後は、次の段階として司法書士による所有権保存登記で相続人名義に変えます。
2つの手続きを別々の専門家に頼む形になるため、窓口を一本化したい場合は司法書士事務所へまとめて相談する方法もあります。
費用は、2つの登記の報酬と登録免許税の合計です。
表題登記、所有権保存登記、費用の合計という順で中身を見ていきます。
相続人が複数いる場合は、遺産分割協議で建物の取得者を決めてから申請してください。
協議が終わらないまま登記を進めると、あとで登記のやり直しが必要になります。
着手から名義が整うまでの期間は、資料がそろっていればおおむね1か月から2か月です。
建物表題登記は土地家屋調査士の業務です。
調査士が現地で建物を測量し、建物図面と各階平面図を作成したうえで法務局へ申請します。
申請から完了までの期間は、資料がそろっていれば2週間から1か月程度が目安です。
用意する書類は次のとおりです。
いずれも、建物が建てられた経緯と誰が所有者かを示すために求められます。
古い建物では建築確認済証が残っていない場合も多くあります。
済証が残っていない場合に使えるのは、次の資料です。
いずれも土地家屋調査士が集め方を案内してくれます。
資料が乏しくても登記をあきらめる必要はありません。
所有権保存登記は司法書士の業務です。
表題部所有者を亡くなった親としたうえで、相続人が自分の名義で保存登記を申請します。
添付するのは遺産分割協議書、相続人全員の戸籍謄本、取得する相続人の住民票などです。
登録免許税は、不動産の価額に0.4%を掛けた金額と法律で定められています。
価額1,000万円の建物なら4万円です。
未登記のため固定資産税評価額が付いていない建物では、法務局が近隣の類似建物をもとに認定した価額をもとに計算します。
申請から完了までは、法務局が混み合っていなければ1週間から2週間程度です。
相続人が遠方にいる場合でも、司法書士に委任すれば法務局へ出向く必要はありません。
書類の郵送だけで手続きを終えられます。
【参考】登録免許税法|e-Gov法令検索
木造2階建ての一般的な住宅であれば、表題登記と所有権保存登記を合わせた費用は12万円から22万円程度が目安です。
金額の大半は土地家屋調査士と司法書士へ支払う報酬で、税金の割合は多くありません。
| 手続き | 依頼先 | 報酬の目安 | 税金 |
|---|---|---|---|
| 建物表題登記 | 土地家屋調査士 | 8万円〜15万円 | かからない |
| 所有権保存登記 | 司法書士 | 2万円〜5万円 | 不動産の価額の0.4% |
報酬の金額は、土地家屋調査士と司法書士の事務所が公表している料金表をもとにした幅です。
事務所ごとに設定は異なるため、依頼前に見積もりを取ってください。
離れや倉庫といった附属建物が複数ある場合、資料の復元が必要な古い建物の場合は、総額が20万円台まで上振れすることもあります。
相続人が複数いる場合は、登記費用を誰がどの割合で負担するかを遺産分割協議のときに決めておいてください。
取り決めがないまま代表者が立て替えると、あとで回収できずに揉める原因になります。
費用の分担や建物の取得者で対立している段階なら、弁護士に間に入ってもらうと話が進みます。
未登記建物を解体する場合、法務局へ提出する建物滅失登記は必要ありません。
登記記録がない以上、閉じるべき記録も存在しないためです。
かわりに、市区町村へ家屋滅失届を提出して課税台帳から抹消してもらいます。
| 状況 | 法務局への手続き | 市区町村への手続き |
|---|---|---|
| 登記済みの建物を解体 | 建物滅失登記(1か月以内) | 家屋滅失届 |
| 未登記の建物を解体 | 不要 | 家屋滅失届 |
解体するだけであれば、事前に表題登記を入れる必要もありません。
壊す建物にわざわざ登記を入れれば、登記費用と解体費の二重負担になります。
登記を入れてから壊すのは費用の二重払いになるため、解体が確定している建物では登記に進まないでください。
届出が遅れると、建物がすでに無いのに翌年度も課税が続く場合があります。
解体が終わったらすみやかに市区町村へ届け出てください。
滅失登記が不要になる理由と、家屋滅失届を出さなかった場合の税負担が押さえどころです。
建物滅失登記とは建物が取り壊されたことを登記記録に反映し、記録を閉じる手続きです。
登記済みの建物では、取り壊した日から1か月以内に申請する義務があります。
未登記建物には閉じるべき登記記録がないため、滅失登記は申請できず、申請する必要もありません。
解体にあたって法務局へ出向く手間は不要です。
必要な手続きは、市区町村への届出だけと考えてください。
見落としやすいのは、母屋が登記済みで附属建物だけが未登記というケースです。
母屋を含めて解体するのであれば、母屋の側には滅失登記の義務がかかり、怠れば10万円以下の過料の対象になります。
解体業者から受け取る取壊し証明書は、滅失登記と家屋滅失届の両方で使います。
原本を保管しておいてください。
【参考】不動産登記法|e-Gov法令検索
固定資産税は、毎年1月1日時点の状況をもとに1年分が課されます。
1月1日の時点で建物が残っていれば、1年分の税額は年の途中で解体しても戻りません。
年内に解体を終えても、市区町村が滅失を把握できないかぎり翌年度も課税されます。
届出に必要な書類は、取壊し証明書、工事請負契約書の写し、解体後の現況写真などが一般的です。
届出の期限を定めていない自治体が多いものの、年内の解体なら年内に提出しておいてください。
あわせて土地側の税額も確認してください。
建物を取り壊すと住宅用地の特例が外れ、土地の固定資産税が上がります。
翌年度の負担がいくら増えるかを市区町村の資産税課で試算してもらってから、解体の時期を決めてください。
【参考】地方税法|e-Gov法令検索
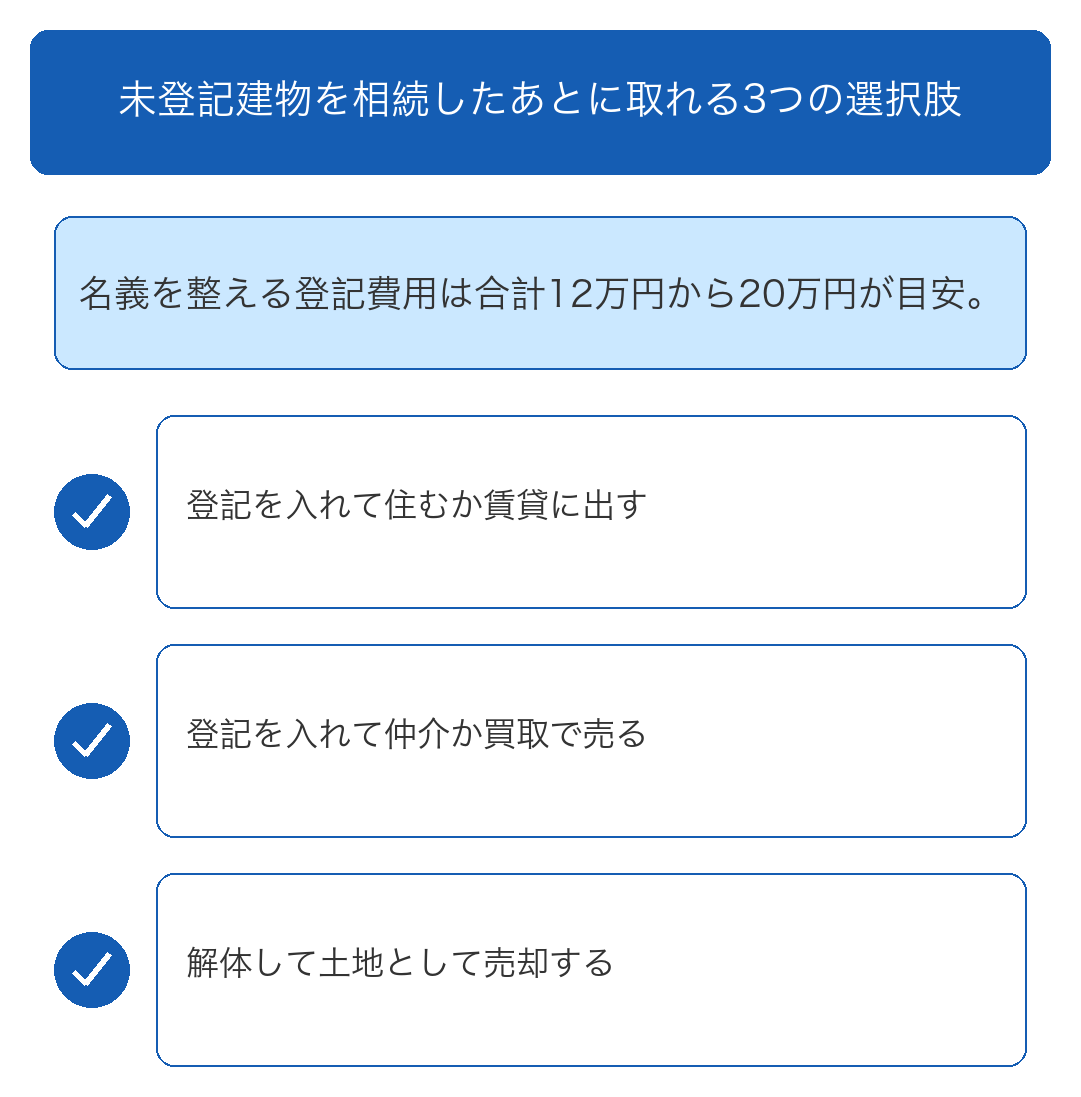
未登記建物を相続したあとの出口は、登記して残す・登記して売る・解体して土地として売るの3つです。
3つの選択肢それぞれについて、必要な手続きと費用、向いている状況を見ていきます。
| 選択肢 | 必要な手続き | 費用の目安 | 向いている状況 |
|---|---|---|---|
| 登記して住む・貸す | 表題登記+所有権保存登記 | 12万円〜22万円 | 建物が使える状態で、長く保有する予定がある |
| 登記して売る | 表題登記+所有権保存登記+売却 | 12万円〜22万円+仲介手数料 | 建物に値がつき、買主を探す時間がある |
| 解体して土地を売る | 家屋滅失届+解体 | 解体費が中心 | 老朽化が進み、建物に値がつかない |
建物を残して使い続けるなら、表題登記と所有権保存登記を入れて名義を整えてください。
未登記のままだと、火災保険の加入やリフォームローンの利用で支障が出る場合があります。
賃貸に出す場合、借主との契約自体は未登記でも結べます。
ただし所有権を第三者に主張できない点は同じです。
土地の所有者が別にいる借地上の建物では、土地が売られたときに立場が弱くなります。
10年以上保有する予定があるなら、登記費用は先行投資として回収しやすい支出です。
売るか残すかを決めかねている段階でも、登記を入れておけば選択肢を狭めずに済みます。
次の相続で子や孫に引き継ぐ予定があるなら、自分の代で名義を整えておくと後の手続きが軽くなります。
一般の不動産会社による仲介で売る場合、登記は必須です。
買主が所有権移転登記を受けられなければ取引が成立しないため、表題登記と所有権保存登記を済ませてから売り出してください。
一方、訳あり不動産を扱う買取業者のなかには、未登記の状態で相談を受け、登記の手配と並行して買取を進める先もあります。
買取価格に公的な統計は存在せず、業者が公表する事例でも建物の状態と立地で幅が大きく開きます。
1社の提示額だけで決めず、複数社の査定を取って比べてください。
相続人が複数いる場合は、売却の前に遺産分割協議を終える必要があります。
誰が建物を取得するかが決まらないまま買主と話を進めれば、契約直前で頓挫する結果になりがちです。
共有者や相続人との調整がつかない段階なら、弁護士・司法書士と連携した窓口へ相談すると手続きごと任せられます。
老朽化が進み建物に値がつかない場合は、解体して土地として売るほうが手取りが増える場合があります。
買主にとっては解体費の負担がなくなるため、更地のほうが買い手を見つけやすくなります。
木造住宅の解体費は、延床面積あたりの単価で見積もられるのが一般的です。
解体費用には国や自治体がまとめた公的な統計がなく、単一の相場は存在しません。
不動産情報サイトと解体工事の一括見積もりサービスが公表している目安では、木造で1坪あたり3万円から5万円程度です。
附帯工事や残置物の処分が加わると、総額はさらに上振れします。
見積もりは現地を見てもらったうえで取ってください。
【参考元】家を解体する費用相場(30・40・50坪)と失敗しない業者選び|SUUMO
【参考元】家の解体費用はいくら?
費用相場と戸建ての解体事例7選|クラッソーネ
注意したいのは、更地にすると土地の住宅用地の特例が外れ、翌年度の土地の固定資産税が上がる点です。
幅員4メートル以上の道路に2メートル以上接していない土地では、解体すると原則として建物を建て直せません。
解体前に接道の状況を市区町村の建築指導課で確認してください。
未登記建物の手続きは、順序を誤ると取り消しに手間がかかります。
単独での登記申請、未登記のままの売買契約、納税者を所有者と決めつける判断の3つが代表例です。
遺産分割協議が終わらないうちに、自分ひとりの名義で所有権保存登記を入れるのは避けてください。
ほかの相続人から、登記の抹消や更正を求められる可能性があります。
裁判になれば、費用も時間も余計にかかります。
法定相続分に応じた共有名義であれば、相続人の1人による単独申請も可能です。
ただし共有状態が登記簿に固定されると、あとで売るときに共有者全員から同意を得なければなりません。
正しい順序は、遺産分割協議で取得者を決めて協議書を作り、続けて表題登記と所有権保存登記を申請する流れです。
協議がまとまらない段階で登記を急ぐ理由はありません。
表題登記の1か月という期限を気にして先走るより、協議を先に整えたほうが結果として早く終わります。
登記が済んでいない状態で売買契約を結ぶと、決済日までに登記が間に合わず違約になるおそれがあります。
表題登記は現地調査と図面の作成が必要で、申請から完了まで2週間から1か月かかります。
買主が住宅ローンを使う場合、金融機関が求めるのは抵当権を設定できる状態です。
登記が完了しなければ融資は実行されず、決済が成立しません。
買主が現金で買う場合でも、所有権移転登記を受けられない点は同じです。
登記のない建物を現状のまま引き渡す契約は、あとで契約不適合を主張される原因になります。
契約を結ぶ前に、土地家屋調査士へ表題登記の所要期間を確認してください。
期間を把握してから決済日を逆算すれば、期限に追われずに進められます。
固定資産税の納税義務者は、市区町村の課税台帳に登録された人です。
台帳の登録と所有権の所在は、かならずしも一致しません。
長年支払っていたからといって、納めていた人が所有者だと確定するわけではありません。
親族間で建物を使い続けてきた場合や、口頭で贈与の話をしていた場合、台帳の名義と実際の所有者がずれている例が典型です。
建物を建てた人は誰か、建築費を誰が負担したかを、建築確認の名義や工事請負契約書、資金の出所から確認してください。
所有者がはっきりしないまま登記を進めると、あとから権利を主張されて紛争になります。
親族の間で建物の帰属について言い分が分かれているなら、登記の手配より先に弁護士へ相談してください。
相続した未登記建物の売却を検討しているなら、「ベンナビ不動産売却」の活用がおすすめです。
「ベンナビ不動産売却」は、再建築不可物件をはじめとする訳あり物件を買い取るサービスです。
【ベンナビ不動産売却の特徴】
接道義務を満たさない、建物が古いなど、ほかの業者では断られやすい土地や建物でも相談できます。
まずは「ベンナビ不動産売却」で、無料査定を申し込むところから始めましょう。
未登記建物を相続したら誰の名義になりますか?
遺産分割協議が終わるまでは、相続人全員が法定相続分に応じて共有している状態です。
協議で取得者を決めたうえで、建物表題登記と所有権保存登記を入れると、取得者ひとりの名義になります。
協議書がないまま登記を進めることはできません。
未登記建物は勝手に登記されることがありますか?
表題登記を申請できるのは、対象となる建物の所有権を取得した人だけです。
無関係の第三者が申請しても、登記官の現地調査と資料の審査で受理されません。
ただし親族の1人が先に登記を入れる例はあるため、課税明細書の名義を年に一度は確認してください。
古い未登記建物で建築確認済証がない場合も登記できますか?
資料をそろえれば登記できます。
資料を組み合わせて建物の存在と所有関係を裏づける方法が実務で用いられています。
使えるのは、固定資産税の課税履歴や電気・ガスの使用開始記録です。
工事完了引渡証明書や、近隣に長く住む人の証明書も根拠になります。
資料の集め方は土地家屋調査士に相談してください。
未登記建物の登記は自分で申請できますか?
申請は本人でもできます。
表題登記には建物図面と各階平面図の作成が必要で、測量の知識がなければ作れません。
表題登記は土地家屋調査士、所有権保存登記は司法書士へ依頼するのが現実的な選択です。
未登記建物を相続した場合も相続税の課税対象になりますか?
課税対象になります。
相続税の課税に登記の有無は影響せず、建物は固定資産税評価額をもとに評価します。
未登記で評価額が付いていない建物の場合、基準になるのは近隣の類似する建物の評価額です。
遺産の総額が基礎控除額を超えるかどうかで申告の要否が決まります。
相続した建物が未登記かどうかは、課税明細書の家屋番号と法務局の登記事項証明書を突き合わせれば判定できます。
未登記建物は2024年4月の相続登記義務化からは外れます。
かわりに、所有権を取得した日から1か月以内の建物表題登記が義務です。
怠れば10万円以下の過料の対象になります。
建物を残すなら表題登記と所有権保存登記を入れて名義を整え、費用は12万円から22万円程度を見込んでください。
手放すなら、登記を入れて売るか、解体して土地として売るかを手取りで比べましょう。
解体だけなら登記は不要で、市区町村への家屋滅失届で足ります。
相続人の間で建物の取得者が決まらない場合や、連絡の取れない相続人がいる場合は、登記の手配より先に弁護士へ相談してください。
査定額を先に知りたい場合は、無料査定から始めると判断の材料がそろいます。
迷う場合は、「ベンナビ不動産売却」で無料査定を依頼してみてください。
弁護士登録後、東証プライム(旧東証一部)の企業内弁護士として商事契約を含む企業法務を中心に活動を行い、2025年に当社に入社。現在インハウスローヤーとして多方面から事業サポートを行う。

