訳あり物件の売却なら
【専門の業者への依頼】がおすすめ!
【専門の業者への依頼】がおすすめ!
お電話でのお問い合わせ
ご相談内容に合わせてお電話ください
9:00〜18:00(水・日・祝休)
※時間外はWEBで24時間受付中
親から相続した家を売りに出したところ、仲介会社から「買主の住宅ローンが通らない」と告げられて商談が流れた。
あるいは自分でリフォーム資金を借りようとして、銀行の窓口で断られた。
再建築不可物件を持つ方から寄せられる相談で、もっとも多いのは資金の壁です。
原因は建物の古さではなく、敷地が道路に接している状況にあります。
建築基準法の接道義務を満たさない土地は担保としての評価が出にくく、多くの金融機関が住宅ローンの取扱い対象外としているためです。
銀行を回っても、接道の状態が変わらない限り結論は動きにくくなります。
ただし打つ手がなくなったわけではありません。
住宅ローン以外の資金調達手段は4つ、接道義務を満たす状態に変えて住宅ローンの対象に戻す方法は5つです。
売却であれば、買主のローン審査に左右されない売り方も選択肢です。
本記事では、住宅ローンが下りない理由と、代わりに使える4つの資金調達手段を整理します。
再建築可能にする方法と、買主のローンが通らずに売却が止まる仕組みも扱う内容です。
読み終えるころには、自分の条件に合う方法を1つ選べる状態になります。

弁護士登録後、東証プライム(旧東証一部)の企業内弁護士として商事契約を含む企業法務を中心に活動を行い、2025年に当社に入社。現在インハウスローヤーとして多方面から事業サポートを行う。

再建築不可物件とはいま建っている家を解体すると、新しい建物を建てられなくなる物件を指します。
住み続けるのも、売るのも、貸すのも可能です。
できないのは建て替えだけです。
自分の物件が該当するかどうかは、接道義務という基準、当てはまる土地のパターン、役所での確認手順の3つで判定できます。
接道義務とは建築物の敷地が道路に2m以上接していなければならないという建築基準法43条1項の決まりです。
幅員とは道路の横幅、間口とは敷地が道路に接している部分の長さを指します。
道路の中身は同法42条1項が定めており、幅員4m以上のもののうち次の5種類に限られます。
特定行政庁とは建築主事を置く市区町村長または都道府県知事です。
幅員の基準には例外もあります。
都道府県都市計画審議会の議を経て特定行政庁が指定した区域では、道路とみなされる幅員は6m以上です。
さらに43条3項により、地方公共団体は特殊建築物や階数3以上の建築物について、条例で接道要件を上乗せできます。
自分の敷地に何が適用されるかは建築指導課に照会してください。
接道義務を満たさない土地のパターンは次の4つです。
実務で最も多いのは、旗竿地で間口が2mをわずかに下回るパターンです。
1.8mや1.9mといった数十センチの不足であれば、隣地の一部を買い取るだけで解消できる場合があります。
接する道が私道の場合は、扱いが分かれます。
特定行政庁から位置指定道路や2項道路の指定を受けている私道なら、建築基準法上の道路です。
接する敷地は接道義務を満たせます。
指定を受けていない単なる通路や農道であれば、道路としては扱われません。
再建築の可否は、不動産会社に聞く前に自分で確かめられます。
手順は次の2つです。
道路種別の照会では、前面道路が建築基準法42条の何項何号に当たるかが回答されます。
「建築基準法上の道路ではない」と回答されれば、再建築不可と判断できます。
照会は無料です。
法務局では公図と地積測量図を取得してください。
地積測量図には間口の寸法が記載されているため、2mを満たすかどうかは机上で確認が可能です。
地積測量図が備え付けられていない古い土地では、土地家屋調査士による現況測量が必要になります。
固定資産税の評価額が周辺の土地より著しく低い場合は、再建築不可を疑う手がかりになります。
ただし評価額だけで断定はできないため、まず建築指導課に道路種別を照会してください。
住宅ローンが下りにくい理由は3つあります。
担保としての評価が融資額に見合わない点、貸し倒れリスクが高い点、そしてフラット35の技術基準に適合できない点です。
銀行を変えても、接道の状態が変わらない限り結論は動きにくいままです。
住宅ローンは、購入する土地と建物に抵当権を設定したうえで貸し出す仕組みです。
抵当権とは、返済が滞った場合に担保の不動産を売却して貸したお金を回収できる権利を指します。
金融機関にとって、担保をいくらで売れるかが融資の可否を左右します。
建て替えができない土地を買えるのは、現金を用意できる層だけです。
売却先が狭いため換価に時間がかかり、評価額は周辺の再建築可能な土地を下回ります。
融資希望額に対して担保が足りないと判断されれば、審査は通りません。
評価の下げ幅は、立地・接道の不足幅・再建築可能にできる見込み次第です。
公的な統計は存在しないため、一律の目減り率を前提に資金計画を立てるのは避けてください。
実際の評価額は、金融機関または不動産会社に個別に確かめてください。
貸し倒れリスクとは、金融機関が貸したお金を回収できなくなる可能性を指します。
再建築不可物件では、リスクの中身が通常の住宅と別物です。
火災や地震で建物が失われた場合、通常の住宅なら建て替えて住み続けられます。
再建築不可物件では建て替えができないため、借り手は別の住まいを借りるか買うかの選択を迫られます。
新しい住まいの家賃と、住めなくなった家のローンを二重に負担する状態です。
返済が滞るおそれは通常の住宅より大きくなります。
再建築不可物件は建築基準法の施行前に建てられた古い家が多く、耐震性の面でも建物が失われるリスクを抱えています。
保証会社も同じ理由で慎重です。
銀行だけで判断できる余地は限られています。
否決の理由を追及しても審査結果が覆る例は多くないため、時間をかけずに次の手へ移ってください。
フラット35は、住宅金融支援機構が定める技術基準に適合していることを融資の条件としています。
適合を証明するには、検査機関などが発行する適合証明書の提出が必要です。
適合証明は建築基準法に適合した住宅であることを前提とするため、接道義務を満たさない再建築不可物件では取得が難しくなります。
取扱いの対象外とされる場合が多い住宅ローンは次のとおりです。
金融機関を何行も回っても、接道義務を満たさない状態が変わらない限り結論は同じです。
時間をかけて申込みを重ねるより、代わりの資金調達手段を検討する段階だと考えてください。
前面道路が私道である場合や、間口が2mを満たすかどうかの判断が分かれる場合は、権利関係の見極めが要ります。
不動産に詳しい弁護士に一度確認しておくと、金融機関に説明する材料もそろいます。

再建築不可物件で使えるのは、不動産担保ローン・フリーローン・リフォームローン・共同担保の4つです。
借入額の上限と金利水準、使いみちの制限が手段ごとに異なります。
借入額と金利は各金融機関が個別に定めており、審査の結果で変わります。
どれを選ぶかの分かれ目は、物件を手放したいのか住み続けたいのかです。
不動産担保ローンとは、不動産に抵当権を設定して融資を受けるローンを指します。
住宅の購入に用途を限定する住宅ローンと違い、使いみちに原則として制限がありません。
住宅ローンとの違いは3点です。
使いみちが自由である点、金利が住宅ローンより高く設定される点、そして審査で担保の換価性を重く見る点です。
担保を重視するぶん、再建築不可物件でも受け入れる貸し手が存在します。
ただし借入額は担保評価に連動するため、再建築不可物件では評価額に見合う水準まで抑えられます。
銀行や信用金庫では断られるケースが大半です。
実際の受け皿になるのは、不動産担保ローンを専門に扱うノンバンクや信販会社です。
申込先を選ぶ際は「再建築不可物件に対応」と商品ページに明記している貸し手を探してください。
返済が滞れば担保に入れた不動産を失うため、返済計画は売却も含めて組んでおく必要があります。
フリーローンとは、使いみちが原則自由な無担保のローンを指します。
物件を担保に入れる必要がないため、再建築不可物件でも申込み自体は可能です。
借入枠を決めるのは物件ではなく、申込者の年収と信用情報です。
無担保であるぶん貸し手のリスクが高く、借入額は数十万円から数百万円にとどまります。
金利も4つの手段のなかで最も高い水準になります。
購入資金の全額をフリーローンでまかなうのは非現実的です。
向いているのは、登記費用や仲介手数料といった諸費用の補填、または小規模な修繕費用の調達です。
数百万円を超える資金が必要なら、不動産担保ローンか共同担保を検討してください。
どの手段が自分の状況に合うか判断がつかない場合は、物件の権利関係を把握している弁護士に相談すると整理が進みます。
リフォームローンとは、使いみちをリフォームに限定したローンです。
種類は有担保型と無担保型の2つで、有担保型のほうが高額かつ長期の借入れに向きます。
注意が必要なのは、借りられても工事ができない場合がある点です。
建築基準法6条1項は、階数2以上または延べ面積200㎡超の建築物について、大規模の修繕や大規模の模様替にも建築確認を求めています。
再建築不可物件は接道義務を満たさないため、建築確認が必要な工事は着手できません。
2022年6月に公布され2025年4月に施行された改正で、建築確認の対象が広がりました。
国土交通省は、木造戸建の大規模なリフォームにも建築確認手続きが必要になったと公表しています。
2階建ての木造住宅で主要構造部の過半に手を入れる工事は、改正後は建築確認が必要になるため着手できません。
内装の張り替え、設備交換、外壁塗装、雨漏りの補修であれば建築確認は不要です。
工事内容が対象になるかは、契約前に施工会社へ照会してください。
【参考元】建築確認・検査の対象となる建築物の規模等の見直し(国土交通省)
共同担保とは、1つの債権のために複数の不動産へ抵当権を設定する方法を指します。
担保評価の合計で審査されるため、再建築不可物件だけでは足りない担保価値を別の不動産で補えます。
担保に出す不動産は自分名義でなくても構いません。
親族名義の不動産を担保に提供してもらう方法もあります。
担保を差し出した親族は物上保証人となります。
物上保証人とは、自分は借りていないものの、自分の財産だけを担保として差し出す人です。
担保に入れるには、所有者から同意を得たうえで抵当権設定登記を申請します。
デメリットは2つあります。
返済が滞ると担保に入れたすべての不動産を失う点と、完済するまで担保に入れた不動産を単独で売却できなくなる点です。
家族の資産を巻き込む判断になるため、担保提供を受ける前に権利関係と返済不能時の影響を弁護士に確認しておいてください。

接道義務を満たせば、物件は住宅ローンの対象に戻ります。
取りうる手段は次の5つです。
間口・幅員・道路の種類のどれが不足しているかで、選ぶ手段が変わります。
いずれも費用と、数ヵ月から年単位の期間がかかります。
隣地所有者や行政の判断で成立しない場合もあるため、着手前に見通しを立てましょう。
間口が2mに足りない土地では、隣地の一部を取得して間口を広げれば接道義務を満たせます。
進め方は次のとおりです。
分筆とは、1つの土地を登記上2つ以上に分ける手続きを指します。
分筆と所有権移転登記まで済ませてはじめて、間口が2m以上ある敷地として扱われます。
測量から登記完了までの期間は、交渉期間を除いても3ヵ月から半年ほどです。
注意したいのは、賃借や地役権の設定では接道義務を満たせない場合がある点です。
地役権とは、他人の土地を自分の土地のために利用できる権利を指します。
所有権の取得を基本線としましょう。
隣地所有者が応じない、相続で所有者が分からない場面では、所有者調査と交渉を弁護士に任せられます。
建築基準法42条2項は、幅員4m未満の道でも道路とみなす場合を定めています。
対象は、法律の適用が始まった時点で建築物が立ち並んでいた道のうち、特定行政庁が指定した道だけです。
みなし道路では、道の中心線から水平距離2mの線が道路の境界線として扱われます。
境界線まで敷地を後退させる作業がセットバックです。
後退幅は前面道路の状況によって変わります。
前面道路の幅が3mで反対側にも住宅がある場合、0.5m分を後退させます。
後退した部分は道路として扱われ、建ぺい率と容積率の計算対象外です。
敷地が狭くなるぶん、建てられる建物も小さくなります。
踏み切る前に、後退後の面積で希望する広さの家を建てられるか試算してください。
建築基準法43条2項1号は、接道義務の例外の1つを定めています。
対象は、敷地が幅員4m以上の道に2m以上接する建築物のうち、利用者が少数であるとして国土交通省令の基準に適合する建築物です。
「利用者が少数」の中身は、建築基準法施行規則10条の3第3項2号が定めています。
延べ面積は原則500㎡以内です。
特定行政庁が交通上・安全上・防火上・衛生上の支障がないと認めれば、接道義務は適用されません。
条文にいう「道」は、建築基準法上の道路には当たらないものの幅員4m以上を確保している通路です。
ただし幅員だけでは足りません。
避難と通行の安全に関する国土交通省令の基準にも適合していなければ、認定は受けられません。
前面が農道や里道なら、両方を建築指導課で確認してください。
手続きの重さは2項2号の許可より軽くなります。
認定では建築審査会の同意が不要で、特定行政庁の判断だけで足りるためです。
事前相談から結論までは2ヵ月から半年ほどが目安です。
申請書類と計画図面の作成には専門的な知識が要るため、建築士や設計事務所に依頼してください。
建築基準法43条2項2号は、接道義務の例外をもう1つ定めています。
対象になるのは、敷地の周囲に広い空地がある建築物など、国土交通省令の基準に適合する建築物です。
特定行政庁が交通上・安全上・防火上・衛生上の支障がないと認めたうえで、建築審査会の同意を得て許可します。
許可されれば接道義務は適用されません。
1号の認定と違い、特定行政庁の判断だけでは足りず建築審査会の同意が前提です。
審査会は月に1回程度の開催が一般的で、申請から結論までに数ヵ月を要します。
許可が下りやすいのは、敷地の周囲に公園や広場といった空地があり、消防車が接近できる土地です。
空地がない密集地では見通しは厳しくなります。
許可は建物ごとの判断です。
許可を得て建て替えた後、次の建て替えでは改めて申請が必要になります。
一度の許可で恒久的に再建築可能な土地になるわけではないため、売却時の説明でも扱いに注意しましょう。
建築基準法42条1項5号は、特定行政庁から位置の指定を受けた道を道路と定めています。
対象は、道路法や都市計画法によらずに築造された、政令基準に適合する道です。
指定を受ければ、接する敷地は接道義務を満たします。
手続きの流れは次のとおりです。
私道が共有なら、共有者全員から承諾を得なければなりません。
1人でも反対すれば手続きは進みません。
連絡が取れない共有者がいる場合や、承諾の見返りに過大な金銭を求められた場合は、交渉を弁護士に任せてください。
弁護士には、共有者の所在調査から交渉、訴訟対応まで依頼できます。
売主が直面する問題は「買い手が見つからない」ではありません。
買い手は現れるものの、資金を用意できずに離脱していきます。
住宅ローンを使えないのは買主も同じだからです。
仲介で一般の買主を待ち続けると、契約と解除を繰り返すことになります。
ローン特約とは、買主が期日までに融資の承認を得られなかった場合に、売買契約を無条件で解除できる旨を定めた特約を指します。
住宅の売買契約では標準的な条項です。
解除されると契約は最初からなかったものとして扱われ、受け取った手付金は買主に返還されます。
売主に違約金は入りません。
再建築不可物件では融資が否決される確率が高く、契約から解除までの1ヵ月から2ヵ月が空転します。
空転している間、物件を他の買主に売ることはできません。
売買契約を結んだ時点で物件は市場から引き上げられ、他社からの問い合わせも止まるためです。
売り出してから半年で3回契約と解除を繰り返せば、半年をまるごと失った状態になります。
固定資産税と管理費用だけが積み上がります。
一般の買主を待ち続けるより、現金購入を前提とした売り方に切り替える判断が必要です。
住宅ローンを使えない以上、購入できるのは自己資金を用意できる層か、再建築不可物件を扱う買取業者に限られます。
売り出し価格を下げても、買主が資金を調達できない状況は変わりません。
値下げだけでは成約に近づきにくい構図です。
むしろ価格を下げるほど、資金力のある買主だけが残る構図になります。
買取業者は得意分野が分かれます。
提示額は、物件の状態に合う業者を選べるかどうかで変わる数字です。
業者選びで先に確かめるのは、宅地建物取引業の免許を持っているかどうかです。
免許番号は各社のサイトに掲載されており、国土交通省の検索システムで照合できます。
価格を下げるより買主層を変えるほうが成約に近づきます。
契約条件に不安が残るなら、契約前に弁護士へ確認しましょう。
通行・掘削承諾書とは、私道の所有者が通行と地中の掘削を認める旨を記載した書面を指します。
上下水道管やガス管の引き込み工事には、私道を掘る作業が伴います。
承諾書がなければ、買主は工事に着手できません。
私道が共有の場合、共有者全員から承諾を得る必要があります。
1人でも応じなければ工事は進みません。
そろえておく書面は次のとおりです。
宅地建物取引業法35条1項は、宅地建物取引業者に重要事項の説明を義務づけています。
契約成立までの間に宅地建物取引士をして、登記された権利の種類と内容などの法定事項を書面で説明させる決まりです。
私道負担も説明対象に含まれるため、承諾書の有無は買主に伝わります。
承諾が取れない場合、共有者との交渉や訴訟は弁護士の領域です。
所在の分からない共有者の調査から交渉までを任せられるため、売り出し前に相談しておくと売却期間を短縮できます。
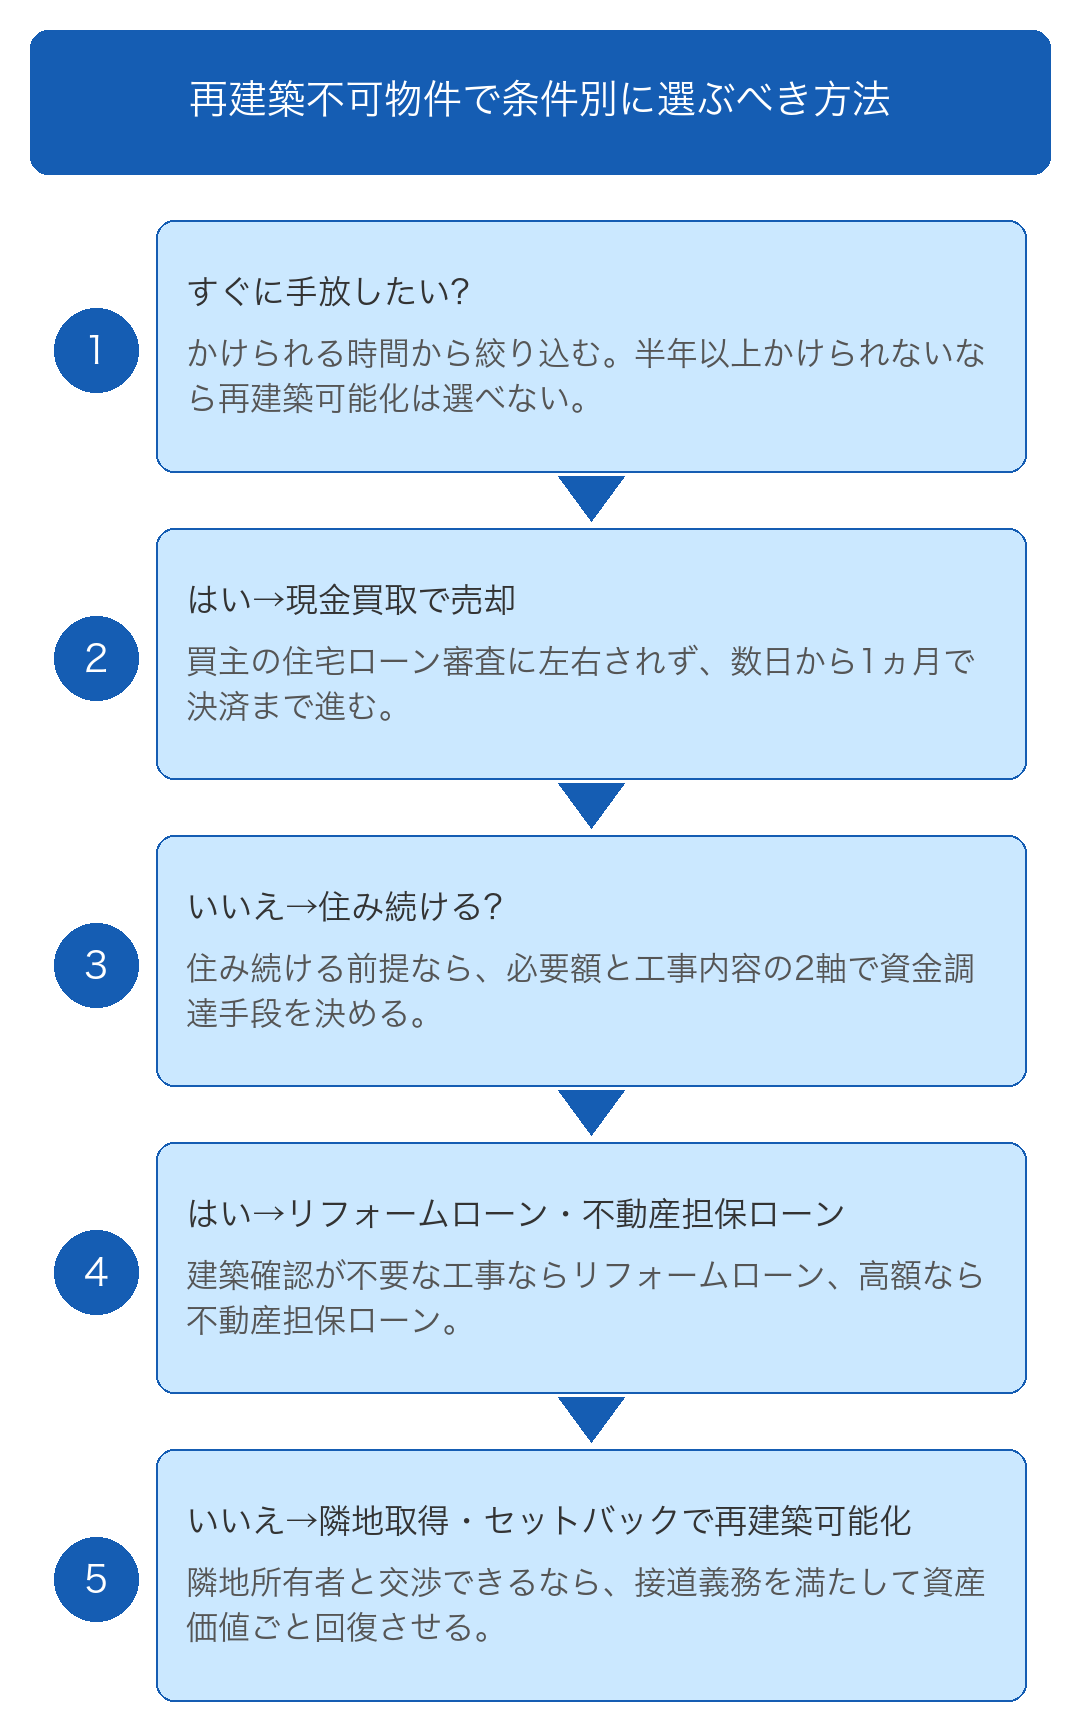
方法を並べても、自分に合う1つが決まらなければ動けません。
判断の軸は、手放したいのか住み続けたいのか、交渉できる相手がいるか、時間をかけられるかの3つです。
| あなたの状況 | 選ぶ方法 | 理由 | 期間の目安 |
|---|---|---|---|
| 早く手放したい | 買取業者への売却 | 買主のローン審査に左右されない | 数日〜1ヵ月 |
| 住み続けたい・工事資金が要る | リフォームローン/不動産担保ローン | 建て替えずに住環境を整えられる | 1ヵ月〜2ヵ月 |
| 隣地所有者と交渉できる | 隣地の一部取得 | 接道義務を満たせば資産価値ごと回復する | 半年〜1年 |
| 前面道路が4m未満 | セットバック | 建て替え時に自動的に求められる作業でもある | 建て替えと同時 |
| 前面が幅員4m以上の通路 | 43条2項1号の認定 | 建築審査会の同意が不要で手続きが軽い | 2ヵ月〜半年 |
| 得意分野 | 業者の特徴 | 確認したい点 |
|---|---|---|
| 再建築不可・未接道 | 43条2項の許可取得や隣地交渉の知見を持つ | 過去の許可取得実績があるか |
| 古家付き土地 | 解体と土地の再販を前提に値付けする | 解体費用をどちらが負担するか |
| 賃貸運用 | 建物を修繕して貸し出す出口を持つ | 修繕費を織り込んだ提示額か |
| 隣地への転売 | 隣地所有者への売却ルートを持つ | 隣地の状況を調査済みか |
| 前面道路の状況 | 後退の考え方 |
|---|---|
| 道路の反対側にも敷地がある | 道路の中心線から2mの位置まで自分の敷地を後退させる |
| 道路の反対側が川・崖・線路敷(中心線から2m未満の場合) | 崖地等の道側の境界線から4mの位置まで自分の敷地を後退させる |
| 手段 | 担保 | 借入額の目安 | 金利水準 | 使いみち |
|---|---|---|---|---|
| 不動産担保ローン | 対象の不動産 | 担保評価に応じて数百万円〜数千万円 | 住宅ローンより高い | 原則自由 |
| フリーローン | なし | 数十万円〜数百万円 | 4つのなかで最も高い水準 | 原則自由 |
| リフォームローン | 有担保型と無担保型がある | 無担保型は少額・有担保型は高額 | 住宅ローンより高い | リフォーム資金に限定 |
| 共同担保 | 対象の不動産+別の不動産 | 担保評価の合計まで | 不動産担保ローンに準じる | 原則自由 |
| パターン | 敷地の状態 | 主な対処法 |
|---|---|---|
| 無接道地 | 道路にまったく接していない | 隣地の取得、43条2項の許可 |
| 間口不足 | 道路に接する部分が2m未満 | 隣地の一部取得、等価交換 |
| 幅員不足 | 接している道の幅が4m未満 | セットバック |
| 法定外の道 | 接する道が建築基準法上の道路ではない | 位置指定道路の申請、43条2項の認定 |
迷ったときは、かけられる時間から絞り込んでください。
半年以上かけられないなら再建築可能化は選べません。
再建築可能にする作業は、費用と期間の見通しが立てにくい性質を持ちます。
かかる費用は、測量費・申請手数料・建築士への報酬・登記費用です。
隣地所有者が売却に応じるか、特定行政庁が許可を出すかも、着手前には確定しません。
手放すことが目的なら、費用をかけて資産価値を上げる前に売却を検討してください。
売り方は仲介と買取の2つです。
仲介は不動産会社が買主を探す方式で、成約価格は高くなりやすいものの、買主の住宅ローン審査に成否が左右されます。
買取は業者が直接買い取る方式で、価格は仲介より下がる一方、審査に左右されず決済まで最短で数日から1ヵ月です。
買取価格に公的な統計は存在しません。
同じ物件でも業者の出口戦略によって提示額が変わるため、1社の査定額を相場とみなすのは危険です。
複数社に査定を依頼し、金額と算定根拠の説明を並べて比較してください。
住み続ける前提であれば、選択は必要額と工事内容の2軸で決まります。
必要額が数百万円までで、工事が建築確認の不要な範囲に収まるならリフォームローンを選びます。
必要額が大きい場合や、使いみちを限定したくない場合は不動産担保ローンです。
先に決めるのは工事内容です。
建築確認が要る規模まで手を入れるなら、そもそも工事に着手できないため借入れの検討自体が不要になります。
工事の範囲を確定させてから、必要額に見合うローンを選んでください。
どちらを選んでも、金利負担は住宅ローンより重くなります。
返済期間と月々の返済額を試算し、固定資産税と修繕費を加えた年間の負担額が家計に収まるかを確かめてから申し込みましょう。
隣地取得の費用対効果が最も高くなるのは、不足している間口がわずかで、隣地所有者が特定できていて、境界が確定している場合です。
3つの条件がそろえば、数十万円から数百万円の負担で接道義務を満たせる可能性があります。
接道義務を満たせば、物件は住宅ローンの対象に戻ります。
買主が住宅ローンを使えるようになり、売却先は現金購入層に限られない状態です。
成約価格も再建築可能な土地の水準に近づきます。
隣地所有者にとっても、境界の確定や自分の敷地の採光条件の改善につながる場合があります。
交渉材料として提示できると話は進みやすい状況です。
価格の折り合いがつかないときは、第三者である弁護士を窓口に立てると感情的な対立を避けられます。

避けたい行動は4つです。
いずれも後から取り返しがつきにくく、値下がりか紛争のどちらかを招きます。
売り出す前に順に確認してください。
近隣の成約価格に合わせて売り出すと、値付けの前提が途中で崩れます。
買主側の不動産会社は、役所で道路種別を調査します。
再建築不可である事実は契約前に判明する情報です。
判明した時点で商談は止まり、価格の再交渉か白紙撤回になります。
売れ残る期間が長引くほど、物件は敬遠されます。
不動産ポータルサイトの掲載期間が長い物件は「何か問題がある」と受け取られ、値下げしても反応は鈍いままです。
最初の価格設定を誤ると、売り直しに時間がかかります。
道路種別の照会は無料で、市区町村の建築指導課の窓口で完結します。
回答をもとに再建築の可否を確定させれば、最初から再建築不可を前提とした価格で売り出せる状態です。
値付けをやり直す手間も、買主の信頼を損なう場面もなくなります。
売り出しを決めたら、価格を決める前に建築指導課へ行ってください。
隣地の一部取得や通行の承諾を口約束で済ませると、所有者が代わった時点で効力を主張できなくなります。
相続で子の世代に代替わりした場合や、隣地が第三者に売却された場合が典型です。
新しい所有者から通行を拒まれても、書面がなければ争う手立てが乏しくなります。
防ぐ手順は2つです。
合意内容を契約書に落とすこと、そして登記まで済ませることです。
土地の一部を取得したなら分筆登記と所有権移転登記を、通行の権利を得たなら地役権設定登記を申請します。
登記を備えれば、後から所有者になった第三者にも権利を主張できます。
契約書の作成と登記の申請の依頼先は、弁護士や司法書士です。
合意が口頭の段階で相談しておくと、条件の詰め方から書面化まで一貫して進められます。
再建築ができない事実は、買主の資金計画を根本から左右する情報です。
伝えずに契約すると、契約不適合責任や説明義務違反を問われる場合があります。
引渡し後に発覚すれば、契約の解除や損害賠償の請求につながります。
仲介を使う場合、再建築の可否や私道負担は宅地建物取引業法35条の重要事項説明の対象です。
説明の材料をそろえるのは売主です。
道路種別の照会結果や測量図を仲介会社へ正確に渡してください。
個人間で売買する場合は、説明を担う宅地建物取引士がいません。
売主自身が説明責任を負うため、負担は重くなります。
親族間や隣地所有者への売却では仲介を挟まない例も多く、説明の抜けが後日の紛争の原因になります。
個人間売買を選ぶなら、契約書の作成と重要事項の整理を弁護士に依頼して進めましょう。
再建築不可物件の査定額には、公的な基準も統計もありません。
買い手が持つ再生知見によって評価が変わるため、同じ物件でも提示額に大きな開きが出ます。
1社の金額を相場とみなすのは危険です。
評価が分かれる理由は、業者ごとに出口が違うためです。
賃貸に出して運用する業者、隣地所有者へ転売する業者、43条2項の許可を取る業者では、見込める利益が異なります。
利益の見込みが大きい業者ほど、高い金額を提示できます。
査定は金額だけでなく、算定根拠の説明を書面で受け取って比較してください。
根拠を示さない業者や、即日の契約を迫る業者は候補から外しましょう。
査定額の妥当性や契約条件に不安が残る場合は、契約前に弁護士へ相談できます。
再建築不可物件の売却を検討しているなら、「ベンナビ不動産売却」の活用がおすすめです。
「ベンナビ不動産売却」は、再建築不可物件をはじめとする訳あり物件を買い取るサービスです。
【ベンナビ不動産売却の特徴】
接道義務を満たさない、建物が古いなど、ほかの業者では断られやすい土地や建物でも相談できます。
まずは「ベンナビ不動産売却」で、無料査定を申し込むところから始めましょう。
再建築不可物件で住宅ローンが通ったという話は本当?
通ったとされる事例の多くは、住宅ローンではなく不動産担保ローンやリフォームローンを使ったケースです。
あるいは隣地取得やセットバックで接道義務を満たしてから申し込んだケースにあたります。
接道義務を満たさないまま住宅ローンが下りる例は想定しにくいと考えてください。
再建築不可物件はやめたほうがいい?
住み続ける前提で価格の安さを優先するなら、選択肢に入ります。
建て替えや将来の売却を前提にするなら避けたほうが無難です。
判断の分かれ目は、住む期間と出口の有無にあります。
再建築不可物件の固定資産税は安くなる?
土地の評価額が周辺の再建築可能な土地より低くなる傾向があるため、税額も低くなる場合が多くなります。
ただし評価は各市区町村が算定するため、実際の税額は毎年届く課税明細書で確認してください。
再建築不可物件の買取相場はいくら?
公的な統計はなく、決まった相場はありません。
立地、接道の不足幅、再建築可能にできる見込みによって金額は大きく変わります。
相場を調べるより、複数社の査定額を集めて比較するほうが確実です。
再建築不可物件を相続したらどうすればいい?
まず市区町村の建築指導課で道路種別を照会し、再建築の可否を確定させてください。
可否が分かってから、住み続けるか手放すかを決めてください。
相続登記は2024年4月1日から義務化されており、不動産の取得を知った日から3年以内に申請する必要があります。
【参考元】所有者不明土地の解消に向けた民事基本法制の見直し(法務省)
https://www.moj.go.jp/MINJI/minji05_00343.html
再建築不可物件に住宅ローンが下りない理由は3つです。
担保としての評価が融資額に見合わない点、貸し倒れリスクが高い点、フラット35の技術基準に適合できない点です。
金融機関を回っても結論は変わりません。
残された道は3つです。
早く手放したいなら買取、住み続けるならローン、隣地所有者と交渉できるなら隣地取得を選んでください。
最初の一手は、市区町村の建築指導課で前面道路の道路種別を照会する作業です。
無料で当日中に結果が分かり、以降の判断がすべて決まります。
照会の結果を持ったうえで、権利関係に不安があれば弁護士に、売却額を知りたければ無料査定に進んでください。
迷う場合は、「ベンナビ不動産売却」で無料査定を依頼してみてください。
弁護士登録後、東証プライム(旧東証一部)の企業内弁護士として商事契約を含む企業法務を中心に活動を行い、2025年に当社に入社。現在インハウスローヤーとして多方面から事業サポートを行う。

