訳あり物件の売却なら
【専門の業者への依頼】がおすすめ!
【専門の業者への依頼】がおすすめ!
お電話でのお問い合わせ
ご相談内容に合わせてお電話ください
9:00〜18:00(水・日・祝休)
※時間外はWEBで24時間受付中
実家を売ると決めても、手元にいくら残るかは売却価格だけでは分かりません。
売主が負担するのは、仲介手数料などの諸費用、利益が出たときの譲渡所得税、そして家財処分と解体の片付け費の3種類です。
合計は売却価格の1割前後になるケースもあり、査定額をそのまま手取りと考えると資金計画が狂います。
金額を左右するのは特例の使い方と売る時期です。
相続した実家なら3,000万円の特別控除を使える場合があり、適用できれば税額が0円になります。
ただし控除の期限は、相続開始から3年です。
本記事では、実家の売却で出ていくお金の内訳、手取り額の計算手順、負担を抑える方法を法令と国税庁の資料にもとづいて整理します。
読み終えるころには、自分の実家を売ったときの手取り額を概算でき、提示された査定額が妥当かどうか判断できるようになります。

弁護士登録後、東証プライム(旧東証一部)の企業内弁護士として商事契約を含む企業法務を中心に活動を行い、2025年に当社に入社。現在インハウスローヤーとして多方面から事業サポートを行う。
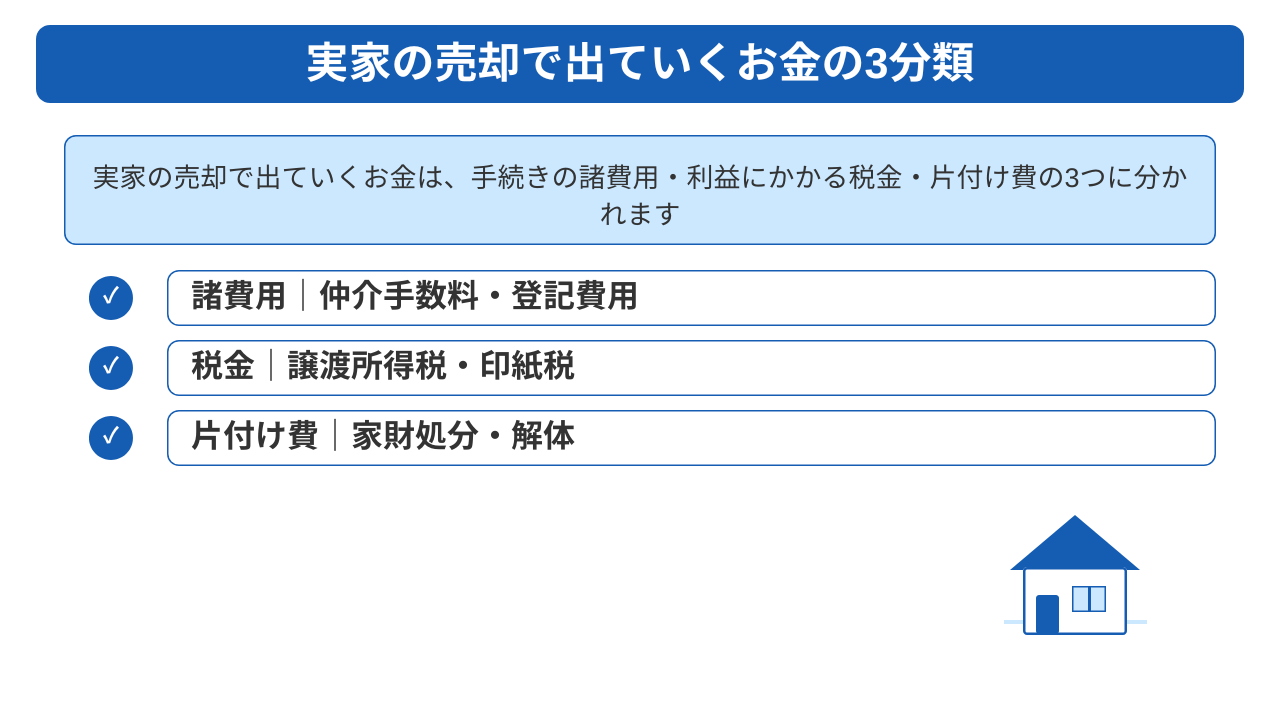
実家の売却で出ていくお金は、性質の違う3つに分かれます。
判断の基準にすべき数字は売却価格ではなく、3種類を差し引いた後の手取り額です。
まず全体像を表で押さえてください。
| 分類 | 代表的な項目 | 目安 | 支払う時期 |
|---|---|---|---|
| 諸費用 | 仲介手数料・登記費用・印紙税・測量費 | 売却価格の4〜6% | 契約時と決済時 |
| 税金 | 譲渡所得税・住民税・登録免許税・印紙税 | 利益が出た場合のみ20.315%ほか | 決済時と翌年の申告時 |
| 片付け費 | 家財処分費・解体費・清掃費 | 数十万円〜200万円程度 | 売却活動の前 |
諸費用とは売買を成立させるために売主が負担する仲介手数料・登記費用・印紙税・測量費などの実費を指します。
売却価格に連動して増える費用と、価格に関係なく決まる費用の2種類があります。
売却価格に連動するのは仲介手数料です。
価格が上がれば手数料も増えるため、高く売れたときほど手取りとの差は開きます。
一方、抵当権抹消の登録免許税や印紙税は、価格が変わっても金額はほぼ一定です。
支払う時期も2つに分かれます。
売買契約を結ぶ日に印紙税と仲介手数料の半額を、引渡しと代金決済の日に残りを精算する流れが一般的です。
契約時点でまとまった現金が必要になるため、売却代金が入る前の資金を用意しておいてください。
手元資金が不足しそうなら、契約日に支払う額を抑える条件で交渉する方法もあります。
税金とは売却で利益が出たときの譲渡所得税・住民税と、契約書に貼る印紙税や登記の際の登録免許税を指します。
かかる条件は税目ごとに違います。
譲渡所得税と住民税がかかるのは、売却代金から取得費と譲渡費用を引いて利益が残った場合だけです。
利益が出なければ税額は0円です。
親が数十年前に建てた実家を現在の相場で売る場合、地価の下落によって利益が出ないケースも珍しくありません。
印紙税と登録免許税は、利益の有無に関係なく発生します。
納めるタイミングは契約時と登記時です。
譲渡所得税と住民税だけは売った年ではなく翌年の申告で確定するため、納税資金は売却代金から取り分けておきましょう。
売却の翌年に届く住民税の通知でも税額は増えるため、決済から1年半先までの資金繰りを見ておくと安全です。
片付け費とは長年ためこんだ家財を処分し、必要に応じて建物を取り壊すための費用を指します。
実家の売却では見落とされやすい支出です。
遺品整理事業者が公表する料金表では、戸建て1棟の家財処分費は15万〜60万円程度が目安とされています。
金額を左右するのは物量と間取り、そして作業日数です。
仏壇や神棚の供養、庭木の伐採を頼めば追加費用が発生します。
解体が必要かどうかは物件しだいです。
建物付きのまま「古家付き土地」として売れる場合もあり、先に取り壊すと費用を回収できないおそれがあります。
解体するかどうかは、査定を受けてから決めてください。
家財が残ったままでも査定は受けられるため、片付けの前に金額の目安を確認するほうが無駄が出ません。
諸費用の概算は、売却価格に0.04〜0.06を掛ければ出せます。
2,000万円で売るなら80万〜120万円が目安です。
内訳の大半を仲介手数料と登記費用が占めます。
解体や測量が加われば1割近くまで上がります。
宅地建物取引業法は、宅地建物取引業者が受け取れる報酬を国土交通大臣の定める額までに制限しています。
売買価格400万円超の物件では「売買価格の3%+6万円」に消費税を加えた金額が上限です。
2,000万円で売れた場合、上限は72万6,000円です。
低額な物件には特例があります。
2024年7月1日以降、価格800万円以下の宅地建物では上限が引き上げられ、33万円まで受け取れます。
適用の条件は、媒介契約を結ぶ前に報酬額の説明を受けて合意している点です。
地方の実家は特例の対象に入る場合が多いため、契約前に金額を確認しましょう。
買取では不動産会社が直接の買主になるため、仲介手数料はかかりません。
手数料の有無まで含めて手取りを比べてください。
名義や相続の状況が複雑なら、弁護士と連携した窓口へ相談すると手続きの順番が定まります。
【参考元】公益財団法人不動産流通推進センター 低廉な空家等の売買等の媒介報酬の特例(改正)
登記費用は、名義の状態によって大きく変わります。
親名義のままの実家を売るには、先に相続登記で名義を相続人へ移す必要があります。
相続登記の登録免許税は、固定資産税評価額に0.4%を掛けた金額です。
評価額1,500万円なら6万円になります。
住宅ローンが完済済みでも抵当権の登記が残っている場合、抵当権を消すための抹消登記が必要です。
登録免許税は不動産1個につき1,000円で、土地と建物の2個なら2,000円で済みます。
司法書士へ依頼する場合は報酬が加わります。
司法書士事務所が公表する料金表では、相続登記の報酬は7万〜15万円程度、抵当権抹消は1万〜2万円程度が目安です。
相続人の数や不動産の個数が増えると報酬も上がるため、見積もりを取ってから依頼してください。
仲介手数料と登記費用のほかにも、契約と引渡しの過程で実費が発生します。
金額と支払う時期を一覧にまとめました。
| 費用項目 | 目安 | 支払う時期 | 備考 |
|---|---|---|---|
| 印紙税 | 5,000円〜3万円 | 売買契約時 | 契約金額1,000万円超5,000万円以下は1万円 |
| 確定測量費 | 35万〜80万円 | 測量の完了時 | 隣地との境界が未確定の場合に必要 |
| 残置物処分費 | 15万〜60万円 | 作業の完了時 | 遺品整理事業者の公表値 |
| 解体費 | 90万〜150万円 | 解体の完了時 | 木造30坪程度の解体事業者公表値 |
| 抵当権抹消の登録免許税 | 不動産1個につき1,000円 | 決済時 | ローン完済後も登記は自動で消えない |
印紙税には軽減措置があり、2027年3月31日までに作成される不動産譲渡契約書が対象です。
契約金額1,000万円超5,000万円以下なら本来2万円のところ1万円で済みます。
測量が必要になるのは、境界標が見当たらない場合や、隣地との境界について買主が確定測量図を求めた場合です。
費用と期間が読みにくい項目のため、査定の段階で境界の状況を不動産会社へ伝えてください。
残置物処分費と解体費は、売り方によって負担する側が変わります。
買取では家財を残したまま引き渡せる契約もあり、処分費が0円で済む場合もあります。
仲介で売り出す場合は内見に備えた片付けが要るため、費用は売主の持ち出しです。
【参考元】国税庁 No.7108 不動産譲渡契約書と建設工事請負契約書の印紙税の軽減措置
課税されるのは売却代金そのものではなく、代金から取得費と譲渡費用を引いた利益です。
税率は所有期間で2段階に分かれます。
利益が出ない場合でも、特例を使うなら申告が必要になります。
譲渡所得とは売却代金から取得費と譲渡費用を差し引いた利益を指します。
計算式は「収入金額-(取得費+譲渡費用)=譲渡所得」です。
差引きの結果がマイナスなら課税されません。
取得費と譲渡費用に含められる主な項目は次のとおりです。
2,000万円で売り、取得費が1,200万円、譲渡費用が100万円だった場合、譲渡所得は700万円です。
建物部分は経年で価値が下がる前提で計算するため、購入代金をそのまま取得費にはできません。
減価償却費相当額は建物の構造と経過年数で決まり、木造なら耐用年数を1.5倍した年数で計算する仕組みです。
土地には減価償却の考え方がないため、購入代金の全額を取得費にできます。
土地と建物をまとめて購入した実家なら、契約書の内訳や固定資産税評価額の比で建物分を割り振ってください。
税率を分けるのは所有期間です。
判定の基準日は売却日ではなく、売った年の1月1日時点になります。
1月1日時点で所有期間が5年を超えていれば長期譲渡所得、5年以下なら短期譲渡所得です。
| 区分 | 所得税 | 復興特別所得税 | 住民税 | 合計 |
|---|---|---|---|---|
| 長期譲渡所得(5年超) | 15% | 0.315% | 5% | 20.315% |
| 短期譲渡所得(5年以下) | 30% | 0.63% | 9% | 39.63% |
相続した実家は、亡くなった親が取得した日と取得費を引き継ぎます。
親が20年前に建てた家なら、相続した翌年に売っても長期譲渡所得の税率が適用されます。
譲渡所得700万円に20.315%を掛けると、税額は142万2,050円です。
短期譲渡所得になるのは、相続してすぐ売った場合ではなく、自分で買って5年以内に売った場合です。
相続した実家で短期の税率が適用されるケースは多くありません。
所有期間の起算日は原則として引渡しを受けた日で、登記事項証明書の受付年月日が目安になります。
取得費が分からない場合、売却代金の5%を取得費とみなして計算します。
概算取得費と呼ばれる扱いで、実際の購入額より大幅に低くなるため税額が膨らみます。
2,000万円で売った実家の例で比べてみましょう。
取得費1,200万円を証明できれば譲渡所得は700万円です。
証明できなければ取得費は100万円となり、譲渡所得は1,800万円まで増えます。
長期譲渡所得の税率で計算すると、税額の差は220万円を超えます。
購入時の売買契約書が見つからない場合でも、諦める前に次の資料を探してください。
住宅ローンの金銭消費貸借契約書、購入当時の通帳の出金記録、登記簿に記載された抵当権の設定金額、建築請負契約書が手がかりになります。
実家の書類が散逸していて取得費の裏づけが取れないときは、税理士や提携専門家のいる窓口へ早めに相談しましょう。
実家の売却で使える特例は3つあります。
相続空き家の3,000万円特別控除、マイホームの3,000万円特別控除、取得費加算です。
いずれも期限があり、期限管理が手取りを左右します。
3つには併用できない組み合わせがある点も押さえてください。
相続した実家を売る場合、要件を満たせば譲渡所得から3,000万円を控除できます。
控除額が譲渡所得を上回れば税額は0円です。
主な要件は次のとおりです。
| 要件 | 内容 |
|---|---|
| 建築時期 | 昭和56年5月31日以前に建築された家屋 |
| 建物の種類 | 区分所有建物登記がされていない家屋 |
| 相続直前の居住 | 被相続人以外に居住していた人がいなかった |
| 売却代金 | 1億円以下 |
| 譲渡の期限 | 相続開始から3年を経過する日の属する年の12月31日まで |
| 制度の期限 | 2027年12月31日までの譲渡 |
家屋を取り壊して土地だけを売る場合や、耐震基準に適合させてから売る場合も対象になります。
相続人が3人以上いる場合、1人あたりの控除額は2,000万円までに下がります。
要件の判定では建築年月日と相続時の居住状況が重要になるため、登記事項証明書と住民票の除票を先に取り寄せてください。
適用を受けるには、物件のある市区町村から被相続人居住用家屋等確認書の交付を受ける必要があります。
交付には電気やガスの閉栓証明など、空き家であった事実を示す資料が求められます。
売却前に市区町村の担当窓口へ必要書類を確認しておきましょう。
【参考元】国税庁 No.3306 被相続人の居住用財産(空き家)を売ったときの特例
親が住んでいた家を親名義のまま売る場合、マイホームを売ったときの3,000万円特別控除を使えます。
控除を受けるのは売主である親で、確定申告も親本人が行うルールです。
すでに住まなくなっている家でも、住まなくなった日から3年を経過する日の属する年の12月31日までに売れば控除を適用できます。
親が施設へ入所した年から数えるため、入所が長引くほど期限は近づきます。
注意点は、親子や夫婦など特別の関係がある人へ売った場合には使えない点です。
子が親から実家を買い取る形にすると控除は適用されません。
生前に売るなら、第三者へ売却する前提で計画を立ててください。
売却代金を子へ渡す場合、贈与とみなされて贈与税がかかるおそれがあります。
代金の使い道まで含めて、売る前に税理士へ確認してください。
【参考元】国税庁 No.3302 マイホームを売ったときの特例
相続税を納めた人は、取得費加算の特例で譲渡所得を圧縮できます。
相続税の申告期限の翌日から3年以内に売れば、負担した相続税のうち売った不動産に対応する部分を取得費に加算できます。
相続税の申告期限は相続開始から10か月です。
したがって実質の期限は相続開始から3年10か月となります。
相続空き家の3,000万円特別控除とは選択制で、両方を同時には使えません。
どちらが有利かは譲渡益の大きさしだいです。
譲渡益が3,000万円以下なら、特別控除で税額を0円にできる場合が多いです。
相続税を多く納めていて譲渡益が大きいなら取得費加算が有利になります。
相続税額と譲渡益の両方が絡む場合は、売る前に専門家へ試算を依頼してください。
【参考元】国税庁 No.3267 相続財産を譲渡した場合の取得費の特例
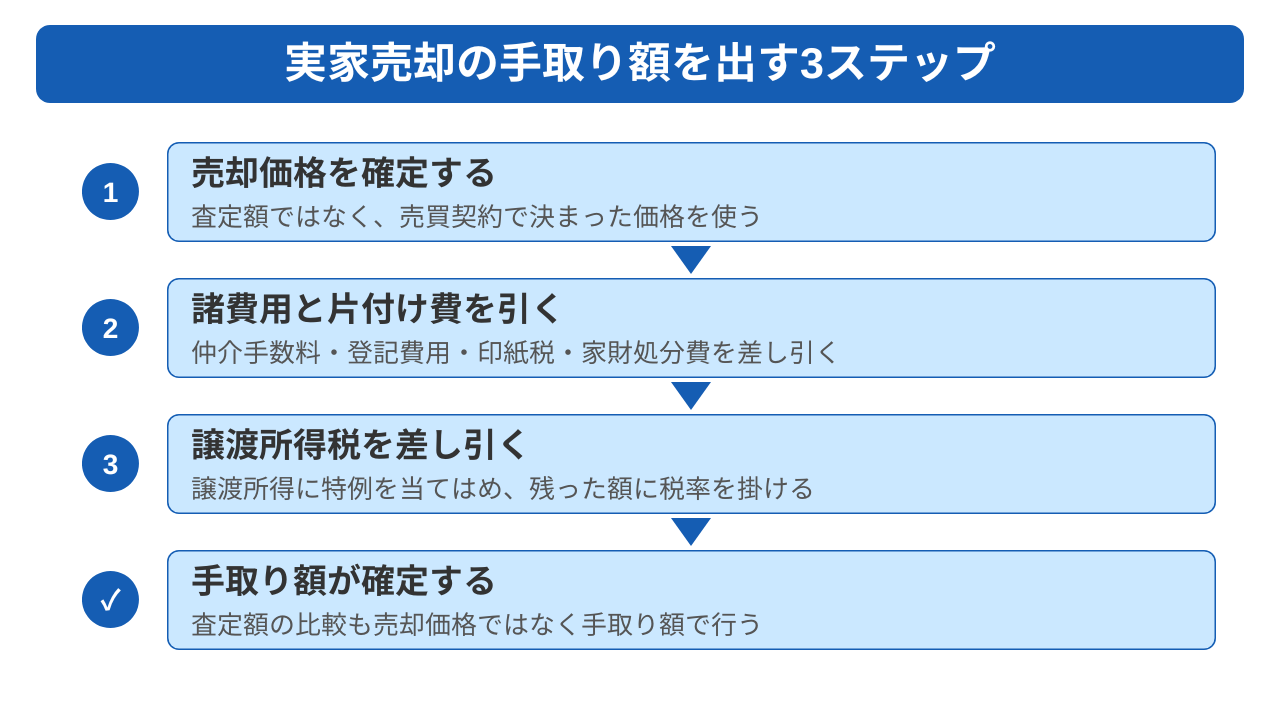
手取り額は次の順番で計算します。
査定額を比べるときも、売却価格ではなく手取り額で並べてください。
1. 売却価格から諸費用と片付け費を引く
2. 売却価格から取得費と譲渡費用を引いて譲渡所得を出し、特例を適用する
3. 残った譲渡所得に税率を掛けて税額を出し、1の金額から差し引く
売却価格2,000万円、取得費が不明、相続空き家の特別控除を適用できる実家の例で試算します。
相続登記の費用は譲渡費用に含められないため、手取りからは引き、譲渡所得の計算からは外す扱いです。
| 項目 | 金額 |
|---|---|
| 売却価格 | 2,000万円 |
| 諸費用(仲介手数料・登記費用・印紙税) | −85万円 |
| 片付け費(家財処分) | −40万円 |
| 譲渡所得(概算取得費100万円・譲渡費用125万円=仲介手数料と印紙税、家財処分費) | 1,775万円 |
| 特別控除の適用後の課税所得 | 0円 |
| 譲渡所得税・住民税 | 0円 |
| 手取り額 | 1,875万円 |
同じ2,000万円で売っても、特例を使えなければ税額は360万円を超えます。
手取りの差は数百万円に達します。
特例の適用可否は要件の判定で決まるため、査定を受ける前に建築年月日と相続の経緯を整理しておきましょう。
判定に迷う場合は、弁護士・司法書士と連携した窓口で権利関係と併せて確認すると早く進みます。
買取と仲介を比べるときも、提示額から諸費用と税額を引いた数字を並べてください。
仲介の提示額が高くても、売れるまでの保有コストと片付け費を足すと逆転する場合があります。
判断軸は2つです。
使える特例が変わる点と、意思決定に関わる人数が変わる点になります。
生前と相続後のどちらにも利点があり、どちらを選んでも先送りだけは不利に働きます。
| 売る時期 | 使える主な特例 | 売却の決定に必要な人 | 注意点 |
|---|---|---|---|
| 親の生前 | マイホームの3,000万円特別控除 | 親本人 | 判断能力が下がると売却できない |
| 相続後 | 相続空き家の3,000万円特別控除・取得費加算 | 相続人全員 | 相続登記と遺産分割が前提になる |
親本人が売主になるため、遺産分割を待たずに売却を進められます。
売却代金の使い道は、親の生活資金や施設の入居費用です。
現金化しておけば、相続のときに分けやすくなります。
不動産のまま残すと、誰が引き継ぐかで話がまとまらず、共有名義のまま塩漬けになるおそれがあります。
売却益に対する所得税と住民税は親に課される点に注意してください。
親の所得が増えると、翌年の社会保険料や医療費の自己負担割合に影響が出る場合があります。
マイホームの3,000万円特別控除を適用できれば課税所得は圧縮できます。
親が確定申告に不慣れなら、申告の代理を税理士へ依頼する費用も見込んでおきましょう。
売却の判断は親本人が下す必要があるため、家族で方針を共有してから査定を依頼してください。
相続後に売る場合、相続空き家の3,000万円特別控除と取得費加算が候補になります。
相続税を納める必要がある家庭では、売却代金が納税資金の原資です。
売る前に相続登記を済ませる必要があります。
名義が親のままでは買主へ所有権を移せないため、遺産分割協議を終えてから売却活動に入る流れになります。
相続人が複数いる場合、売却には相続人全員の同意を得ることが必要です。
合意形成と登記に数か月かかる前提で、相続開始から3年10か月という期限から逆算して動いてください。
相続税の申告と売却を並行して進める場合、納税資金の確保と特例の選択を同時に判断する必要があります。
相続税に強い税理士と不動産に強い専門家の両方へ相談すると判断が早まります。
認知症などで親の判断能力が失われると、売買契約を結べなくなります。
契約の当事者に意思能力がない場合、契約は無効となるためです。
親名義のまま売るには成年後見人の選任が必要になります。
後見人が親の居住用不動産を売るには家庭裁判所の許可が要り、許可の判断で見られるのは、売却の必要性と代金の妥当性です。
後見開始の審判までには、申立てから数か月かかります。
費用は申立費用と診断書の作成費用が基本で、鑑定が必要になれば負担はさらに増えます。
売却の話が出ている段階で親の判断能力に不安があるなら、手続きの順番を弁護士へ確認してください。
後見人が就いた後は、売却代金の使い道も家庭裁判所の監督下に入ります。
親の意思が確認できるうちに、売却の希望と代金の使い道を家族で共有しておきましょう。
価格を優先するなら仲介、期間を優先するなら買取、建物が古く買主が付かないなら更地渡しが基本です。
費用の構造も売り方で変わります。
| 売り方 | 向いているケース | 売却までの目安 | 費用の違い |
|---|---|---|---|
| 仲介 | 立地がよく買主を探す時間がある | 3〜6か月 | 仲介手数料がかかる |
| 買取 | 期限が迫っている・権利関係が複雑 | 数日〜1か月 | 仲介手数料が不要 |
| 更地渡し | 建物の傷みが激しく買主が付かない | 解体後に3〜6か月 | 解体費が先に出る |
買取では不動産会社が直接買い取るため、仲介手数料がかかりません。
ただし再販までの改修費と在庫リスクを見込んだ価格になるため、提示額は仲介での成約価格より低めです。
更地渡しでは、解体費を売主が先に負担します。
買主が付かない状態が続くと保有コストだけが積み上がるため、解体は査定結果を見てから判断してください。
売り方は途中で変えられます。
3か月から6か月ほど仲介で売り出し、買主が現れなければ買取へ切り替える進め方が現実的です。
特例の期限が迫っている場合は、はじめから買取を軸に検討してください。
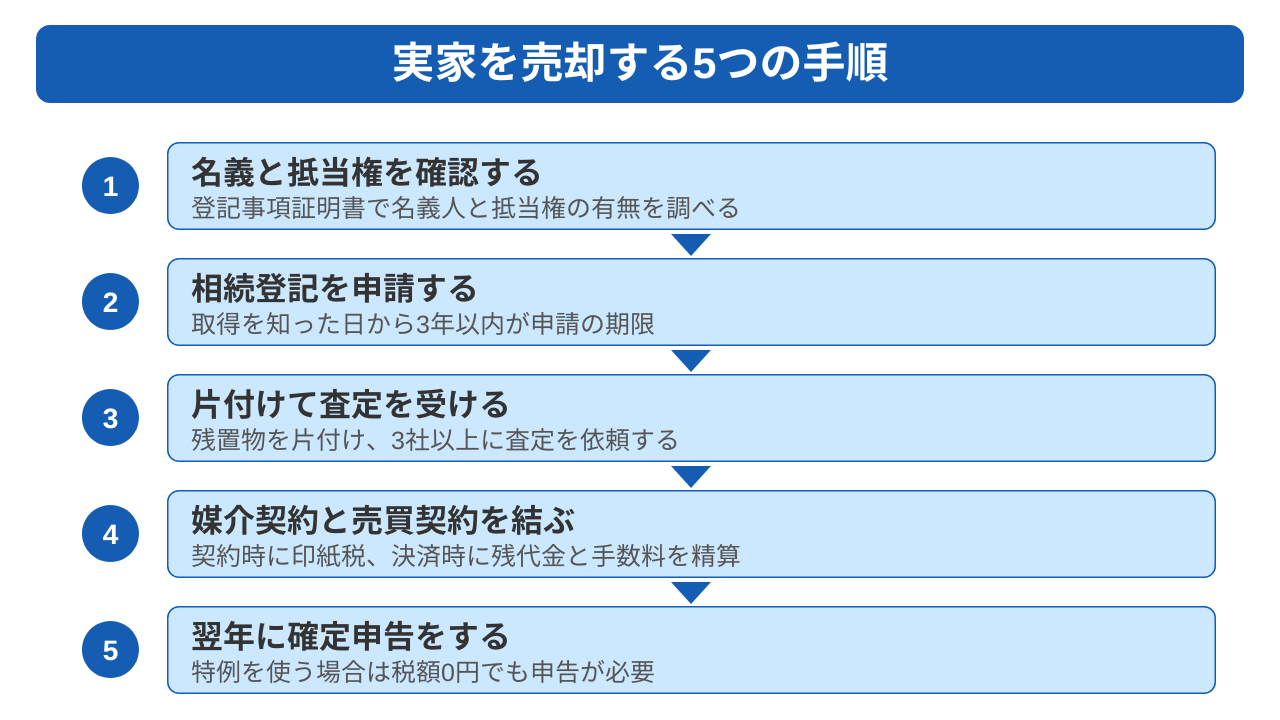
着手点は名義の確認です。
査定を受ける前に権利関係を把握しておくと、売却活動に入ってからの手戻りを防げます。
全体では準備から代金の受取りまで半年前後を見込んでください。
法務局で登記事項証明書を取り、名義人が誰か、抵当権が残っていないかを確認してください。
窓口での取得は1通600円、オンライン請求なら500円前後です。
全国どの法務局でも取得できます。
名義が祖父母のままなら、2代分の相続手続きが必要になります。
相続人の範囲が広がるため、戸籍の収集と遺産分割協議に半年以上かかる場合もあるでしょう。
早い段階で司法書士へ相談すると必要な戸籍の範囲が定まります。
住宅ローンが残っている場合、売却代金で完済して抵当権を抹消する流れになります。
残債が売却代金を上回るなら、金融機関との調整が別途必要です。
任意売却になると手続きは長引きます。
残債の額は金融機関の残高証明書で確認できるため、査定額と並べて早めに把握しておきましょう。
相続で不動産を取得した場合、登記の申請は義務です。
不動産登記法は、相続で不動産を取得した人に登記の申請を義務づけています。
期限は、相続の開始と所有権の取得を知った日から3年以内です。
2024年4月1日から施行され、施行前に相続した不動産も対象です。
正当な理由なく申請を怠った場合、10万円以下の過料が科されるおそれがあります。
売却の前提としても登記は必要になるため、期限にかかわらず先に済ませてください。
遺産分割協議がまとまらない場合は、相続人申告登記を使えば義務を果たせます。
登記されるのは申告した相続人の氏名と住所だけで、所有権の移転は協議の成立後に行う流れです。
協議が長引きそうなら、弁護士に間へ入ってもらうと合意までの時間を短縮できます。
残置物を片付けてから、3社以上に査定を依頼します。
査定額だけでなく、金額の根拠を説明できるかどうかで依頼先を選んでください。
査定を受けるときに用意する書類は次のとおりです。
査定額に幅が出るのは、各社が想定する売り方と再販ルートが違うためです。
3社の中央値から大きく外れた提示があれば、根拠を必ず確認しましょう。
高い提示額を出した会社が必ず高く売ってくれるとは限りません。
媒介契約を取るために相場より高い額を示す場合もあるため、根拠となる成約事例の提示を求めてください。
査定額の説明を書面で受け取れる会社を選ぶと比較しやすくなります。
遠方の実家では、現地調査に来られる会社かどうかも判断材料になります。
依頼先が決まったら媒介契約を結びます。
契約は3種類あります。
一般媒介は複数社へ同時に依頼でき、専任媒介では1社に絞る代わりに販売活動の報告を受けられる仕組みです。
専属専任媒介では自分で見つけた相手との直接契約もできません。
買主が決まったら売買契約を結びます。
契約日には印紙税を納め、仲介手数料の半額を支払う流れが一般的です。
手付金は買主から受け取ります。
引渡しの日には、残代金の受領と同時に所有権移転登記を申請します。
当日必要になるのは、権利証または登記識別情報と印鑑証明書、実印、固定資産税の納税通知書と鍵一式です。
固定資産税は引渡し日を基準に日割りで精算します。
買主から受け取る精算金は譲渡所得の収入金額に含まれるため、申告のときに計上を忘れないでください。
利益が出た場合と特例を使う場合は、売却した翌年の2月16日から3月15日までに確定申告をします。
特例は申告しなければ適用されません。
税額が0円になる場合でも申告は必要です。
申告時に用意する書類は次のとおりです。
申告を忘れると、無申告加算税と延滞税が上乗せされます。
売却の翌年まで期間が空くため、決済が終わった時点で領収書を1か所にまとめておきましょう。
申告はe-Taxでも書面でも受け付けられます。
相続空き家の特別控除を使う場合は確認書の原本が必要になるため、書類の準備に1か月ほど見込んでください。
申告期限を過ぎた場合でも、期限後申告で特例の適用が認められる場合があります。
期限内の申告に間に合わないと分かった時点で、税務署か税理士へ相談してください。
支出は、金額の大きい項目から減らしてください。
値引き交渉より、解体と家財処分の判断、そして売る時期の管理で手取りは動きます。
解体費は片付け費のなかで金額が大きい項目です。
解体事業者が公表する目安では、木造30坪の住宅で90万〜150万円程度とされています。
付帯工事の範囲や重機の搬入経路によっては、200万円前後まで上がる場合もある点に注意してください。
先に解体すると、土地に対する住宅用地の特例が外れます。
特例が適用されている間、課税標準は最大6分の1に軽減されています。
更地にした翌年度から固定資産税は上がると考えてください。
売れるまでの期間が延びれば負担も増えます。
建物付きの「古家付き土地」として売り出し、買主が解体を希望した場合に価格を調整する方法もあります。
解体の要否は査定時に不動産会社へ確認してから決めてください。
買主が決まってから取り壊す条件で契約すれば、解体費を売却代金から支払えます。
まとめて業者へ任せる前に、自分で仕分ければ費用は下がります。
手順は次のとおりです。
1. 通帳・権利証・保険証券・購入時の契約書など重要書類を先に確保する
2. 家電と家具のうち製造から5年以内のものをリサイクル店へ査定に出す
3. 残ったものを自治体の粗大ごみ収集へ申し込む
4. 手が回らない量だけを遺品整理事業者へ依頼する
自治体の粗大ごみは1点数百円から1,500円程度で処分できます。
事業者へ一括で頼む場合と比べ、量が多いほど差は開きます。
事業者へ依頼するときは2社以上から見積もりを取り、作業範囲と追加料金の条件を書面で確認してください。
仏壇の供養や庭木の伐採は別料金になる場合が多いです。
買取を選ぶなら、家財を残したまま引き渡せるか確認してください。
処分費が不要になれば、片付けにかかる数十万円をそのまま手取りに回せます。
写真やアルバムなど残したい品だけを先に運び出せば、作業は1日で終わります。
処分費を売却代金から差し引く形で精算できる会社もあるため、見積もりの段階で支払い方法も確認しましょう。
相続空き家の3,000万円特別控除の期限は、相続開始から3年を経過する日の属する年の12月31日です。
取得費加算は相続開始から3年10か月で締め切られます。
売却活動には3〜6か月かかるため、期限の1年前には査定を受けてください。
期限を過ぎると特例は使えません。
譲渡所得1,800万円の実家なら、控除を使えるかどうかで生じる税額の差は360万円以上です。
数か月の遅れが数百万円の差になります。
期限が迫っていて仲介では間に合わない見込みなら、買取へ切り替える判断が有効です。
買取なら数日から1か月で決済まで進みます。
権利関係の整理が必要な場合も、弁護士・司法書士と連携した窓口なら手続きを並行して進められます。
想定外の出費は、確認不足から生まれます。
共有名義・境界・建物の不具合の3点は、契約前に確認すれば費用をかけずに防げます。
複数の相続人が持分を分け合っている実家は、全体を売るために共有者全員の同意が必要です。
民法は、共有物に変更を加える行為には他の共有者全員の同意が必要だと定めており、売却は変更行為にあたります。
1人でも反対すれば売却は止まります。
話し合いがまとまらない場合の手段は、共有物分割請求です。
協議が調わなければ裁判所に分割を請求でき、実務では競売により換価して代金を分ける方法が取られる場合もあります。
ただし解決までに1年以上かかるケースも多いです。
自分の持分だけを売る方法もあります。
持分の売却に他の共有者の同意は不要です。
買主が限られるぶん、価格は下がります。
兄弟間で意見が割れているなら、交渉の窓口を弁護士に任せると感情的な対立を避けられます。
【参考】民法(e-Gov法令検索)
隣地との境界が確定していない土地では、買主から確定測量図を求められる場合があります。
確定測量は隣地所有者の立会いと署名を得て境界を確定する作業で、費用は35万〜80万円程度、期間は3か月前後が目安です。
現況測量とは違います。
現況測量は現地の状況を測るだけで、隣地所有者の合意を伴いません。
合意のないまま契約すると、引渡し後に境界争いへ発展するおそれがある点に注意してください。
隣地所有者が遠方に住んでいたり相続で名義が不明だったりすると、立会いの調整だけで数か月かかります。
まず現地で境界標の有無を確認し、見当たらなければ査定の段階で不動産会社へ伝えてください。
測量図が法務局に備え付けられている場合もあるため、地積測量図の有無も併せて調べましょう。
雨漏りやシロアリ被害を知りながら伝えずに引き渡すと、買主から補修費や損害賠償を請求されます。
引き渡した建物が契約の内容に適合しない場合、買主は修補や代金の減額を求められる立場です。
損害賠償や契約の解除を選ぶ道も残ります。
売主が備えるべき書類は付帯設備表と物件状況等報告書です。
給湯器やエアコンの不具合、過去の雨漏りや修繕の履歴を記載してください。
正直に書いたほうが、引渡し後の紛争は起きにくくなります。
契約不適合責任を負わない特約を結ぶ方法もあります。
知りながら告げなかった事実については、免責が認められません。
買取では免責特約に応じる会社が多いため、建物の状態に不安があるなら買取も検討してください。
実家の売却を検討しているなら、「ベンナビ不動産売却」の活用がおすすめです。
「ベンナビ不動産売却」は、実家や空き家をはじめとする訳あり物件を買い取るサービスです。
【ベンナビ不動産売却の特徴】
家財が残っている、建物が古いなど、ほかの業者では断られやすい家でも相談できます。
まずは「ベンナビ不動産売却」で、無料査定を申し込むところから始めましょう。
実家が売れないときはどうする?
3か月売れなければ価格を5〜10%下げ、6か月で反応がなければ売り方を変えてください。
仲介から買取へ切り替えれば、価格は下がるものの1か月以内に決済まで進みます。
特例の期限が近い場合は、値下げより切り替えを優先しましょう。
遠方にある実家でも売却できる?
現地へ行かなくても売却できます。
委任状を作成して代理人を立てれば、契約と決済を任せられます。
郵送やオンラインでの契約に対応する不動産会社も増えました。
ただし、境界の立会いが必要な場合は現地対応が求められます。
兄弟で相続した実家はどう分ける?
売却して代金を分ける換価分割なら、取り分が金額で決まるため揉めにくくなります。
共有のまま持ち続けると、固定資産税の負担や次の相続で権利関係がさらに複雑になります。
遺産分割協議書に換価分割の方針を明記し、代表者を決めて売却を進めてください。
実家を売って確定申告をしないとどうなる?
特例を適用できなくなり、無申告加算税と延滞税が上乗せされます。
利益が出ていない場合は申告義務がありません。
ただし特別控除で税額が0円になるケースでは、確定申告を行うことが必要です。
実家の売却で出ていくお金は、諸費用・税金・片付け費の3種類です。
諸費用は売却価格の4〜6%が目安で、譲渡所得税は利益が出た場合にだけ20.315%の税率でかかります。
判断すべき数字は査定額ではなく、3種類を差し引いた後の手取り額です。
税額を左右するのは特例です。
相続した実家なら、3,000万円の特別控除で税額が0円になる場合があります。
期限は相続開始から3年を経過する日の属する年の12月31日です。
期限の1年前には査定を受けて逆算で動いてください。
まず登記事項証明書で名義を確認し、建築年月日と相続の経緯を整理したうえで3社以上の査定を比べましょう。
相続登記が未了の場合や共有名義で話がまとまらない場合は、弁護士・司法書士と連携した窓口へ相談してください。
権利関係の整理と売却を同時に進められます。
迷う場合は、「ベンナビ不動産売却」で無料査定を依頼してみてください。
弁護士登録後、東証プライム(旧東証一部)の企業内弁護士として商事契約を含む企業法務を中心に活動を行い、2025年に当社に入社。現在インハウスローヤーとして多方面から事業サポートを行う。

