訳あり物件の売却なら
【専門の業者への依頼】がおすすめ!
【専門の業者への依頼】がおすすめ!
お電話でのお問い合わせ
ご相談内容に合わせてお電話ください
9:00〜18:00(水・日・祝休)
※時間外はWEBで24時間受付中
空き家を持ち続けるかぎり、毎年かかる税金は固定資産税と都市計画税の2つです。
土地には住宅用地の特例が適用され、200平方メートル以下の部分は課税標準が6分の1まで下がります。
ただし市町村から勧告を受けた特定空き家・管理不全空き家は特例の対象から外れ、土地の固定資産税が4倍以上に上がります。
上がる時期は勧告を受けた年の翌年度からです。
空き家になった瞬間に税額が動くわけではなく、助言・指導の段階で改善すれば増税は起こりません。
よく言われる「6倍」は課税標準の軽減率だけを比べた数字で、本記事の試算例では税額の合計は約2.1倍にとどまります。
本記事で整理するのは、税金の全体像と年間税額の計算方法です。
あわせて増税を避ける手順と、負担を抑える4つの選択肢を法令の定めから解説します。
読み終えるころには、自分の空き家を持ち続けるか手放すかを金額で判断できるようになります。

弁護士登録後、東証プライム(旧東証一部)の企業内弁護士として商事契約を含む企業法務を中心に活動を行い、2025年に当社に入社。現在インハウスローヤーとして多方面から事業サポートを行う。
空き家の税金は、払うタイミングで性質が変わります。
毎年繰り返し発生するのは固定資産税と都市計画税の2つだけで、残りは取得したときと売ったときの一度きりです。
年間の維持コストを知りたい場合は固定資産税と都市計画税を、手放したあとの手取りを知りたい場合は譲渡所得税を見れば足ります。
まず全体像を表で押さえてください。
| 税目 | かかる場面 | 税率の目安 | 納付先 |
|---|---|---|---|
| 固定資産税 | 保有中・毎年 | 課税標準額の1.4% | 市町村 |
| 都市計画税 | 保有中・毎年・市街化区域のみ | 課税標準額の0.3%が上限 | 市町村 |
| 相続税 | 取得時・相続で取得した場合 | 課税遺産総額に応じて10〜55% | 税務署 |
| 登録免許税 | 取得時・売却時の登記 | 相続登記は不動産価額の0.4% | 法務局 |
| 譲渡所得税・住民税 | 売却時・利益が出た場合のみ | 所有5年超で20.315% | 税務署・市町村 |
| 印紙税 | 売却時の契約書作成 | 契約金額に応じて1,000円〜6万円・軽減措置適用時 | 税務署 |
保有中にかかる税金とは空き家を所有しているだけで毎年発生する固定資産税と都市計画税を指します。
誰も住んでいなくても、電気や水道を止めていても、所有権がある以上は課税対象です。
固定資産税は全国の市町村が課す税金で、都市計画税は市街化区域内の土地・建物だけに課されます。
市街化調整区域や非線引き区域にある空き家では、都市計画税が0円のケースも珍しくありません。
2つの税金は同じ納税通知書にまとめて記載され、納付方法は年4回の分割払いか一括払いです。
納税通知書は毎年4〜6月ごろに市町村から届きます。
空き家の住所に郵便物が届かない状態だと通知書を受け取れないため、市町村の資産税課へ送付先の変更を届け出てください。
滞納すると延滞金が加算され、最終的には不動産が差し押さえられます。
取得時にかかる税金とは空き家を手に入れた場面で一度だけ発生する相続税と登録免許税を指します。
相続税は遺産総額が基礎控除額を超えた場合にだけ課され、基礎控除額は3,000万円に法定相続人1人あたり600万円を加えた金額です。
相続人が3人なら4,800万円までは相続税がかかりません。
地方の空き家1軒だけを相続した場合、基礎控除の範囲に収まるケースが大半を占めます。
相続税の申告が要るかどうかは、預貯金を含めた遺産全体を合計してから判断してください。
登録免許税は、名義を親から自分へ移す相続登記のときに納めます。
税額は不動産の固定資産税評価額に0.4%を掛けた金額です。
評価額1,500万円の空き家なら6万円になります。
2024年4月1日から相続登記は義務化され、相続を知った日から3年以内に登記しないと10万円以下の過料の対象になります。
名義を放置している場合は、まず登記を済ませてください。
売却時にかかる税金とは売って利益が出た場合にだけ発生する譲渡所得税と住民税を指します。
利益が出なければ税額は0円です。
売却価格から取得費と譲渡費用を引いた金額が譲渡所得となり、譲渡所得がマイナスなら課税されません。
親が数十年前に購入した実家を現在の相場で売る場合、地価の下落で譲渡所得がマイナスになるケースも多いです。
利益が出た場合の税率は所有期間で変わります。
売った年の1月1日時点で所有期間が5年を超えていれば長期譲渡所得となり、税率は20.315%です。
5年以下なら短期譲渡所得となり39.63%まで上がります。
相続した空き家は、亡くなった親が取得した日を引き継いで所有期間を計算するため、多くの場合は長期譲渡所得の税率が適用されます。
年間の税額は、固定資産税評価額に軽減率と税率を掛ければ自分で概算できます。
必要な数字は、毎年届く納税通知書の課税明細書に印字された固定資産税評価額です。
市役所へ行かなくても手元で確認できます。
用意するのは課税明細書1枚だけで、電卓があれば5分で計算が終わります。
計算に入る前に押さえる要素は4つです。
4点を順に確認していきます。
自治体によって税率が異なる部分もあるため、手元の課税明細書と照らし合わせながら読み進めてください。
課税明細書が手元にない場合は、市町村の資産税課で固定資産課税台帳を閲覧すれば同じ数字を確認できます。
所有者本人か相続人であれば、本人確認書類を持参するだけで手続きが完了します。
固定資産税を納める義務があるのは、賦課期日である1月1日時点の所有者です。
地方税法は、固定資産税の賦課期日を年度の初日が属する年の1月1日と定めています。
1月2日に売却しても、売却した年度分の税金は元の所有者に請求されます。
実務では売買契約のなかで日割り精算する慣行があるものの、市町村への納税義務者はあくまで1月1日時点の所有者です。
所有者が誰かは登記簿で判断されます。
地方税法第343条第2項は、土地・家屋については登記簿に所有者として登記されている者を所有者とすると定めています。
ただし登記名義人が賦課期日前に亡くなっている場合の納税義務者は、同じ条文により「現に所有している者」です。
親名義のまま相続登記をしていない空き家でも、実際に引き継いだ相続人へ納税通知書が届きます。
相続人が複数いる場合は全員の連帯債務となり、代表者1人に通知書が送られます。
名義が複数人の共有になっている空き家で揉めやすい点は、誰が全額を立て替えるかです。
共有者の1人が支払いを拒み続けると、代表者が全額を負担したまま回収できない状態が続きます。
負担割合の取り決めが口約束だけの場合は、弁護士に相談して求償の手順を確認しておくと安全です。
固定資産税の税額は、課税標準額に1.4%を掛けて求めます。
地方税法が定める固定資産税の標準税率は100分の1.4です。
大半の市町村が1.4%をそのまま使っています。
市町村が条例で税率を引き上げる余地は残されています。
ただし1.7%を超える税率を定める場合は、議会で納税義務者の意見を聴く手続きが必要です。
課税標準額は、土地・家屋の固定資産税評価額をもとに軽減措置を反映した金額です。
評価額と同額ではない点に注意してください。
土地の評価額は公示価格の70%程度、家屋の評価額は建築費の50〜70%程度が目安とされます。
評価額は3年ごとに見直され、直近の評価替えは2024年度に行われました。
実際の数字は納税通知書に同封される課税明細書の「価格」欄と「課税標準額」欄で確認できます。
都市計画税の税額は、課税標準額に0.3%以下の税率を掛けて求めます。
地方税法が定める都市計画税の税率の上限は、100分の0.3です。
上限までの範囲で市町村が自由に税率を決められるため、0.2%や0.25%を採用する自治体もあります。
空き家がある市町村の税率は、納税通知書か市町村のウェブサイトで確認してください。
都市計画税がかかるのは市街化区域内の土地・家屋に限られます。
都市計画区域が定められていない地域や、市街化調整区域にある空き家は課税の対象外です。
地方の実家を相続した場合、固定資産税だけで都市計画税は0円という納税通知書も多く見られます。
市街化区域かどうかは、市町村の都市計画課か都市計画図で確認できます。
住宅用地の特例とは住宅が建っている土地の課税標準額を引き下げる軽減措置を指します。
地方税法が定める住宅用地の固定資産税の課税標準は、価格の3分の1です。
さらに面積200平方メートル以下の小規模住宅用地は、6分の1まで下がります。
都市計画税の課税標準も、一般住宅用地は3分の2、小規模住宅用地は3分の1です。
軽減幅を表で整理します。
| 区分 | 対象面積 | 固定資産税の課税標準 | 都市計画税の課税標準 |
|---|---|---|---|
| 小規模住宅用地 | 200平方メートル以下の部分 | 価格の6分の1 | 価格の3分の1 |
| 一般住宅用地 | 200平方メートルを超える部分 | 価格の3分の1 | 価格の3分の2 |
| 住宅用地以外=更地・勧告後 | 全部 | 軽減なし | 軽減なし |
重要な点は、特例の対象が「住宅が建っている土地」であって「人が住んでいる土地」ではないところです。
誰も住んでいない空き家でも、建物が建ったままなら住宅用地の特例は適用され続けます。
空き家になった翌年から自動的に税金が上がるという説明は誤りです。
特例が外れるのは、建物を取り壊したときと、市町村から勧告を受けたときの2つに限られます。
具体的な数字で年間税額を出します。
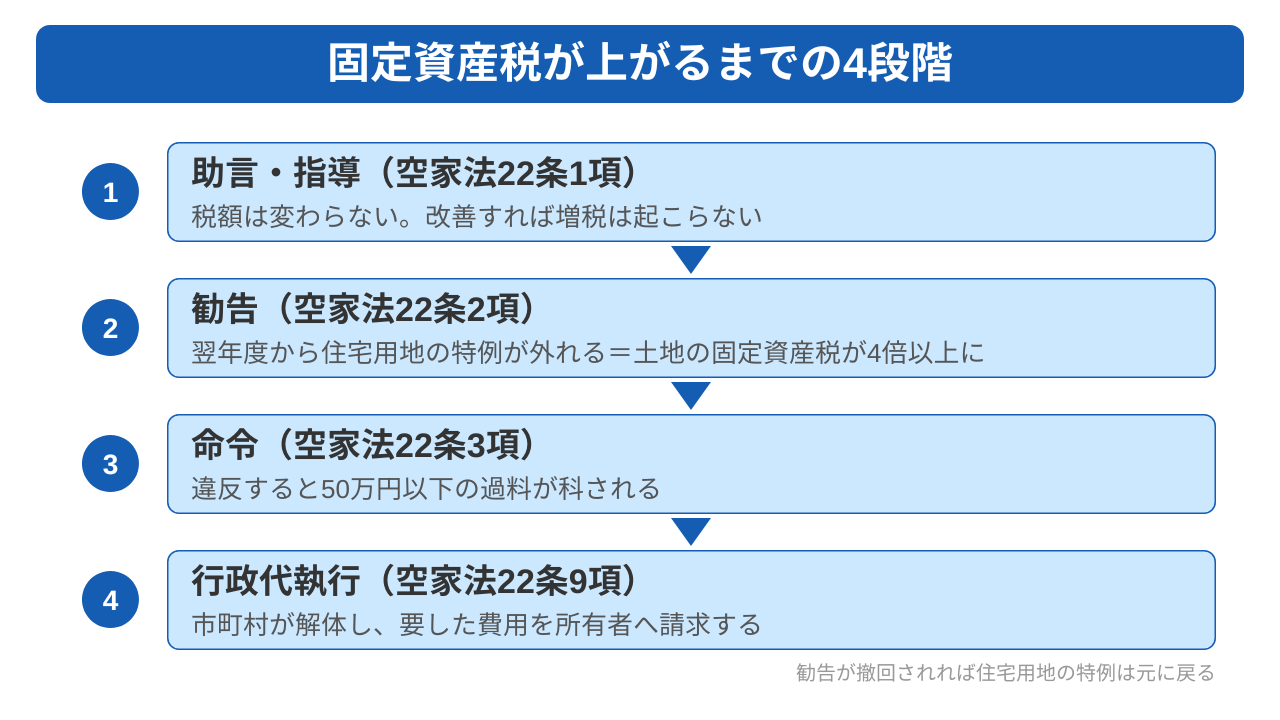
土地の固定資産税評価額1,200万円で面積150平方メートル、家屋の固定資産税評価額300万円の空き家を想定します。
所在地は固定資産税1.4%・都市計画税0.3%の市街化区域です。
面積が200平方メートル以下なので、土地は全体が小規模住宅用地に該当します。
| 内訳 | 特例が適用される場合 | 勧告を受けて特例が外れた場合 |
|---|---|---|
| 土地の固定資産税 | 1,200万円×1/6×1.4%=28,000円 | 1,200万円×70%×1.4%=117,600円 |
| 家屋の固定資産税 | 300万円×1.4%=42,000円 | 42,000円で変わらない |
| 土地の都市計画税 | 1,200万円×1/3×0.3%=12,000円 | 1,200万円×70%×0.3%=25,200円 |
| 家屋の都市計画税 | 300万円×0.3%=9,000円 | 9,000円で変わらない |
| 年間合計 | 91,000円 | 193,800円 |
特例が外れると、年間の負担は91,000円から193,800円へ増えます。
差額は102,800円です。
土地の固定資産税だけを見れば、28,000円が117,600円で約4.2倍になります。
税額の合計では約2.1倍です。
「6倍」は課税標準の軽減率だけを比べた数字で、実際の納税額が6倍になるわけではありません。
特例が外れた土地は地方税法附則第18条第5項にいう商業地等として扱われ、課税標準額が評価額の70%で頭打ちになるためです。
都市計画税にも同法附則第25条で同じ上限が置かれています。
【参考】地方税法 第349条の3の2・第350条・第359条・第702条の3・第702条の4(e-Gov法令検索)
自分の空き家で試算する場合は、納税通知書の課税明細書にある土地・家屋それぞれの「価格」を上の式に当てはめてください。
増税分と、売却して手放した場合の手取りを並べて比較すれば、持ち続けるかどうかの判断材料が揃います。
判断に迷う段階なら、査定額を先に把握しておくと比較が具体的になります。
税負担が上がるのは、市町村から特定空き家または管理不全空き家に指定され、さらに勧告を受けた場合に限られます。
空家等対策の推進に関する特別措置法(以下「空家法」)が2つの区分を定め、地方税法が勧告を受けた土地を住宅用地から除外する仕組みです。
区分に指定されただけでは税額は動きません。
特例が外れるのは、勧告という次の段階へ進んでからです。
手入れをしている空き家が、人が住んでいないという理由だけで対象になる場合もありません。
確認する論点は次の4点です。
4点を確認すれば、自分の空き家が対象になりうるかを判断する材料が揃います。
指定の判断基準は市町村ごとに運用の幅があるため、気になる場合は空き家担当課へ先に相談する方法もあります。
特定空き家とは放置すると周辺へ実害を及ぼす状態にある空き家を指します。
空家法第2条第2項は、次の4つのいずれかに該当する空家等を特定空家等と定義しています。
判断の目安は、具体的な損傷や被害です。
屋根や外壁が剥落しかけている、シロアリが大量発生している、悪臭が出るほどごみが放置されている、といった状態を指します。
窓が閉まっていて雑草も刈られている空き家が、人が住んでいないという理由だけで特定空き家に指定される場合はありません。
管理不全空き家とは特定空き家の一歩手前にある空き家を指します。
空家法が管理不全空家等と定めるのは、放置すれば特定空家等に該当するおそれのある状態の空家等です。
市町村長は、該当する空き家の所有者へ必要な措置をとるよう指導できます。
2023年12月13日に施行された改正で新設された区分です。
新設の狙いは、損傷が深刻になる前の段階で行政が介入できるようにする点にあります。
従来は倒壊寸前まで悪化しないと税制上の圧力をかけられませんでした。
改正後は、窓ガラスの破損、雑草の繁茂、庭木の越境といった軽度の管理不足でも指導の対象になります。
指導だけでは税額は動かないものの、放置したまま勧告まで進むと住宅用地の特例が外れます。
税額が上がる時期は、勧告を受けた年の翌年度からです。
地方税法は、住宅用地の範囲から2種類の土地を除外しています。
空家法の規定により勧告を受けた管理不全空家等の敷地と、同じく勧告を受けた特定空家等の敷地です。
固定資産税の賦課期日は1月1日なので、年内に勧告を受けると翌年度の課税から特例が外れます。
指定から勧告までに踏む段階は複数です。
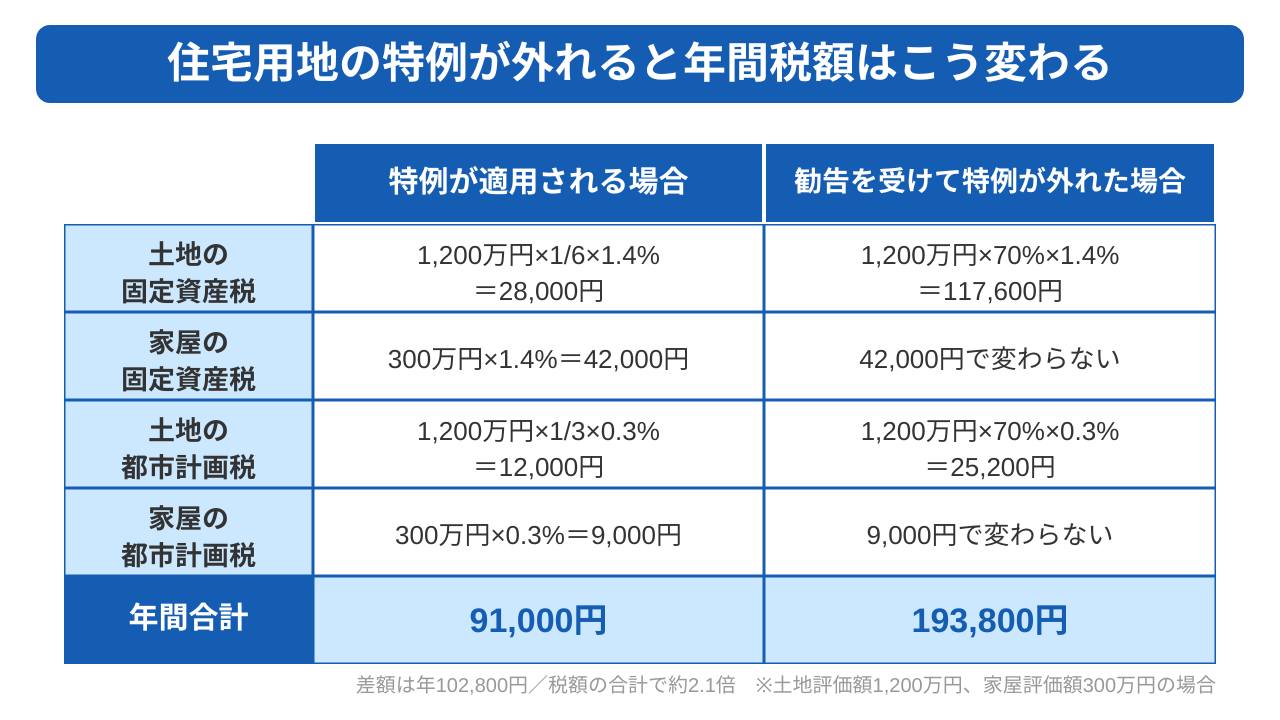
空家法第22条は特定空き家について、第1項で助言または指導、第2項で相当の猶予期限を付けた勧告、第3項で命令という順序を定めています。
管理不全空き家も空家法第13条が指導を先に置き、改善されない場合に勧告へ進む構成です。
行政が突然勧告を出す場面はなく、助言・指導の段階で改善すれば増税は起こりません。
| 段階 | 根拠条文 | 税金への影響 |
|---|---|---|
| 助言・指導 | 空家法22条1項・13条1項 | 変わらない |
| 勧告 | 空家法22条2項・13条2項 | 翌年度から住宅用地の特例が外れる |
| 命令 | 空家法22条3項 | 特例が外れた状態が続く |
| 行政代執行 | 空家法22条9項 | 解体費用を所有者が負担する |
【参考】空家等対策の推進に関する特別措置法 第2条・第13条・第22条・第30条(e-Gov法令検索)
勧告を受けたあとでも、指摘された箇所を改善して勧告が撤回されれば、住宅用地の特例は元に戻ります。
特例が外れるのは勧告を受けている状態の土地に限られるため、勧告が解除された年の翌年度から軽減後の税額に戻る扱いです。
撤回の手続きと必要な改善内容は市町村ごとに運用が異なるため、勧告書に記載された担当課へ直接確認してください。
撤回されるまでの間は、増えた税額をそのつど納める必要があります。
滞納すれば延滞金が加わるため、改善の見込みが立たない段階で納付を止める判断は避けてください。
改善に踏み切るか手放すかで迷う場合の比較軸は、「空き家の税負担を抑える方法」で整理します。
権利関係が複雑で判断がつかない場合は、弁護士と提携した窓口へ相談すると整理が進みます。
売却の場面で税金がかかるのは、売却益が出た場合に限られます。
売却価格の全額に課税されるわけではありません。
譲渡所得税と住民税がかかるのは、取得費と譲渡費用を差し引いてなお利益が残ったときだけです。
地価が下がった地方の実家では、売却益が出ずに税額0円で終わるケースも多く見られます。
加えて相続した空き家には最大3,000万円の特別控除が用意されており、要件を満たせば税負担はほぼ消えます。
売却時に発生しうる税金を一覧で確認してから、計算方法と特例を見ていってください。
| 税目 | 課税されるタイミング | 税額の目安 |
|---|---|---|
| 譲渡所得税・住民税 | 売却益が出た場合 | 長期20.315%・短期39.63% |
| 復興特別所得税 | 譲渡所得税に含まれる | 所得税額の2.1% |
| 登録免許税 | 抵当権抹消・相続登記のとき | 抹消は不動産1個につき1,000円 |
| 印紙税 | 売買契約書を作成するとき | 1,000万円超5,000万円以下は1万円・軽減措置適用時 |
譲渡所得は、売却価格から取得費と譲渡費用を引いて計算します。
取得費は購入代金から建物の減価償却費を差し引いた金額で、譲渡費用は仲介手数料・解体費・測量費・印紙税などを指します。
計算式は「譲渡所得=売却価格−取得費−譲渡費用−特別控除」です。
取得費が分からない空き家では、売却価格の5%を取得費とみなす概算取得費が使えます。
ただし概算取得費を使うデメリットは、譲渡所得が大きく膨らむ点です。
1,000万円で売った場合、取得費は50万円としか計上できず、譲渡所得は950万円近くに達します。
税額の差は数十万円規模になるため、親の売買契約書や領収書が残っていないかを、まず自宅と実家の両方で探してください。
分譲時の価格表や住宅ローンの返済予定表でも、購入価格を裏づける資料として認められる場合があります。
相続した空き家を売る場合、譲渡所得から最大3,000万円を控除できる特例があります。
租税特別措置法にもとづく被相続人の居住用財産についての特例で、国税庁のタックスアンサーNo.3306が適用要件を示しています。
控除額が3,000万円に達すれば、譲渡所得税と住民税は実質的に0円になるケースが大半です。
主な要件を整理します。
2024年1月1日以後の譲渡では、家屋と敷地を相続した相続人が3人以上いる場合、控除額の上限が1人あたり2,000万円に下がります。
適用期限は令和9年12月31日で区切られているため、要件を満たす空き家を持っている場合は期限から逆算して売却時期を決めてください。
要件の判定は個別事情に左右されるため、税務署または税理士へ事前に確認すると確実です。
【参考元】国税庁タックスアンサー No.3306 被相続人の居住用財産(空き家)を売ったときの特例
負担を減らす手段は4つあり、かかる費用と向いている空き家がそれぞれ異なります。
まず4つを横に並べて比較してください。
| 方法 | 税負担の変化 | かかる費用 | 注意点 | 向いている空き家 |
|---|---|---|---|---|
| 状態を改善して保有 | 現状維持・増税を回避 | 修繕費・管理委託費 | 毎年の税金は払い続ける | 将来使う予定がある空き家 |
| 賃貸に出す | 現状維持+家賃収入 | リフォーム費・募集費 | 家賃は不動産所得として課税 | 需要のある立地の空き家 |
| 解体して更地にする | 土地の税負担が上がる | 解体費100万〜300万円 | 住宅用地の特例が外れる | 建物の損傷が激しい空き家 |
| 売却する | 税負担が0円になる | 仲介手数料・登記費用 | 売却益が出れば譲渡所得税 | 使う予定がない空き家 |
助言・指導を受けた段階で改善すれば、勧告へ進まず増税を回避できます。
市町村が指摘する内容は、外から見える不具合が中心です。
窓ガラスの破損、屋根材の剥がれ、雑草や庭木の繁茂、ごみの放置などが該当します。
指導書に記載された期限までに対応し、写真を添えて改善報告を出せば手続きは終わりです。
自分で管理できない場合は、空き家管理サービスを利用する方法があります。
内容は月1回の巡回で、通風・通水・清掃・外観点検までを含みます。
料金は月額5,000円から1万円程度が一つの目安です。
年間10万円前後の増税を避ける目的なら、管理委託のほうが割安に収まる場合があります。
判断の分かれ目は、改善に必要な工事費を増税分の何年分で回収できるかです。
屋根の葺き替えや外壁の全面補修には100万円を超える費用がかかります。
年間10万円の増税を避けるために200万円を投じるなら、回収に20年かかる計算です。
将来使う予定がない空き家なら、売却して所有権ごと手放すほうが金銭的に有利になります。
改善費用の見積もりと査定額を両方そろえてから決めてください。
賃貸に出せば、家賃収入で税金と管理費をまかなえます。
空き家は住宅用地の特例が適用されたままなので、税額は保有時と変わりません。
自治体の空き家バンクは、無料で移住希望者と引き合わせてくれる仕組みです。
改修費の補助金を用意している市町村も多く、助成の上限額と対象工事は市町村ごとに異なります。
一方で、賃貸には初期費用と手間がかかります。
給排水設備の更新、水回りの交換、内装の張り替えを含めた費用は数百万円規模です。
家賃収入は不動産所得として所得税・住民税の課税対象になり、確定申告も必要です。
借り手が見つからなければ、改修費だけが残ります。
地域の賃貸需要を不動産会社に確認してから判断してください。
建物を取り壊すと、倒壊のリスクと管理の手間がなくなります。
ただし土地の税負担は上がります。
住宅用地の特例は住宅が建っている土地を対象とするため、更地にした時点で適用が外れるからです。
試算のとおり、土地の固定資産税は28,000円から117,600円へおよそ4.2倍に増えます。
解体すれば家屋分の固定資産税と都市計画税はなくなります。
試算例の年間合計は91,000円から142,800円です。
解体費用の目安は木造住宅で1坪あたり3万円から5万円、30坪の住宅なら100万円から150万円程度です。
前面道路が狭く重機が入らない場合や、アスベストの除去が必要な場合は200万円を超える例もあります。
解体費用の補助金を出す市町村もあるため、着手前に建築住宅課へ確認してください。
解体後に土地が売れずに残ると、増税分だけを毎年払い続ける状態になります。
売却の見込みを立ててから解体する順序が安全です。
売却すれば、翌年以降の固定資産税と都市計画税は発生しません。
管理の手間と近隣トラブルのリスクも同時になくなります。
売り方は、性質の大きく異なる仲介と買取の2通りです。
仲介は不動産会社が買主を探す方式で、市場価格に近い金額で売れる代わりに、買主が見つかるまで数ヵ月から1年以上かかります。
買取は不動産会社が直接買い取る方式で、価格は仲介相場より下がるものの、最短で数日から数週間で現金化できます。
損傷が激しい空き家や再建築不可・共有名義の空き家は仲介では買主が付きにくいため、買取が現実的な選択肢です。
買取価格に公的な統計はなく、金額の目安を示せる公表データもありません。
買取価格は物件の立地と権利関係、建物の傷み具合によって大きく変わります。
1社の提示額だけで判断せず、複数社の査定を取って比較してください。
相続登記が済んでいない、共有者と連絡が取れないといった事情がある場合は、弁護士・司法書士と連携した窓口へ相談すると手続きごと任せられます。
空き家を放置して生じる負担は、増える税金だけではありません。
命令に従わなければ過料が科され、行政代執行によって解体費用まで請求されます。
売ろうと決めた時点で名義が親のままだったり共有者と話がつかなかったりすると、買主が見つかっても契約は不成立です。
放置した年数が長いほど相続人の数が増え、手続きは重くなります。
増税だけを見て「年間10万円なら払い続けられる」と判断すると、いざ手放したいときに動けない状況に陥ります。
行政上の処分と、売りたいときに売れない状態の2つに分けて確認してください。
どちらも時間が経つほど解決の手間と費用が増えていきます。
空き家を持て余している自覚があるなら、税金の計算と並行して名義と共有関係の整理を進めておくと、売る決断をしたときにすぐ動けます。
勧告のあとも改善しないと、市町村長は命令を出せます。
空家法は、勧告された措置をとらなかった所有者に対し、市町村長が相当の猶予期限を付けて措置を命じられると定めています。
空家法第30条第1項が定める命令違反の罰則は、50万円以下の過料です。
市町村の立入調査を拒んだ場合も、同条第2項により20万円以下の過料の対象になります。
命令にも従わないと、最終段階として行政代執行に進みます。
空家法が定める行政代執行は、命令を受けた所有者が措置を実行しないときに、市町村長が自ら、または第三者に代わって措置をとらせる仕組みです。
市町村が業者を手配して解体を実施し、要した費用は所有者へ請求されます。
解体費用に加えて事務費も上乗せされるため、自分で解体するより割高です。
費用を払わなければ、財産の差押えを受けます。
登記名義が亡くなった親のままの空き家は、名義を変えないかぎり売却できません。
買主へ所有権を移転する前提として、相続人へ名義を移す相続登記が必要になるからです。
相続人が複数いる場合は遺産分割協議をまとめ、全員の署名・実印と印鑑証明書をそろえます。
相続人の1人でも協力を拒めば、協議は成立しません。
放置期間が長いほど手続きは複雑です。
当初の相続人が亡くなると、当初の相続人の子や孫へ相続権が移り、関係者が10人以上に膨らむケースもあります。
面識のない親族の所在を戸籍から追う作業が必要で、司法書士への報酬も割高です。
名義が動かないあいだも固定資産税の請求は毎年届きます。
売る意思が固まっていなくても、相続登記だけは早い段階で済ませてください。
兄弟姉妹の共有名義になっている空き家は、1人の判断では売れません。
民法により、各共有者は他の共有者の同意なしに共有物へ変更を加えられません。
不動産全体を売却するには全員の同意が必要です。
1人でも反対すれば、売却の話は前へ進みません。
一方で、自分の持分だけの売却は同意なしでも可能です。
持分の売却は共有物の変更にあたらず、単独で処分できる扱いだからです。
持分だけを買い取る専門の買取業者も存在します。
ただし持分の買主が他の共有者へ共有物分割請求を起こし、親族間の関係が悪化する展開もあります。
共有者との話し合いが行き詰まっている場合は、持分を売る前に弁護士へ相談し、分割の見通しを立ててください。
空き家の売却を検討しているなら、「ベンナビ不動産売却」の活用がおすすめです。
「ベンナビ不動産売却」は、空き家をはじめとする訳あり物件を買い取るサービスです。
【ベンナビ不動産売却の特徴】
築年数が古い、家財が残っているなど、ほかの業者では断られやすい空き家でも相談できます。
まずは「ベンナビ不動産売却」で、無料査定を申し込むところから始めましょう。
空き家の固定資産税はいつから6倍になりますか
市町村から勧告を受けた年の翌年度からです。
空き家になった時点や、特定空き家に指定された時点では税額は変わりません。
助言・指導の段階で改善すれば増税は起こらないため、市町村からの通知は必ず内容を確認してください。
空き家の固定資産税は誰が払いますか
1月1日時点で登記簿に所有者として登記されている人が払います。
登記名義人が亡くなっている場合の納税義務者は、現に所有している相続人です。
相続人が複数いる場合は全員の連帯債務となり、代表者1人に納税通知書が届きます。
空き家を解体すると税金は上がりますか
上がります。
住宅用地の特例は住宅が建っている土地を対象とするため、更地にすると適用が外れます。
土地の固定資産税は28,000円から117,600円へ、およそ4.2倍です。
解体すると家屋分の固定資産税と都市計画税はなくなるため、増える幅は土地と家屋の評価額の関係で変わります。
解体後に土地が売れ残ると増税分だけが残るため、売却の見込みを立ててから着手してください。
空き家の固定資産税が払えない場合はどうなりますか
滞納すると延滞金が加算され、督促を経て最終的に不動産が差し押さえられます。
支払いが難しい場合は、市町村の資産税課へ相談すると分割納付に応じてもらえる場合があります。
根本的な解決には、売却して所有権ごと手放す方法が有効です。
空き家税とはどのような税金ですか
京都市が導入を決めた非居住住宅利活用促進税の通称で、市街化区域内にある居住者のいない住宅へ課される市独自の税金です。
全国で初めての導入となるものの、課税開始は令和12年度の予定で、2026年8月時点ではまだ始まっていません。
京都市以外の空き家に空き家税はかからず、負担は固定資産税と都市計画税に限られます。
【参考元】京都市 非居住住宅利活用促進税について<令和12年度課税開始予定>
相続した空き家を売ると税金はいくらかかりますか
売却益が出た場合にだけ譲渡所得税と住民税がかかり、所有期間5年超なら税率は20.315%です。
要件を満たせば譲渡所得から最大3,000万円を控除できる特例があり、多くのケースで税額は0円になります。
適用期限は令和9年12月31日までです。
空き家に毎年かかる税金は固定資産税と都市計画税の2つで、建物が建っているかぎり住宅用地の特例が適用されます。
特例が外れるのは、市町村から勧告を受けた場合と、建物を解体した場合の2つだけです。
勧告を受けても税額が上がるのは翌年度からで、助言・指導の段階で改善すれば増税は避けられます。
負担を抑える手段は、状態の改善・賃貸・解体・売却の4つです。
使う予定がない空き家なら、売却が税負担を0円にする唯一の方法になります。
まず納税通知書の課税明細書で年間税額を計算し、査定額と並べて比較してください。
相続登記が未了だったり共有名義で話がまとまらなかったりする場合は、弁護士・司法書士と連携した窓口へ相談すれば、権利関係の整理と売却を同時に進められます。
迷う場合は、「ベンナビ不動産売却」で無料査定を依頼してみてください。
弁護士登録後、東証プライム(旧東証一部)の企業内弁護士として商事契約を含む企業法務を中心に活動を行い、2025年に当社に入社。現在インハウスローヤーとして多方面から事業サポートを行う。

