訳あり物件の売却なら
【専門の業者への依頼】がおすすめ!
【専門の業者への依頼】がおすすめ!
お電話でのお問い合わせ
ご相談内容に合わせてお電話ください
9:00〜18:00(水・日・祝休)
※時間外はWEBで24時間受付中
親から相続した実家を売ると決めたものの、相続税を納めた財産にさらに税金がかかると知って手が止まっている方がいます。
取得費加算の特例は、納めた相続税の一部を売却時の経費に振り替えて譲渡所得税を減らせる制度です。
本記事では適用できる3つの要件と加算額の計算方法、空き家特例とどちらが有利かの判定軸、期限に間に合わせる進め方を解説します。
読み終えるころには、自分が使える特例と売却の期限日を確定できます。

弁護士登録後、東証プライム(旧東証一部)の企業内弁護士として商事契約を含む企業法務を中心に活動を行い、2025年に当社に入社。現在インハウスローヤーとして多方面から事業サポートを行う。
取得費加算の特例は、相続や遺贈で得た財産を売ったとき、納めた相続税の一部を取得費に加える制度です。
加算できるのは、納付した相続税のうち売った財産に対応する部分に限られます。
譲渡所得は、売却代金から取得費と譲渡費用を差し引いた金額です。
取得費が大きくなるほど課税される金額は減り、手元に残る金額が増えます。
対象になるのは相続税を納付した人だけです。
相続税が0円だった人には加算するもとになる金額がなく、効果が出ません。
一方で要件を満たせば、土地でも建物でも株式でも使えます。
売却できる期間は3年10か月に限られる仕組みです。
相続開始から3年10か月を過ぎると使えなくなるため、売る時期の判断が節税額を左右します。
【参考】No.3267 相続財産を譲渡した場合の取得費の特例|国税庁
相続で実家を取得すると、まず相続人に相続税がかかります。
取得した実家を売れば、値上がり分にかかるのは譲渡所得税です。
同じ財産に2つの税が重なる状態をやわらげるために、取得費加算の特例が置かれています。
譲渡所得税の税率の基準は、売った年の1月1日時点での所有期間です。
相続した不動産は被相続人が取得した日を引き継ぐため、多くの場合は長期譲渡の税率が適用されます。
| 区分 | 所有期間 | 税率(所得税・住民税・復興特別所得税の合計) |
|---|---|---|
| 長期譲渡所得 | 5年超 | 20.315% |
| 短期譲渡所得 | 5年以下 | 39.63% |
長期譲渡でも税率は約2割です。
譲渡所得を400万円減らせれば、納める税額はおよそ81万円下がります。
手取りの差を決めるのは、加算額をいくらにできるかという点です。
所有期間は相続した日ではなく、被相続人が買った日から数えます。
親が30年前に買った実家なら、相続の翌月に売っても長期譲渡の税率が使えます。
【参考】No.3208 長期譲渡所得の税額の計算|国税庁
取得費加算の特例が使えるのは、譲渡所得として申告する財産の売却です。
対象になる財産は次のとおりです。
いずれも相続税の課税価格に算入されている必要があります。
課税価格に入っていない財産には、加算するもとになる相続税額がありません。
国税庁は、株式などの譲渡による事業所得や雑所得には適用できないと示しています。
相続した仮想通貨を売って雑所得として申告する場合、取得費加算の特例は使えません。
相続した実家と土地をまとめて売る場合、加算額は建物と土地で別々に計算します。
売った財産ごとに計算する仕組みのため、どの財産を売るかで節税額が変わります。
まずは相続税申告書の第11表で、財産ごとの価額を確認してください。
【参考】No.3267 相続財産を譲渡した場合の取得費の特例|国税庁
平成26年(2014年)12月31日までに売った土地には、相続した土地全体に対応する相続税額を加算できる扱いがありました。
広い土地の一部を売っただけでも、土地全部の相続税を経費にできました。
平成27年(2015年)1月1日以後に売った財産では、加算できる金額が売った財産に対応する部分だけに縮まりました。
土地を優遇する仕組みは残っていません。
改正の背景には、土地の一部を売るだけで相続税の全額を経費化できる状態が実態と合わないという判断がありました。
現在は売った財産と加算額が1対1で対応する形です。
古い解説記事の計算例を検証せずに当てはめると、節税額を実際より多く見積もる誤りにつながります。
試算するときは、現行の計算式で自分の数字を入れ直してください。
【参考】No.3267 相続財産を譲渡した場合の取得費の特例|国税庁
取得費加算の特例には、財産の取得原因・相続税の納付・売却の時期という3つの要件があります。
1つでも欠けると適用できず、あとから救済される仕組みもありません。
3つのうち、売却の時期は起算点を取り違えやすいため、日付を先に確定させてください。
対象になるのは、相続、遺贈、そして贈与者の死亡によって効力が生じる死因贈与で取得した財産です。
被相続人が生きているうちに贈与を受けた財産は、原則として対象から外れます。
相続時精算課税や事業承継税制の適用を受けた財産も、相続で取得したものとして扱う対象です。
相続税の課税価格に算入されていれば、取得費加算の特例の対象に含まれます。
暦年課税による生前贈与で取得した財産は対象外です。
なお相続開始前の一定期間内の贈与は相続税の課税価格に加算されるため、扱いが分かれます。
判定に迷う場合は、相続税申告書の第11表で課税価格に入っているかを確認してください。
第11表に載っていれば、取得原因の要件は満たしています。
【参考】租税特別措置法第39条(相続財産に係る譲渡所得の課税の特例)|e-Gov法令検索
加算できる金額は、自分が納付した相続税額を財産ごとに分解した金額です。
相続税を納めた本人が売る場合にしか、取得費加算の特例は働きません。
自分の納付額は、相続税申告書の控えで確認できます。
第1表の「納付すべき税額」欄と、第11表に並ぶ財産ごとの価額を照らし合わせてください。
同じ相続でも、相続人ごとに納付した相続税額は異なります。
つまり共同相続人のうち誰が売るかによって、加算できる金額も変わります。
売却する相続人を決める前に、それぞれの納付額を比べておきましょう。
配偶者の税額軽減を使った配偶者は、納付額が小さくなりがちです。
不動産を売る役を子が担ったほうが、節税額が大きくなる場合があります。
【参考】No.4152 相続税の計算|国税庁
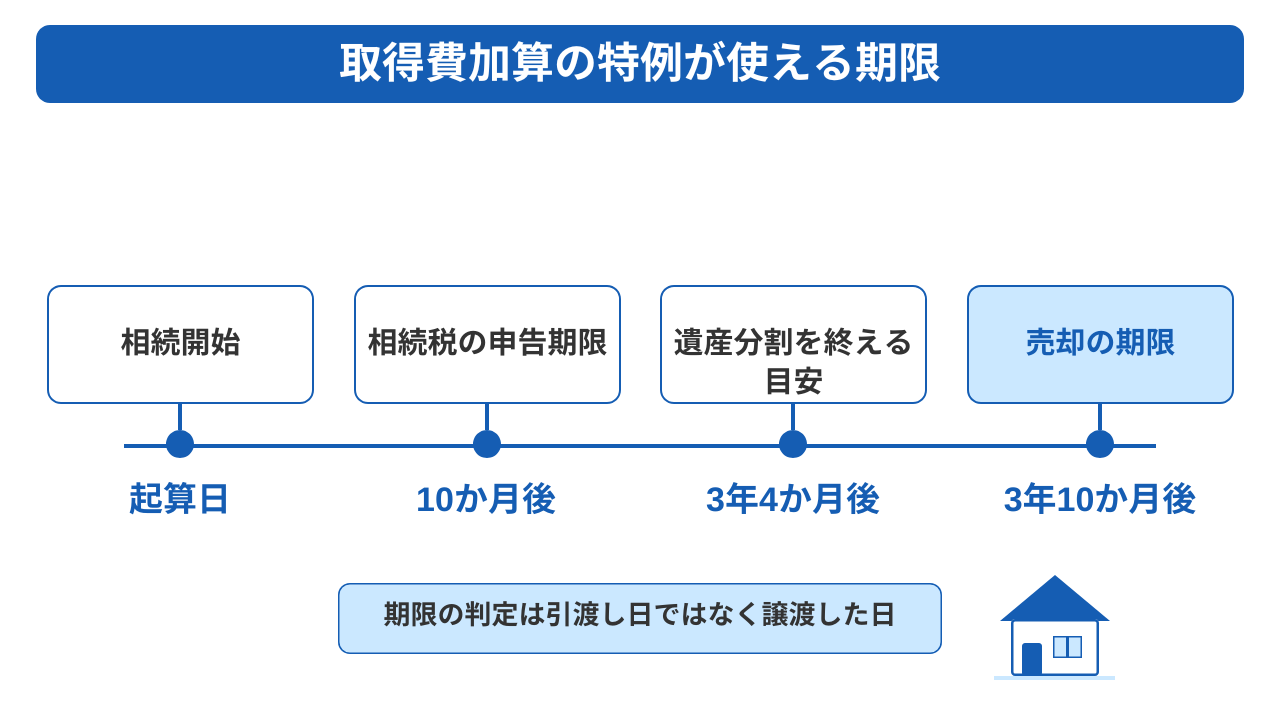
売却の期限は、相続開始があった日の翌日から、相続税の申告期限の翌日以後3年を経過する日までです。
相続税の申告期限は、相続開始を知った日の翌日から10か月後にあたります。
合わせると、相続開始日から数えて3年10か月が目安になります。
たとえば2026年3月10日に相続が始まった場合、相続税の申告期限は2027年1月10日です。
売却期限は、申告期限の翌日から3年を経過する2030年1月10日になります。
期限の判定に使う譲渡の日は、原則として引渡しの日です。
売買契約の日を譲渡の日として申告する方法も選べます。
売買契約から引渡しまでは1か月から2か月かかるため、期限の3か月前には買主を確定させておきたいところです。
まずは相続開始日から3年10か月後の日付を書き出し、逆算して動き始めてください。
【参考】租税特別措置法第39条(相続財産に係る譲渡所得の課税の特例)|e-Gov法令検索
取得費に加算できる相続税額は、自分が納付した相続税額に、売った財産が課税価格に占める割合をかけて求めます。
計算に使う数字の出どころは、相続税申告書の第1表と第11表です。
計算は売った財産ごとにおこないます。
また加算額が譲渡益を超える場合、加算できるのは譲渡益と同額までです。
手順は3段階に分かれます。
加算できる相続税額を求め、取得費へ足して譲渡所得を計算し、税率をかけて税額を出す順番です。
国税庁が用意する計算明細書を使えば、様式に沿って同じ計算を進められます。
自分で式を組み立てる必要はありません。
計算に入る前に、相続税申告書の控えを手元に用意してください。
控えがないと分子も分母も埋められず、計算そのものを始められません。
計算式は「納付した相続税額 × 売った財産の課税価格 ÷(本人の課税価格の合計 + 債務控除額)」です。
分子には売った財産の相続税評価額が入り、分母には債務控除で引いた金額を戻した金額が入ります。
債務控除額を分母に戻すのは、借入金や葬式費用を差し引く前の財産全体を基準にするためです。
債務控除を受けていない相続では、分母は課税価格の合計と同じ金額になります。
令和6年(2024年)1月1日以後に相続時精算課税で贈与を受けた財産で使うのは、贈与額から基礎控除額を引いた残額です。
暦年課税で相続開始前に贈与を受けた財産にも、100万円を控除する調整があります。
分子が大きい財産を売るほど加算額は増えます。
売る財産を選べる状況なら、第11表で価額の大きい財産から検討してください。
【参考】No.3267 相続財産を譲渡した場合の取得費の特例|国税庁
概算取得費とは取得費が分からないときに売却代金の5%を取得費とみなす扱いです。
親が数十年前に買った実家では、購入時の契約書が残っておらず概算取得費を使うケースが多くあります。
次の前提で計算します。
課税価格の合計5,000万円、うち空き家2,000万円、債務控除0円、納付した相続税額1,000万円です。
売却代金は1,800万円、概算取得費90万円、譲渡費用60万円とします。
加算額は1,000万円 × 2,000万円 ÷ 5,000万円で400万円です。
特例を使わない場合の譲渡所得は1,650万円、使う場合は1,250万円になります。
| 項目 | 特例を使わない場合 | 特例を使う場合 |
|---|---|---|
| 収入金額 | 1,800万円 | 1,800万円 |
| 取得費 | 90万円 | 490万円 |
| 譲渡費用 | 60万円 | 60万円 |
| 譲渡所得 | 1,650万円 | 1,250万円 |
| 税額(20.315%) | 約335万円 | 約254万円 |
税額の差はおよそ81万円です。
売却前に自分の数字を当てはめて、手取りがいくら増えるかを確かめてください。
【参考】No.3258 取得費が分からないとき|国税庁
国税庁は、計算した加算額が譲渡益を超える場合、加算できるのは譲渡益に相当する金額までと示しています。
取得費加算の特例は、譲渡損を作って他の所得と損益通算する使い方はできません。
譲渡益が小さい売却では、計算上の加算額が削られます。
たとえば加算額を400万円と計算しても譲渡益が150万円なら、加算できるのは150万円までです。
売却代金が相続税評価額を下回るような物件では、特例の効果がほとんど出ません。
効果が出ない場合は、空き家特例の要件を満たすかどうかを先に確認してください。
譲渡損が出る売却では、そもそも譲渡所得税がかかりません。
取得費加算の特例を検討する前に、譲渡益が出るかどうかを計算してください。
【参考】No.3267 相続財産を譲渡した場合の取得費の特例|国税庁
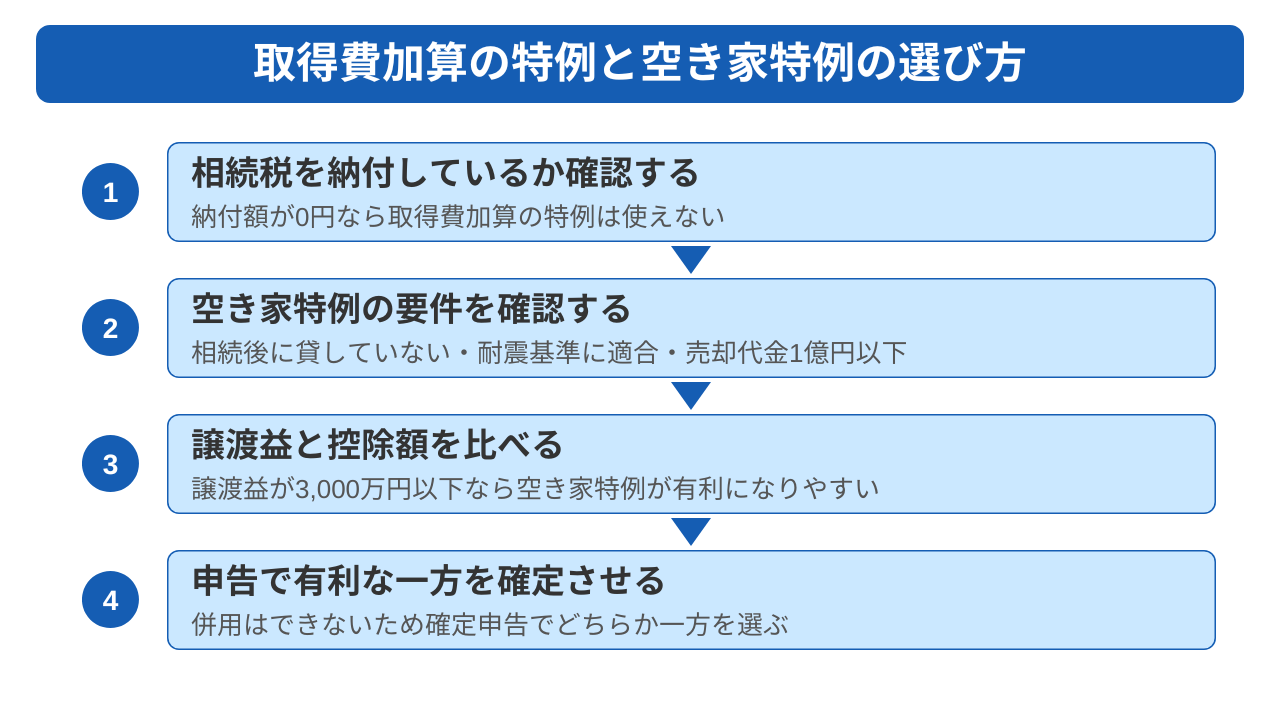
空き家特例は、被相続人が住んでいた家屋と敷地を売ったときに、譲渡所得から最大3,000万円を控除できる制度です。
ただし取得費加算の特例を使う譲渡は、空き家特例の対象から除かれています。
つまり1回の売却で使えるのは、どちらか一方だけです。
控除額と加算額のどちらが大きいかで、選ぶ特例が決まります。
空き家特例の対象となる譲渡からは、取得費加算の特例の適用を受けるものと、売却代金が1億円を超えるものが除かれています。
申告の工夫で両方を使う道がないのは、制度の側で重複適用を封じているからです。
売却ごとにどちらか一方を選びます。
空き家特例が使えるのは、昭和56年(1981年)5月31日以前に建てられた家屋で、区分所有建物でない場合に限られます。
加えて相続開始の直前まで被相続人が1人で住んでいた点も要件です。
空き家特例には、次の要件もそろっている必要があります。
| 要件 | 内容 |
|---|---|
| 適用期間 | 平成28年(2016年)4月1日から令和9年(2027年)12月31日までの譲渡 |
| 譲渡の期限 | 相続開始日から3年を経過する日の属する年の12月31日まで |
| 売却代金 | 1億円以下 |
| 家屋の使用状況 | 相続時から譲渡時まで事業、貸付け、居住のいずれにも使っていない |
| 家屋の状態 | 譲渡時に耐震基準に適合している、または家屋の全部を取り壊している |
控除額は3,000万円です。
令和6年(2024年)1月1日以後の譲渡では、家屋と敷地を取得した相続人が3人以上いる場合の控除額が2,000万円に下がります。
相続人の数で有利判定が変わるため、人数を先に確定させてください。
【参考】租税特別措置法第35条(居住用財産の譲渡所得の特別控除)|e-Gov法令検索
空き家特例は譲渡益から直接、最大3,000万円を引きます。
取得費加算の特例が減らせるのは、納付した相続税のうち売った財産に対応する金額だけです。
たとえば譲渡益2,500万円、加算額400万円のケースを比べます。
空き家特例なら課税される譲渡所得は0円、取得費加算なら2,100万円です。
| 比較項目 | 空き家特例 | 取得費加算の特例 |
|---|---|---|
| 控除額・加算額 | 3,000万円 | 400万円 |
| 課税される譲渡所得 | 0円 | 2,100万円 |
| 税額(20.315%) | 0円 | 約427万円 |
相続人が3人以上で控除額が2,000万円になる場合も、空き家特例が有利です。
控除額2,000万円と加算額400万円では、なお5倍の差があります。
譲渡益が1億円近くなる売却では、空き家特例の売却代金1億円以下という要件が問題になります。
1億円を超える売却では、取得費加算の特例しか残りません。
どちらを使うかは確定申告で確定するため、売却前に両方の税額を試算しておきましょう。
【参考】No.3306 被相続人の居住用財産(空き家)を売ったときの特例|国税庁
空き家特例は使用状況の要件が厳しく、相続後の使い方でしばしば外れます。
次のいずれかに当てはまる場合、空き家特例は適用されません。
いずれのケースでも、取得費加算の特例なら使える余地が残ります。
貸していた実家を売る場合でも使えるのは、取得費加算の特例が家屋の使い方を問わないからです。
要件の判定が分かれるケースでは、自己判断で申告に進むと修正申告になりかねません。
遺産分割が終わっていない、共有者が売却に反対しているといった事情があるなら、弁護士に相談して権利関係を先に整えてください。
【参考】租税特別措置法第35条(居住用財産の譲渡所得の特別控除)|e-Gov法令検索
空き家特例とは併用できませんが、自分の住まいを売ったときの特例とは併用できます。
同じ3,000万円の控除でも、被相続人の住まいか自分の住まいかで扱いは正反対です。
| 特例 | 対象 | 取得費加算との併用 |
|---|---|---|
| 居住用財産を売ったときの3,000万円特別控除 | 自分が住んでいた家屋と敷地 | できる |
| 特定居住用財産の買換え特例 | 所有期間10年超の自分の住まい | できる |
| 空き家を売ったときの3,000万円特別控除 | 被相続人が住んでいた家屋と敷地 | できない |
併用の可否を取り違えると、申告後に修正が必要になります。
相続した家に住んでから売る予定なら、どの控除に当たるかを売却前に確かめてください。
判断の分かれ目は、売る時点で誰の住まいだったかという点だけです。
被相続人の住まいなら空き家特例、自分の住まいなら併用の道に分かれます。
相続した実家に自分が移り住めば、被相続人の住まいから自分の住まいへ性質が変わる扱いです。
すると空き家特例は使えなくなり、代わりに取得費加算の特例との併用が開けます。
どちらの道を選ぶかは、住み替えの予定と譲渡益の大きさで決めてください。
自分が住んでいた家屋と敷地を売った場合、譲渡所得から最大3,000万円を控除できます。
相続した実家に自分が住んでから売るなら、売主は取得費加算の特例と併用できる立場です。
住まなくなってから売る場合は、住まなくなった日から3年を経過する日の属する年の12月31日までに売る必要があります。
建物を取り壊してから売るときの追加条件は、取り壊しから1年以内の譲渡です。
取得費加算の特例には相続開始から3年10か月という別の期限があります。
2つの期限を同時に満たす必要があるため、居住した期間が長いほど期限の管理が難しくなります。
相続した実家に住む予定なら、住み始める前に売却の期限日を確定させてください。
住んでいる間に3年10か月の期限が過ぎてしまいやすい点に気をつけましょう。
【参考】No.3302 マイホームを売ったときの特例|国税庁
特定居住用財産の買換え特例は、所有期間10年超の住まいを売って新しい住まいを買ったときに、譲渡益への課税を先送りできる制度です。
売却代金が1億円以下であるなど、複数の条件を満たす必要があります。
買換え特例も取得費加算の特例と併用できます。
相続した実家に住んだあと、住み替えのために売るケースが典型です。
非課税になるわけではなく、あくまで先送りです。
買い換えた家を将来売るときに、先送りした分をまとめて計算し直します。
買い換えを前提に売るなら、将来の売却時にかかる税額まで含めて判断してください。
買い換えた家を長く保有する予定なら先送りの効果は大きく、数年で売る予定なら小さくなります。
住み続ける前提がないなら、先送りを選ばず納税を済ませる判断も有効です。
【参考】No.3355 特定のマイホームを買い換えたときの特例|国税庁
要件を満たしていると思い込んで売却を進めたあとに、対象外だと分かるケースがあります。
いずれも申告時点では手の打ちようがないため、売却前に確認しておきたいところです。
対象外だった場合に取れる代替手段も、あわせて確認できます。
相続税を1円も納めていない相続人には、取得費に加算する金額がありません。
納付額が0円になる典型は、次の3つです。
相続税の申告をしていても、納付額が0円なら加算額も0円になります。
相続税の申告書を提出したかどうかではなく、納付した税額があるかどうかで判定してください。
納付額が0円だった場合は、空き家特例の要件確認に検討を移しましょう。
購入時の契約書を探し直して概算取得費より高い取得費を立証する方法も、譲渡所得を減らす手段になります。
【参考】No.3267 相続財産を譲渡した場合の取得費の特例|国税庁
売却の期限を1日でも過ぎた時点で、取得費加算の特例は対象外です。
期限の延長を申請する仕組みも、事情を考慮する規定もありません。
仲介での売却では、買主が現れるまでの期間が読めません。
価格を下げても買主が決まらないまま、期限を越えてしまうケースがあります。
買取なら買主を探す期間が要らないため、契約から引渡しまでを数日から数週間に短縮できます。
買主は不動産会社そのものです。
価格は仲介より下がる一方、期限を守れる確実性は高くなります。
期限まで1年を切っているなら、仲介と並行して買取での売却も検討してください。
【参考】租税特別措置法第39条(相続財産に係る譲渡所得の課税の特例)|e-Gov法令検索
取得費加算の特例は譲渡所得だけに適用される制度です。
事業所得や雑所得として申告する売却では使えません。
相続した仮想通貨を売った場合、所得の区分は原則として雑所得です。
そのため相続税を納めていても、取得費加算の特例の対象にはなりません。
不動産でも、営利目的で反復継続して売買していると事業所得と判定されます。
相続した実家を1件売るだけなら譲渡所得になるため、通常は心配いりません。
土地を複数区画に分けて分譲する形で売ると、事業所得と判定される余地が出ます。
広い土地を分割して売る計画があるなら、所得区分を税理士に確認してください。
所得区分は特例の可否だけでなく税率も変えるため、売り方を決める前に確かめる必要があります。
【参考】No.3267 相続財産を譲渡した場合の取得費の特例|国税庁
取得費加算の特例が認められるのは、確定申告書に適用を受ける旨を記載した場合だけです。
あわせて譲渡所得の計算に関する明細書などの添付も求められます。
つまり要件を満たしていても、申告書に書かなければ適用されません。
申告先は住所地を管轄する税務署です。
添付書類が1点でも欠けると適用されないため、準備は早めに始めてください。
申告の準備で時間がかかるのは、相続税申告書の控えを探す作業です。
相続税の申告を税理士に任せていた場合、控えは税理士事務所に残っている場合があります。
売却した年のうちに書類をそろえておけば、申告期間に慌てずに済みます。
売買契約書と仲介手数料の領収書も、譲渡費用の証拠として保管してください。
申告するのは、財産を売った年の翌年2月16日から3月15日までです。
会社員で年末調整を受けている人も、譲渡所得があれば自分で確定申告をする必要があります。
e-Taxでも申告できますが、計算明細書の入力に相続税申告書の数字が必要になります。
相続税申告書の控えを先に用意しておきましょう。
申告書に適用を受ける旨の記載がない場合、原則として特例は認められません。
ただし税務署長がやむを得ない事情を認める場合に限り、書類の後出しが可能です。
記載漏れに気づいたら、申告期限内であれば訂正して出し直せます。
期限後に気づいた場合は、税務署に事情を説明して相談してください。
売却の期限を守っていても、申告での記載漏れで特例を落とす例があります。
【参考】No.3267 相続財産を譲渡した場合の取得費の特例|国税庁
国税庁が確定申告書に添える書類として挙げるのは、次の2点です。
| 書類 | 内容 | 入手先 |
|---|---|---|
| 相続財産の取得費に加算される相続税の計算明細書 | 加算する相続税額を計算する様式 | 国税庁ホームページ・税務署 |
| 譲渡所得の内訳書 | 売却代金、取得費、譲渡費用を記載する明細 | 国税庁ホームページ・税務署 |
計算明細書には、相続税の課税価格や納付した税額を転記します。
記載には相続税申告書の控えが欠かせません。
譲渡所得の内訳書には、売却代金と取得費、譲渡費用の内訳を書きます。
取得費を概算取得費で計算する場合も、内訳書への記載が必要です。
2点はいずれも国税庁のホームページから入手でき、税務署の窓口にも用紙が置かれています。
作成に迷う場合の相談先は、税務署の相談窓口です。
控えを紛失した場合は、税務署に開示請求をして申告内容を確認できます。
手続きに数週間かかるため、申告期限から逆算して動いてください。
他の相続人が申告を担当していた場合は、まず控えの写しをもらえるか確認しましょう。
【参考】No.3267 相続財産を譲渡した場合の取得費の特例|国税庁
相続税額が確定しないまま所得税の申告期限が来た場合、救済の仕組みが用意されています。
相続税額が確定したあとで、税務署長に更正の請求ができます。
いったん特例なしで申告し、あとから加算を反映させる流れです。
遺産分割が長引いて相続税額が固まらないケースが典型です。
未分割のまま法定相続分で申告し、分割が決まってから更正の請求をします。
未分割で申告する場合、配偶者の税額軽減などの特例は使えません。
いったん多めに相続税を納め、分割後に精算する形になります。
更正の請求ができるのは、相続税の期限内申告書を提出した日や、遺産分割に伴う相続税の修正申告書の提出・更正があった日の翌日から2か月を経過する日までです。
期間が短いため、分割の決着を待ち続けるだけでは間に合わなくなります。
【参考】租税特別措置法第39条(相続財産に係る譲渡所得の課税の特例)|e-Gov法令検索
取得費加算の特例では、売却前の判断によって節税額が大きく変わります。
売却後には取り返せない判断が3つあるからです。
なかでも遺産分割の進み方と分割方法の選択が、金額に強く影響します。
遺産分割が終わっていない不動産は、相続人全員の共有状態です。
共有物件を丸ごと売るには共有者全員の同意が必要になるため、分割が決まらないと売却に進めません。
売買契約から引渡しまでには1か月から2か月かかります。
買主を探す期間も含めると、期限の6か月前には分割を終えておきたいところです。
協議がまとまらない場合、家庭裁判所に遺産分割調停を申し立てます。
調停は成立までに1年以上かかるケースもあるため、話し合いが平行線になった時点で弁護士に相談してください。
不動産だけを先に分割する一部分割も選べます。
期限が迫っているなら、争いのない不動産から先に分けて売却に進む方法を検討してください。
まずは相続人全員に期限日を共有し、協議の締切を先に決めましょう。
代償分割とは多く遺産を取得した相続人が、他の相続人に代償金を支払って取り分を調整する分割方法です。
不動産のように分けにくい財産があるときに選ばれます。
代償金を支払った相続人の課税価格は、支払った金額の分だけ小さい金額です。
計算式の分子と分母がともに調整されるため、取得費に加算できる金額も減ります。
不動産を売って代金を分ける換価分割なら、加算額は満額のままです。
売却代金をそのまま相続人で分けるため、代償金を用意する必要もありません。
どちらの分割方法を選ぶかは税額まで含めて比べる必要があります。
代償金の額が大きいほど不利になるため、税理士に試算を依頼してください。
不動産を残したい相続人がいない場合は、換価分割のほうが手続きも簡単です。
【参考】No.4173 代償分割が行われた場合の相続税の課税価格の計算|国税庁
加算額は売った財産ごとに計算します。
節税額が大きくなるのは、相続税評価額が高く譲渡益も大きい物件です。
譲渡益が小さい物件では、加算額が譲渡益の金額まで削られます。
相続税評価額が高い物件でも、安く売れば効果は限られます。
加算額が大きくなるのは、相続税評価額に対して売却代金が高く出る物件です。
更地や需要のある立地の土地が当てはまりやすくなります。
期限内に複数の物件を売る予定なら、物件ごとに加算額と譲渡益を並べて試算してください。
そのうえで節税額が大きい物件から売る順序を決めましょう。
売りにくい物件を後回しにすると、期限内に売れず特例を落とします。
全体の節税額を大きくするなら、買主が付きにくい物件から先に動き出すほうが有利です。
【参考】No.3267 相続財産を譲渡した場合の取得費の特例|国税庁
相続した空き家の売却を検討しているなら、「ベンナビ不動産売却」の活用がおすすめです。
「ベンナビ不動産売却」は、空き家をはじめとする訳あり物件を買い取るサービスです。
【ベンナビ不動産売却の特徴】
築年数が古い、家財が残っているなど、ほかの業者では断られやすい空き家でも相談できます。
まずは「ベンナビ不動産売却」で、無料査定を申し込むところから始めましょう。
取得費加算の特例のデメリットは?
制度自体に不利益はありませんが、空き家特例と併用できない点が実質的なデメリットになります。
譲渡益が3,000万円以下で空き家特例の要件を満たすなら、空き家特例のほうが税額を抑えられる場合が多いです。
両方で試算してから選んでください。
共有名義の不動産でも取得費加算の特例は使える?
共有者それぞれが自分の持分について使えます。
加算額は各人が納付した相続税額をもとに計算するため、持分割合が同じでも金額は相続人ごとに別です。
自分の持分だけを売る場合も、期限内であれば適用できます。
取得費加算の特例の条文は何条?
租税特別措置法第39条が根拠で、正式な名称は「相続財産に係る譲渡所得の課税の特例」です。
加算額の細かい計算方法は同法施行令第25条の16、添付書類は同法施行規則第18条の18で具体化されています。
相続した株式でも取得費加算の特例は使える?
上場株式も非上場株式も対象です。
相続で取得した株式と同じ銘柄を以前から持っている場合の扱いも、国税庁が示しています。
期限内に一部を売ったときの扱いは、相続で取得した株式の譲渡と同じです。
取得費が分からない実家でも取得費加算の特例は使える?
使えます。
購入時の契約書が見つからない場合の計算は、売却代金の5%を概算取得費とし、相続税額のうち対応する分を加算する形です。
概算取得費では譲渡益が大きく出るため、加算による節税額も大きくなります。
取得費加算の特例は、相続や遺贈で得た財産を期限内に売った場合に、納めた相続税の一部を取得費に加えられる制度です。
期限は相続開始から3年10か月です。
要件は財産の取得原因、相続税の納付、売却の時期の3つで、1つでも欠けると使えません。
空き家特例とは併用できないため、控除額3,000万円と自分の加算額の比較が判断軸です。
譲渡益が3,000万円以下で空き家特例の要件を満たすなら、空き家特例のほうが税額は小さくなります。
遺産分割が終わっていない、共有者が売却に反対しているといった事情があるなら、期限を優先して早めに相談してください。
権利関係の整理と売却先の確保を同時に進めれば、期限内の売却で手取りを確保しやすくなります。
迷う場合は、「ベンナビ不動産売却」で無料査定を依頼してみてください。
弁護士登録後、東証プライム(旧東証一部)の企業内弁護士として商事契約を含む企業法務を中心に活動を行い、2025年に当社に入社。現在インハウスローヤーとして多方面から事業サポートを行う。

