訳あり物件の売却なら
【専門の業者への依頼】がおすすめ!
【専門の業者への依頼】がおすすめ!
お電話でのお問い合わせ
ご相談内容に合わせてお電話ください
9:00〜18:00(水・日・祝休)
※時間外はWEBで24時間受付中
親から実家を相続したものの誰も住まず、空き家のまま数年が過ぎている。
売却を考えて調べ始めたところ、売却益に譲渡所得税がかかると知って手が止まった方も少なくありません。
税金を抑える道はあるのか。
相続した空き家を売るときには、売却益から最大3,000万円を差し引ける空き家特例を使えます。
ただし条件は細かく決まっています。
建物の建築時期や売り方、売る相手まで見られ、1つでも外れると控除は受けられません。
本記事では、空き家特例の控除額と6つの適用要件、使えない代表的なケース、確認書の取得から確定申告までの手順を扱います。
読み終えるころには、自分の実家で控除を使えるかを判定し、期限から逆算した売却の段取りを組めます。

弁護士登録後、東証プライム(旧東証一部)の企業内弁護士として商事契約を含む企業法務を中心に活動を行い、2025年に当社に入社。現在インハウスローヤーとして多方面から事業サポートを行う。
空き家特例は、相続した親の家を売ったときの税負担を大きく下げる制度です。
本章では控除額の決まり方、制度の根拠となる法律の中身、いつまでの売却に使えるのかの3点を確認します。
「空き家特例」は通称です。
正式な名称は、被相続人の居住用財産についての譲渡所得の特別控除の特例といいます。
控除額は原則として3,000万円です。
ただし令和6年1月1日以後の譲渡には例外があります。
家屋と敷地を相続または遺贈で取得した相続人が3人以上なら、1人あたり2,000万円まで下がります。
控除の対象は売却代金そのものではなく、売却代金から取得費と譲渡費用を引いた譲渡所得です。
たとえば譲渡所得が3,500万円で相続人が1人なら、3,000万円を差し引いた500万円だけが課税対象になります。
人数の数え方には落とし穴があるので気をつけてください。
カウントの対象は家屋および敷地を相続または遺贈により取得した相続人に限られ、預貯金だけを相続した兄弟は人数に入りません。
遺産分割で誰が不動産を取得するかによって、1人あたりの控除額が1,000万円変わります。
分け方を決める前に、控除額まで含めて手取りを試算してください。
【参考】No.3306 被相続人の居住用財産(空き家)を売ったときの特例|国税庁
租税特別措置法は、相続または遺贈で取得した被相続人の居住用家屋と敷地を対象にしています。
一定の期間内に売った場合、自分が住んでいた家を売ったものとみなして特別控除を認める仕組みです。
自宅として住んでいた家を売る場合にも、同じ法律に3,000万円控除の規定があります。
名前が似ているため混同されやすいものの、相続した空き家に使えるのは別枠の規定だと押さえてください。
制度の趣旨は、国土交通省の説明によれば旧耐震基準の空き家が放置される事態を防ぎ、耐震改修または取壊しを促す点にあります。
控除の条件に耐震性の確保が組み込まれているのは、制度の趣旨によるものです。
【参考】租税特別措置法第35条第3項(被相続人の居住用財産を譲渡した場合の長期譲渡所得の特別控除)|e-Gov法令検索
空き家特例を使えるのは、平成28年4月1日から令和9年12月31日までに行った譲渡です。
令和9年12月31日は西暦の2027年12月31日にあたり、期限を過ぎると制度そのものが使えなくなります。
制度の期限とは別に、相続ごとの期限も設けられています。
相続ごとの締切は相続開始から3年目の12月31日です。
制度の期限である2027年12月31日と比べ、早く到来するほうが実際の締切になります。
適用期限は過去に令和5年12月31日から令和9年12月31日へ延長された経緯があります。
ただし次の延長を前提に売却計画を立てるのは危険です。
期限内に引渡しを終える段取りで動いてください。
売却の目処が立たない段階でも、まず査定を受けて価格を把握すれば判断材料が手に入ります。
ベンナビ不動産売却なら無料で査定と相談を受けられるので、時間の余裕を確かめる目的で使ってみてください。
【参考】空き家の発生を抑制するための特例措置(空き家の譲渡所得の3,000万円特別控除)|国土交通省
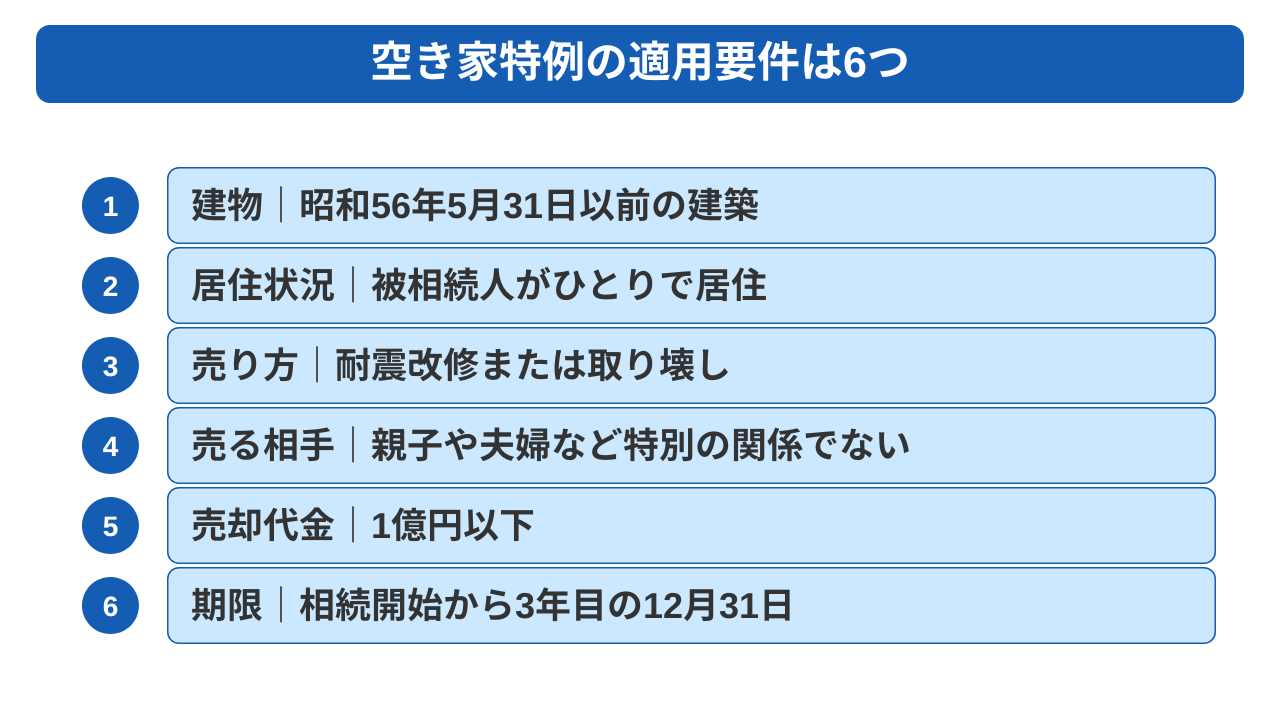
空き家特例は6つの要件をすべて満たして初めて使えます。
要件は建物そのものの条件、亡くなった人の住み方の条件、売り方の条件の3系統に大きく分かれます。
本章では6つを順に確認しましょう。
| 要件 | 内容 | 確認する書類 |
|---|---|---|
| 建物 | 昭和56年5月31日以前の建築で区分所有建物登記がされていない | 登記事項証明書 |
| 居住状況 | 相続開始の直前に被相続人が住み、ほかに住人がいなかった | 除票住民票・被相続人居住用家屋等確認書 |
| 売り方 | 耐震基準を満たすか、建物を取り壊して売る | 耐震基準適合証明書・閉鎖事項証明書 |
| 売る相手 | 親子・夫婦など特別の関係がある人ではない | 売買契約書 |
| 売却代金 | 1億円以下 | 売買契約書 |
| 期限 | 相続開始から3年目の12月31日まで | 戸籍謄本・売買契約書 |
対象になるのは、昭和56年5月31日以前に建築された家屋です。
基準日が置かれているのは、現行の新耐震基準が適用される前に建てられた建物へ制度を絞るためです。
もう1つの条件は、区分所有建物登記がされていない点にあります。
1棟の建物を独立した部屋に区分して所有権を登記する形式の建物、つまり分譲マンションは対象外です。
建築時期と登記の形式は、法務局で取得する登記事項証明書の表題部に載っています。
売却を検討する段階でまず1通取り寄せ、2つの条件を満たすかどうかを先に確かめてください。
手数料はオンライン請求なら1通480円から500円、窓口請求は600円です。
建築時期が昭和56年6月1日以降なら、空き家特例は使えないと判断して次の手を考えてください。
【参考】No.3306 被相続人の居住用財産(空き家)を売ったときの特例|国税庁
対象になるのは、相続開始の直前に被相続人が住んでいた家屋で、かつ被相続人以外に住んでいた人がいなかった家屋です。
親と同居していた家族がいた場合、二世帯住宅で子世帯が暮らしていた場合は要件を満たしません。
対象になるのは、主として被相続人の居住用だった1棟だけです。
母屋と離れがある敷地では、母屋の床面積が2棟の合計に占める割合を敷地面積に掛けます。
割合に応じて分けた部分だけが対象です。
住民票の記載だけでは居住実態を確認できない場合もあります。
国土交通省は、代替書類や補完書類、申請者へのヒアリングで要件の充足を確認できれば確認書が交付される場合があるとしています。
記載が古いという理由だけであきらめず、まず市区町村の窓口へ相談してください。
【参考】空き家の発生を抑制するための特例措置(空き家の譲渡所得の3,000万円特別控除)|国土交通省
建物を残したまま売るなら、譲渡の時点で一定の耐震基準を満たしている必要があります。
証明に使うのは耐震基準適合証明書または建設住宅性能評価書の写しです。
証明のための調査は、譲渡の日前2年以内に終えていなければなりません。
取り壊して敷地だけを売る道も選べます。
取り壊す場合は、取壊しから譲渡まで建物や構築物の敷地として使っていない状態が条件になります。
つまり更地のまま引き渡す形です。
どちらを選ぶかは費用で決まります。
耐震改修費と解体費のどちらが安いかを比べてください。
更地にすると翌年から固定資産税の住宅用地特例が外れ、税額が上がる点も計算に入れてください。
判断がつかない段階で査定を受ければ、更地価格と現況価格の両方を並べて検討できます。
ベンナビ不動産売却では弁護士・司法書士と連携した無料相談を受けられるので、費用の比較とあわせて活用してみてください。
親子や夫婦へ売った場合、空き家特例は使えません。
除外される「特別の関係がある人」の範囲は広めです。
生計を一にする親族、売却後に同居する親族、内縁関係にある人、特殊な関係のある法人も含まれます。
同族会社への売却も除外の対象です。
法人を設立して受け皿にする方法では要件を満たせないと理解してください。
共有者である兄弟へ自分の持分を売る形も、生計や同居の状況によっては除外に当たります。
身内との売買を考えているなら、契約を結ぶ前に税務署または税理士へ確認してください。
判定は買主との関係で決まるため、第三者へ売れば要件を満たします。
身内へ譲りたい事情があるとしても、控除額との差を比べたうえで売却先を選んでください。
【参考】No.3306 被相続人の居住用財産(空き家)を売ったときの特例|国税庁
売却代金が1億円を超えると空き家特例は使えません。
判定の対象は売却益ではなく売却代金、つまり譲渡対価の総額です。
判定の範囲は1回の売買にとどまりません。
一体として使っていた土地を分割して売った部分や、他の相続人が別に売った部分も判定に含まれます。
合算するのは相続の時から売却日の3年後の12月31日までに売った分です。
先に特例を使ったあとで合計額が1億円を超えた場合、超えた売却の日から4か月以内に修正申告と納税が必要になります。
兄弟がそれぞれ持分を売る予定なら、売却の時期と金額を事前に共有してから動いてください。
1億円の枠は建物と敷地を合わせた総額で見ます。
都心部の土地なら、枠を超える場合も出てきます。
査定額が出た時点で合計を計算してください。
【参考】No.3306 被相続人の居住用財産(空き家)を売ったときの特例|国税庁
売却の締切は、相続の開始があった日から3年を経過する日の属する年の12月31日です。
期日までに引渡しを終えていなければなりません。
2026年6月に相続が発生したケースなら、3年後は2029年6月なので、締切は2029年12月31日です。
判定は原則として引渡しの日で行われます。
年末ぎりぎりに契約を結ぶと、決済と引渡しが年明けにずれて期限を落とすおそれがあるため避けてください。
相続登記に2〜3か月、遺産分割の話し合いに数か月、買主探しに半年前後かかると考えると、実質の準備期間は2年ほどしか残りません。
期限まで1年を切っているなら、査定と並行して弁護士・司法書士へ相談し、登記と分割を同時に進めてください。
仲介で買主を探す方法だけにこだわると、期限直前で値下げを迫られる展開になりがちです。
買取なら引渡しまでの期間を読めるため、期限が近い場合の選択肢に入れてください。
亡くなる直前に自宅ではなく施設で暮らしていた場合でも、空き家特例を使える道が残されています。
本章で確認するのは、入所の条件と入所後に自宅をどう扱っていたかの2点です。
入所直前まで住んでいた家屋は従前居住用家屋と呼ばれ、被相続人居住用家屋として扱われます。
対象になるのは、要介護認定や要支援認定などを受けたうえで老人ホーム等へ入所した場合です。
認定を受けずに自らの意思で入居した場合は、対象から外れます。
親族の家や一般の賃貸住宅へ転居して亡くなった場合、国土交通省は特例を使えないとしています。
介護のために子の家へ移り、移転先で亡くなったケースも同じ扱いです。
入所した施設が2か所以上ある場合の判定も決まっています。
被相続人が主として住んでいた1か所の施設を基準に、要件を満たすかどうかを見ます。
判定に使う書類は、要介護認定の通知書や施設の入所契約書です。
認定を受けた時期と入所の時期の前後関係が問われるので、通知書の日付を必ず確認してください。
【参考】空き家の発生を抑制するための特例措置(空き家の譲渡所得の3,000万円特別控除)|国土交通省
入所してから相続開始の直前まで、被相続人が自宅を一定程度使い続けていた事実が求められます。
国土交通省の見解では、一時的な滞在での使用も「一定使用」に当たるとされています。
家財道具などの保管場所として使っていた場合も同じ扱いです。
逆に、入所後に第三者へ貸した場合や、親族を住まわせた場合は対象から外れます。
空き家のまま維持していたかどうかが分かれ目です。
使用実態の確認は市区町村が行います。
入所時期がわかる契約書や介護保険の認定通知、電気・水道の使用履歴を捨てずに保管しておいてください。
施設へ入る際に自宅を片付け、家財を処分してしまうと実態を示しにくくなります。
売却の予定が固まるまでは、家財の一部を残したまま管理する方法が安全です。
【参考】空き家の発生を抑制するための特例措置(空き家の譲渡所得の3,000万円特別控除)|国土交通省
要件を満たしていると思って準備を進めたあとで対象外だと判明すると、費やした時間と費用が無駄になります。
本章では、実際につまずきやすい3つの除外パターンを先に確認しましょう。
除外に当たった場合でも、譲渡所得の他の特例を使える余地は残ります。
区分所有建物登記とは、1棟の建物を複数の独立した部屋に区分し、部屋ごとに所有権を登記する形式です。
区分所有建物登記がされた建物は空き家特例の対象から外れるため、分譲マンションを相続した場合は控除を使えません。
制度の趣旨が旧耐震の戸建て空き家を減らす点にあるため、管理組合が維持管理するマンションは外れています。
二世帯住宅も見落とされやすい例です。
親世帯と子世帯の住戸を区分所有登記していた場合も対象外になるので、登記事項証明書で形式を確かめてください。
同じ二世帯住宅でも、1棟をまとめて登記していれば区分所有には当たりません。
登記の形式が分からなければ、法務局の窓口で表題部の見方を教えてもらえます。
【参考】No.3306 被相続人の居住用財産(空き家)を売ったときの特例|国税庁
要件として、相続の時から譲渡の時まで事業の用・貸付けの用・居住の用のいずれにも使っていないことが求められます。
一時的に人へ貸す行為も、更地にして駐車場として貸す行為も、貸付けに当たり対象から外れます。
相続人自身が住み始めた場合も同じです。
相続人は、売却するまで空き家のまま維持しなければなりません。
管理の手間や近隣への配慮から、人に住んでもらいたくなる場面も出てきがちです。
ただし数万円の賃料と最大3,000万円の控除では重みが違います。
売却までは空き家のまま管理する選択が有利です。
草刈りや通気のための一時的な立ち入りは、居住や貸付けには当たりません。
遠方で管理が難しいなら、管理と売却の両面を相談できるベンナビ不動産売却の無料査定を使ってみてください。
対象になるのは、相続または遺贈によって取得した家屋と敷地に限られます。
親が生きているうちに贈与を受けていた建物は、取得の原因が贈与なので対象から外れます。
建物だけ生前贈与を受け、敷地は相続したという組み合わせも要注意です。
建物側の要件を満たせないため、全体として控除を使えません。
回数にも制限があるので気をつけてください。
同一の被相続人から取得した家屋または敷地について、すでに空き家特例を使っている場合、2回目は認められません。
敷地を2回に分けて売る予定なら、1回目にどこまで控除枠を使うかを決めてから契約してください。
分筆して売る場合も、同じ相続から取得した土地であれば制限の対象です。
【参考】No.3306 被相続人の居住用財産(空き家)を売ったときの特例|国税庁
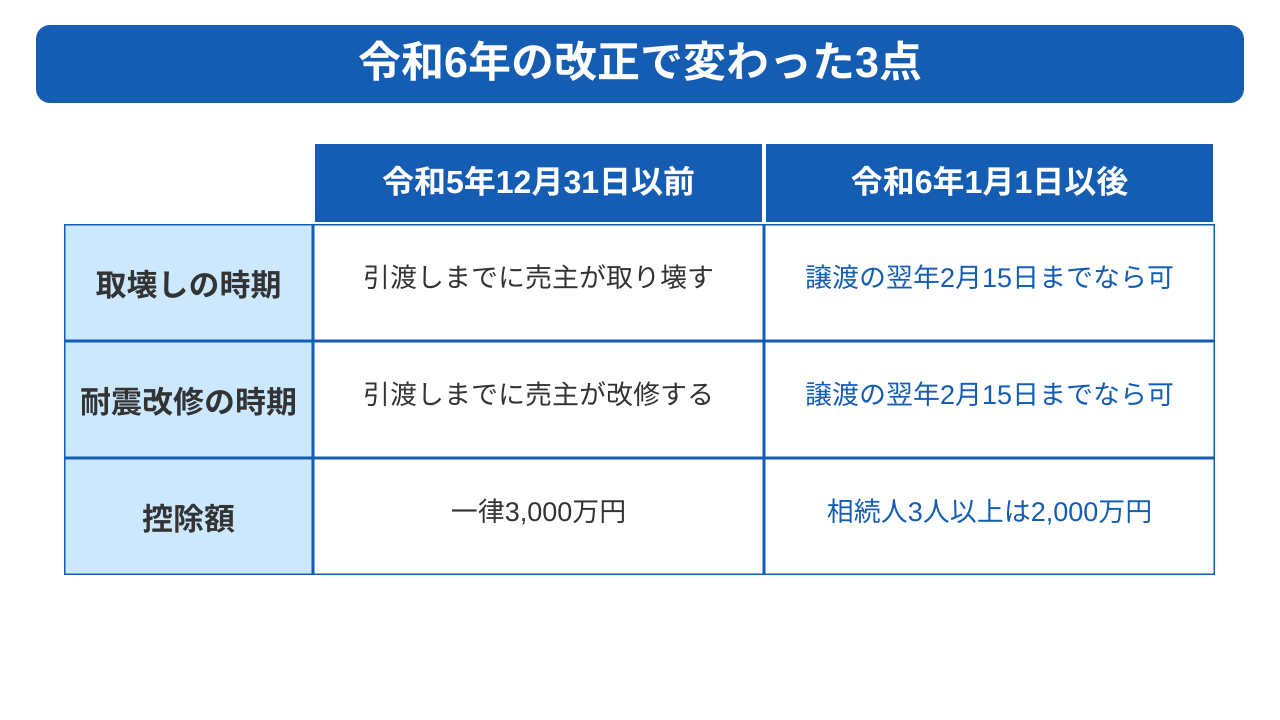
令和6年1月1日以後の譲渡には、拡充と縮小が同時に入りました。
引渡し後に買主が耐震改修または取壊しを行った場合も対象になりました。
一方で相続人が3人以上の場合は、控除額が2,000万円へ下がっています。
| 項目 | 令和5年12月31日以前の譲渡 | 令和6年1月1日以後の譲渡 |
|---|---|---|
| 取壊しの時期 | 引渡しまでに売主が取り壊す | 譲渡の翌年2月15日までなら可 |
| 耐震改修の時期 | 引渡しまでに売主が改修する | 譲渡の翌年2月15日までなら可 |
| 控除額 | 一律3,000万円 | 相続人3人以上は2,000万円 |
譲渡の日の属する年の翌年2月15日までに耐震改修または取壊しが済めば特例を使えます。
引渡しの時点で条件を満たしていなくてもかまいません。
改正前は売主が引渡しまでに工事を終える必要があり、売れるかどうかわからない段階で解体費を負担する形でした。
買主に取り壊してもらう場合は、売買契約へ取壊しの特約を入れてください。
特約がなくても確認書は発行されます。
ただし国土交通省は、買主の協力を得られず特例を使えなくなる事態を防ぐ目的で、特約を確認事項に挙げています。
工事を実際に行う必要がある点には注意してください。
譲渡後に耐震改修工事をしないまま耐震基準適合証明書が発行できたとしても、拡充要件は満たしません。
【参考】空き家の発生を抑制するための特例措置(空き家の譲渡所得の3,000万円特別控除)|国土交通省
令和6年1月1日以後の譲渡には人数の条件が加わりました。
家屋と敷地を相続または遺贈で取得した相続人が3人以上なら、1人あたりの控除額は2,000万円です。
控除は相続人ごとに適用されるため、3人で共有して売れば合計6,000万円まで差し引ける計算です。
人数のカウント対象は、家屋と敷地を取得した相続人に限られます。
現金や有価証券だけを相続した人は対象外です。
相続人の数の確認には、原則として家屋と敷地の登記事項証明書を提出します。
ただし国土交通省によれば、相続登記が未了の場合や換価分割を行う場合には遺産分割協議書などが必要です。
分け方によって必要書類が変わるので、遺産分割の方針を決める段階で司法書士へ相談してください。
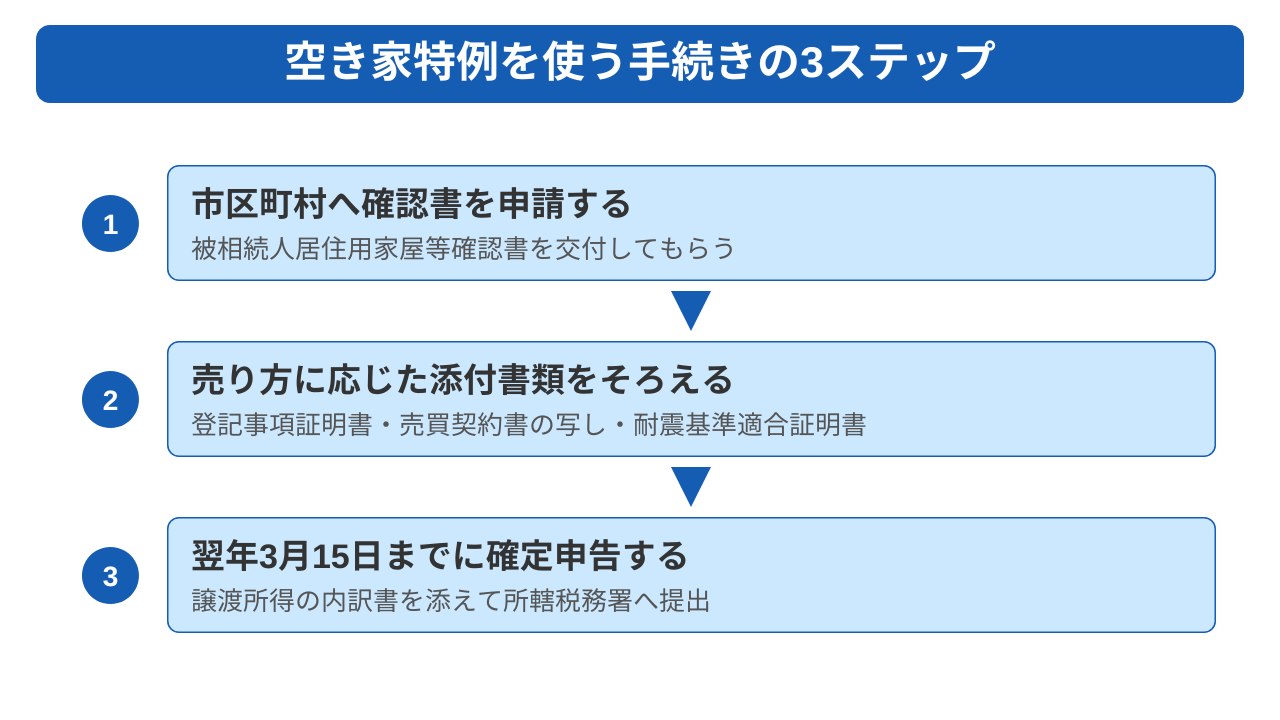
手続きの窓口は、確認書を出す市区町村と、申告を受け付ける税務署の2つに分かれます。
進める順番は、確認書の申請、書類の準備、確定申告の3ステップです。
確認書の交付には日数がかかるため、売却の目処が立った段階で動き始めてください。
被相続人居住用家屋等確認書は、物件の所在地を管轄する市区町村長が交付する書類です。
記載されるのは、相続開始の直前に被相続人が住みほかに住人がいなかった事実です。
あわせて相続後に事業・貸付け・居住へ使っていない事実と、相続人の数が確認されます。
申請には、被相続人の除票住民票、相続人の戸籍の附票、電気・水道の閉栓証明書や空き家の状態がわかる写真などを添えます。
被相続人が居住していた実態と、相続後は空き家だった実態の両方を示す資料をそろえてください。
様式と必要書類は市区町村ごとに違います。
売買契約を結ぶ前に窓口へ問い合わせ、そろえる書類を確定してから動いてください。
相続登記が済んでおらず登記事項証明書の名義が被相続人のままなら、書類の準備と並行して司法書士・弁護士へ相談すると手戻りを防げます。
ベンナビ不動産売却なら相談は無料で、買取が成立した場合の登記費用もかかりません。
【参考】空き家の発生を抑制するための特例措置(空き家の譲渡所得の3,000万円特別控除)|国土交通省
添付書類は建物を残して売るか、取り壊して売るかで変わってきます。
共通して要るのは譲渡所得の内訳書、登記事項証明書、確認書、売買契約書の写しの4点です。
| 書類 | 取得先 | 建物を残して売る場合 | 取り壊して売る場合 |
|---|---|---|---|
| 譲渡所得の内訳書 | 税務署・国税庁サイト | 必要 | 必要 |
| 登記事項証明書 | 法務局 | 必要 | 必要 |
| 被相続人居住用家屋等確認書 | 市区町村 | 必要 | 必要 |
| 耐震基準適合証明書または建設住宅性能評価書の写し | 建築士事務所・登録住宅性能評価機関 | 必要 | 不要 |
| 売買契約書の写し | 手元の契約書 | 必要 | 必要 |
売買契約書の写しは、売却代金が1億円以下だと示すために求められます。
耐震基準適合証明書は譲渡の日前2年以内に調査が終わっているものに限られるため、取得の時期にも気を配ってください。
取り壊して売った場合は、家屋の閉鎖事項証明書で取壊しの事実を示します。
閉鎖事項証明書を用意できない事情も出てきます。
合理的な理由があれば、除却工事の請負契約書の写しなど、取壊しの時期と対象がわかる書類での代用も可能です。
書類がそろわない段階で申告期限を迎えると控除を落とすため、早めに税務署へ相談してください。
申告先は所轄の税務署で、申告期間は譲渡した年の翌年2月16日から3月15日までです。
空き家特例は申告して初めて適用される制度なので、期間内に手続きを終えてください。
申告書には譲渡所得の内訳書を添え、特例の適用を受ける旨を記載します。
記載を落とすと控除が反映されないため、作成時に確認してください。
期限を過ぎたあとの申告でも特例が認められる場合はあります。
ただし無申告加算税や延滞税の負担が生じるおそれがあるので、期限内の申告を前提に準備を進めてください。
申告はe-Taxでも書面でも受け付けられます。
確認書や耐震基準適合証明書などの添付書類は、e-Taxならイメージデータで送信できます。
【参考】No.3306 被相続人の居住用財産(空き家)を売ったときの特例|国税庁
相続に関する税の特例は複数あり、組み合わせ方で手取り額が変わります。
本章では小規模宅地等の特例と取得費加算の特例の2つを取り上げ、空き家特例との関係を整理します。
| 制度 | 課税される税金 | 空き家特例との関係 |
|---|---|---|
| 小規模宅地等の特例 | 相続税 | 併用できる |
| 相続財産を譲渡した場合の取得費加算の特例 | 譲渡所得税 | どちらか一方を選ぶ |
| 居住用財産の3,000万円特別控除 | 譲渡所得税 | 同一年内は合計3,000万円が上限 |
小規模宅地等の特例とは被相続人の居住用や事業用だった宅地について、相続税の評価額を最大80%減額できる制度です。
軽くなるのは相続税で、空き家特例が軽くするのは譲渡所得税なので、二重取りには当たりません。
対象になる税金が違うため、要件を満たせば両方を使えます。
相続税の申告で小規模宅地等の特例を使い、翌年以降の売却で空き家特例を使う流れが典型です。
ただし実際に重なる場面は多くありません。
空き家特例は相続開始の直前に被相続人以外の居住者がいなかった点を求めます。
同居親族が使う小規模宅地等の特例とは前提が食い違うためです。
重なるのは、被相続人が老人ホームへ入所し、別居の親族が家なき子特例で宅地を取得したようなケースです。
該当しそうなら、相続税の申告前に税理士へ両方の適用可否を確認してください。
【参考】No.4124 相続した事業の用や居住の用の宅地等の価額の特例|国税庁
相続財産を譲渡した場合の取得費加算の特例とは納めた相続税の一部を取得費へ加算できる制度です。
使えるのは相続税の申告期限の翌日から3年以内に相続財産を売った場合に限られます。
空き家特例とは選択適用の関係にあり、両方を同時には使えません。
判断の軸は単純です。
相続税を納めていないなら加算額はゼロになるため、空き家特例を選ぶほうが有利になります。
一方、売却益が3,000万円を超え、加算できる相続税額が控除額を上回るケースでは取得費加算が有利になります。
空き家特例の要件を満たせない場合や、売却代金が1億円を超える場合も、選べるのは取得費加算だけです。
両方の税額を試算したうえで申告方針を決めたいなら、売却前に税理士へ依頼してください。
取得費加算には、相続税の申告期限の翌日から3年以内という別の期限があります。
空き家特例の期限と近いため、どちらを選ぶかは売却の目処が立った時点で決めてください。
【参考】No.3267 相続財産を譲渡した場合の取得費の特例|国税庁
税務の要件を満たしていても、売却そのものが進まなければ控除は受けられません。
本章で確認するのは、期限切れの原因になりやすい3つの落とし穴です。
相続開始から時間が経つほど、権利関係の整理は重くなります。
買主へ所有権を移すには、被相続人から相続人への登記が先に済んでいなければなりません。
相続登記を終えるまで売買は進まないと考えてください。
不動産登記法は、相続によって不動産を取得した相続人に対し、所有権を取得したと知った日から3年以内の登記申請を義務づけています。
正当な理由なく怠った場合、10万円以下の過料の対象です。
戸籍の収集から登記完了まで2〜3か月かかるケースもあります。
被相続人が転居を繰り返していた場合、戸籍を取り寄せる自治体が増えるため期間はさらに延びる点に気をつけてください。
実家の名義が祖父母のままという数次相続なら、半年以上かかる例もあります。
期限まで1年を切っているなら、自分で手続きせず司法書士へ依頼して時間を買ってください。
ベンナビ不動産売却は相談は無料で、買取が成立した場合の登記費用もかかりません。
【参考】不動産登記法(平成十六年法律第百二十三号)|e-Gov法令検索
誰が空き家を取得するのかが決まらなければ、売却は始められません。
相続開始から3年目の12月31日を過ぎた時点で、控除は使えなくなります。
売って代金を分ける換価分割を選ぶ場合も、いったん相続人名義へ登記してから売る流れです。
共有のまま売るなら共有者全員の同意が要り、1人でも反対すれば売却は止まります。
話し合いが3か月以上動かないなら、当事者だけで進める方法は行き詰まっています。
遺産分割調停の申立てや、弁護士を介した交渉に切り替えて期限を確保してください。
調停は申立てから成立まで半年から1年ほどかかります。
期限から逆算すると、相続開始から2年目に入った時点が切り替えの判断どきです。
共有者の1人が話し合いに応じないだけなら、共有物分割請求で解決を図る道もあります。
空き家特例は申告を条件に適用される制度です。
控除の結果として納税額がゼロになる場合でも、確定申告は必要になります。
課税されないのではなく、控除を当てはめた結果としてゼロになる点を区別してください。
申告を忘れると特例が適用されず、本来払わずに済んだ譲渡所得税を課されるおそれがあります。
売却した年の年末には申告の準備を始めてください。
確認書、売買契約書の写し、登記事項証明書を1か所にまとめておけば、申告期間に慌てずに済みます。
譲渡所得の内訳書には、取得費と譲渡費用の内訳を記載します。
購入時の契約書が見つからない場合は取得費を売却価格の5%として計算するため、実家の購入資料も探しておいてください。
【参考】No.3306 被相続人の居住用財産(空き家)を売ったときの特例|国税庁
空き家の売却を検討しているなら、「ベンナビ不動産売却」の活用がおすすめです。
「ベンナビ不動産売却」は、空き家をはじめとする訳あり物件を買い取るサービスです。
【ベンナビ不動産売却の特徴】
築年数が古い、家財が残っているなど、ほかの業者では断られやすい空き家でも相談できます。
まずは「ベンナビ不動産売却」で、無料査定を申し込むところから始めましょう。
建物を売却したあとに取り壊しても空き家特例を使える?
令和6年1月1日以後の譲渡なら使えます。
譲渡の時から譲渡の日の属する年の翌年2月15日までに家屋を取り壊せば、適用の対象になります。
令和5年12月31日以前の譲渡には拡充要件が適用されないため、引渡しまでに取り壊す必要がありました。
空き家特例と居住用財産の3,000万円控除は両方使える?
同じ年に両方を適用しても、控除額の合計は3,000万円が上限です。
自宅と相続した空き家を同じ年に売る予定なら、売却の年をずらす方法も検討してください。
判断に迷うなら、売買契約を結ぶ前に税理士へ相談すると安全です。
共有で相続した場合は相続人それぞれが控除を受けられる?
受けられます。
控除は相続人ごとに適用されるため、2人で共有して売れば合計6,000万円まで差し引けます。
ただし令和6年1月1日以後の譲渡で取得者が3人以上なら、1人あたり2,000万円へ下がる点に注意してください。
店舗と住宅が一体になった建物でも空き家特例を使える?
住宅として使っていた部分だけが対象です。
店舗や倉庫として使っていた部分は控除の対象から外れ、床面積の割合で分けて計算します。
建物全体が店舗だった場合は、居住用家屋に当たらず対象外です。
空き家特例は2028年以降も使える?
現時点では使えません。
適用期限は2027年12月31日までの譲渡と定められており、2028年以降の譲渡は対象外です。
過去に延長された経緯はありますが、延長を前提にせず期限内の引渡しを目指してください。
昭和56年5月31日以前に建てられた戸建てを相続した方は、最大3,000万円の控除を受けられます。
条件は、空き家のまま相続開始から3年目の年末までに耐震改修または取壊しをして売る点です。
売却代金が1億円以下である点と、親族へ売っていない点も欠かせない条件になります。
期限から逆算すると、実際に動ける時間は2年ほどしかありません。
まず登記事項証明書で建築時期と登記の形式を確かめ、市区町村へ確認書の要件を問い合わせ、並行して査定で価格を把握してください。
相続登記が済んでいない、共有者と話がまとまらないという段階なら、税の相談より先に権利関係の整理が要ります。
迷う場合は、「ベンナビ不動産売却」で無料査定を依頼してみてください。
弁護士登録後、東証プライム(旧東証一部)の企業内弁護士として商事契約を含む企業法務を中心に活動を行い、2025年に当社に入社。現在インハウスローヤーとして多方面から事業サポートを行う。

