訳あり物件の売却なら
【専門の業者への依頼】がおすすめ!
【専門の業者への依頼】がおすすめ!
お電話でのお問い合わせ
ご相談内容に合わせてお電話ください
9:00〜18:00(水・日・祝休)
※時間外はWEBで24時間受付中
誰も住まなくなった実家の納税通知書を見て、来年から税額が上がるのではないかと心配していませんか。
固定資産税が6倍になるのは、市町村から勧告を受けた空き家だけです。
対象になる条件も、増税が始まる時期も法律で決まっています。
人が住まなくなっただけで税額が上がる仕組みにはなっていません。
本記事では、住宅用地の特例が外れる仕組みから税額の計算方法、負担を減らす4つの方法までを扱います。
読み終えるころには、自分の空き家が6倍の対象になるかを判定でき、残すか手放すかを決められます。

弁護士登録後、東証プライム(旧東証一部)の企業内弁護士として商事契約を含む企業法務を中心に活動を行い、2025年に当社に入社。現在インハウスローヤーとして多方面から事業サポートを行う。
住宅が建っている土地には、固定資産税の課税標準を6分の1または3分の1まで引き下げる特例があります。
人が住んでいなくても、建物が建っている限り特例は続きます。
まず税額の土台になる2つの税金と特例の中身を確認しましょう。
| 区分 | 固定資産税の課税標準 | 都市計画税の課税標準 |
|---|---|---|
| 小規模住宅用地(200平方メートル以下の部分) | 価格の6分の1 | 価格の3分の1 |
| 一般住宅用地(200平方メートルを超える部分) | 価格の3分の1 | 価格の3分の2 |
| 特例が外れた土地 | 価格のまま | 価格のまま |
固定資産税とは土地や家屋を所有している人に市町村が毎年課す税金です。
地方税法は、固定資産税の標準税率を100分の1.4と定めています。
課税標準額に1.4パーセントを掛けた額が1年分の税額です。
標準税率はあくまで基準で、条例でより高い税率を採用している市町村もあります。
賦課期日は毎年1月1日で、1月1日時点で登記簿に所有者として記録されている人が1年分の納税義務者です。
年度の途中で空き家を売っても、売った年度分は1月1日の所有者が全額を負担します。
売買を進めるときは、引き渡し日を基準に日割りで精算する取り決めを契約書に入れておきましょう。
納付は年4回の分割が原則ですが、第1期に1年分をまとめて納める方法も選べます。
【参考】地方税法(e-Gov 法令検索)
都市計画税とは、道路や公園などの都市計画事業の費用にあてるため、市街化区域内の土地と家屋に課される税金です。
地方税法は、都市計画税の税率について100分の0.3を超えられないと定めています。
上限だけが法律で決まっており、実際の税率は市町村の条例で決まる仕組みです。
市街化区域の外にある空き家には課されません。
納税通知書では固定資産税と都市計画税が合算で書かれている場合が多く、内訳は同封の課税明細書に載っています。
自分の土地が市街化区域に入るかどうかは、市町村の都市計画課か市町村サイトの都市計画図で確かめてください。
都市計画事業を行っていない市町村では、そもそも都市計画税を課していない場合もあります。
地方に建つ空き家では、納税通知書に固定資産税しか載っていないケースも珍しくありません。
【参考】地方税法(e-Gov 法令検索)
住宅用地の特例とは人が住むための家屋が建っている土地について、固定資産税の課税標準を引き下げる仕組みです。
地方税法は、住宅用地のうち200平方メートル以下の部分を小規模住宅用地と呼び、課税標準を価格の6分の1としています。
200平方メートルを超える部分は一般住宅用地で、課税標準は3分の1です。
都市計画税にも同じ考え方の特例が置かれ、小規模住宅用地は3分の1、一般住宅用地は3分の2になります。
6倍という数字は、6分の1の軽減がなくなって課税標準が元の価格に戻る点を指した言い方です。
税額そのものが必ず6倍になるという意味ではありません。
実際には課税標準額を評価額の10分の7で止める上限があるため、土地の固定資産税が増える幅は最大でもおよそ4.2倍にとどまります。
軽減の対象になるのは、家屋の床面積の10倍までの敷地です。
広い敷地に小さな家屋が建っている空き家では、はじめから一部しか軽減されていない場合があります。
【参考】地方税法(e-Gov 法令検索)
税額が動く分岐点は、市町村から出される勧告です。
勧告を受けた土地は住宅用地から外れ、次の1月1日を過ぎた年度分から新しい税額に変わります。
住宅用地の特例には、対象から除かれる土地がはっきり書かれています。
地方税法349条の3の2は、勧告を受けた管理不全空家等と特定空家等の敷地を住宅用地の定義から除いています。
つまり、勧告を受けた瞬間に軽減の根拠がなくなり、課税標準は元の価格に戻る扱いです。
軽減がなくなるのは土地だけで、建物にかかる固定資産税は勧告を受けても変わりません。
増える金額を見積もるときは、課税明細書の土地の欄だけを見れば足ります。
勧告の前に出される助言と指導の段階では、税額が変わらない点に注意が必要です。
助言や指導の通知が届いた段階なら、指摘された箇所を直すだけで増税を避けられます。
勧告を受けたあとで建物を修繕した場合に特例へ戻れるかどうかは、市町村の空き家担当課と資産税課の両方に確認しましょう。
【参考】地方税法(e-Gov 法令検索)
固定資産税は1月1日時点の状況で1年分が確定するため、勧告を受けた時期によって増税の始まる年度がずれます。
| 勧告を受けた時期 | 判定される賦課期日 | 税額が上がる年度 |
|---|---|---|
| 2026年2月〜12月 | 2027年1月1日 | 2027年度(2027年4月から) |
| 2027年1月2日〜12月 | 2028年1月1日 | 2028年度(2028年4月から) |
勧告を受けても、次の1月1日までに指摘された措置を終えて勧告が取り下げられれば、増税は起きません。
年内に間に合うかどうかが、1年分の税額の分かれ目です。
勧告書が届いたら猶予期限をまず確認し、逆算して工事や片付けの日程を組みましょう。
措置を終えたら、市町村へ完了を報告して勧告の取り下げを書面で確認してください。
口頭のやり取りだけでは、翌年度の課税に反映されないおそれがあります。
増税されたかどうかは、4月から6月に届く納税通知書の課税標準額の欄で判断できます。
前年と比べて土地の課税標準額が大きく増えていれば、特例が外れた状態です。
【参考】地方税法(e-Gov 法令検索)
住宅用地の特例は、人が住んでいるかどうかを要件にしていません。
要件は「専ら人の居住の用に供する家屋の敷地であること」で、居住実態そのものは問われない仕組みです。
相続で引き継いだ直後の実家も、親が施設へ入居して空いた家も、建物が建っていて管理されている限り軽減は続きます。
別荘やセカンドハウスとして使っている家屋も、居住用の家屋として住宅用地の特例を受けられます。
年に数回しか行かない状態でも、建物が維持されていれば軽減は続いたままです。
税額が上がるのは、管理が行き届かず市町村から勧告を受けた場合に限られます。
空き家になった時点で慌てて解体すると、かえって特例が外れて税負担が増えます。
まず現況の管理状態を点検してから対応を決めてください。
増税の対象になるのは、特定空家等と管理不全空家等の2類型に限られます。
どちらも空家等対策の推進に関する特別措置法に状態の基準が置かれています。
管理不全空家等は2023年12月13日の法改正で加わりました。
| 類型 | 該当する状態 | 根拠条文 | 勧告までの段階 |
|---|---|---|---|
| 特定空家等 | 倒壊のおそれ、衛生上の有害性、著しい景観の悪化など | 空家等対策特別措置法2条2項 | 助言・指導のあとに勧告 |
| 管理不全空家等 | 放置すれば特定空家等になるおそれがある状態 | 同法13条1項 | 指導のあとに勧告 |
特定空家等とは周辺の生活環境に実害を及ぼす段階まで劣化が進んだ空き家を指します。
法律が挙げる状態は4つあります。
判定は市町村が現地を調査したうえで行い、国が示すガイドラインを基準として各市町村が具体的な判断基準を定めています。
屋根や外壁の崩れ、ごみの堆積による悪臭に心当たりがあれば、通知を待たずに市町村の空き家担当課へ自分から相談してください。
早く動くほど選べる手段は多く残ります。
【参考】空家等対策の推進に関する特別措置法(e-Gov 法令検索)
管理不全空家等とは、適切な管理が行われていないため、そのまま放置すれば特定空家等に該当することとなるおそれのある状態の空き家です。
空家等対策特別措置法13条は、市町村長がまず必要な措置をとるよう指導すると定めています。
指導しても状態が改善されず、特定空家等になるおそれが大きいと認めるときに勧告へ進みます。
倒壊の危険がない段階でも勧告の対象になり得る点が、2023年の法改正で加わった変更です。
実務で指摘されやすいのは次のような状態です。
いずれも数万円から数十万円の手入れで解消できる場合が多く、指導の段階で動けば増税を避けられます。
【参考】空家等対策の推進に関する特別措置法(e-Gov 法令検索)

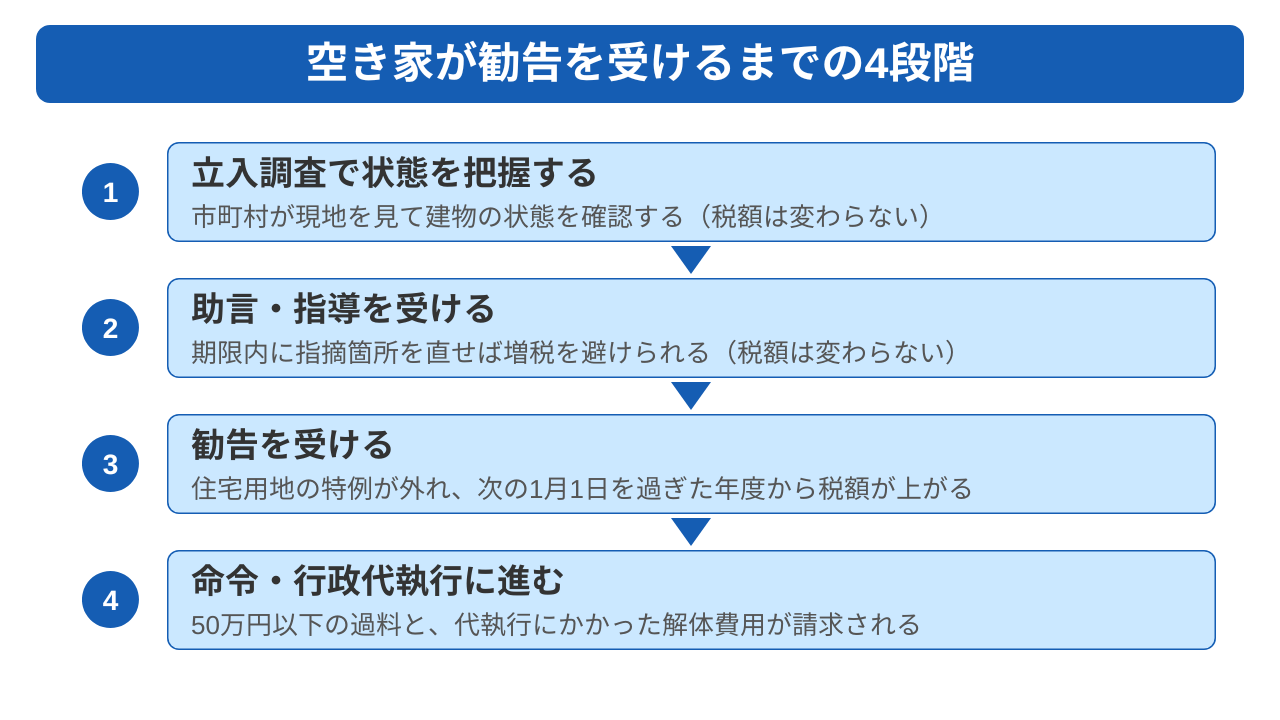
税額が動くのは3段階目の勧告です。
勧告より手前で改善すれば、住宅用地の特例は維持されます。
| 段階 | 市町村の行為 | 税への影響 | 所有者がとる対応 |
|---|---|---|---|
| 1 | 立入調査で状態を把握する | 変わらない | 現況を写真で記録する |
| 2 | 助言・指導を行う | 変わらない | 指摘箇所を期限内に改善する |
| 3 | 勧告を出す | 住宅用地の特例が外れる | 猶予期限内に措置を終える |
| 4 | 命令・行政代執行に進む | 過料と代執行費用が加わる | 弁護士に相談して対応を決める |
市町村は空き家の実態調査を行い、必要があれば敷地に立ち入って建物の状態を確認します。
所有者を特定する場面では、固定資産課税台帳に記録されている氏名や住所を内部で利用できる仕組みになっています。
登記が古いままでも市町村が納税義務者を把握できる根拠です。
調査を正当な理由なく拒んだり妨げたりすると、過料の対象になります。
調査の通知が届いたら、まず建物の外観と敷地の全景を写真に撮り、日付とともに保存しておきましょう。
改善したあとの比較資料になり、指導を早く終える助けになります。
所有者が誰かはっきりしない空き家では、市町村が戸籍や住民票をたどって相続人を探します。
自分あてに通知が届いた時点で、相続人の1人として扱われていると考えてください。
【参考】空家等対策の推進に関する特別措置法(e-Gov 法令検索)
助言と指導は、所有者に改善を促すための行為です。
住宅用地の特例は外れず、税額に変化はありません。
通知に書かれているのは、直すべき箇所と対応の期限です。
草木の伐採や破損部分の応急補修など、指摘された措置を期限までに終えて市町村へ報告すれば、勧告へ進みません。
遠方に住んでいて自分で作業できない場合は、地元の解体業者や造園業者、空き家管理サービスに個別で依頼する方法もあります。
自力での改善が難しいと感じたら、解体や売却も含めて出口を検討しましょう。
共有者との調整や相続登記の未了が壁になっているなら、法律面の整理を先に済ませたほうが早く進みます。
勧告とは、相当の猶予期限を付けて、除却や修繕などの必要な措置をとるよう市町村長が求める行為です。
空家等対策特別措置法22条2項は、助言または指導をしてもなお特定空家等の状態が改善されないと認めるときに勧告できると定めています。
管理不全空家等について同じ枠組みを置いているのが、13条2項です。
勧告書が届いた時点で、住宅用地の特例から外れる扱いが確定します。
届いた勧告書では、求められている措置の内容と猶予期限の2点をまず確認してください。
措置の内容によっては数十万円の出費になります。
期限内に措置を終えれば勧告が取り下げられ、特例に戻れる場合があります。
取り扱いは市町村ごとに異なるため、資産税課へ直接問い合わせて確認しましょう。
【参考】空家等対策の推進に関する特別措置法(e-Gov 法令検索)
勧告に従わないまま放置すると、市町村長は猶予期限を付けて措置を命じられます。
命令に違反した場合の罰則は、50万円以下の過料です。
命令を受けた人が措置を実行しないときは、行政代執行法にもとづいて市町村が代わりに解体や修繕を行います。
期限までに完了する見込みがない場合も同じ扱いです。
代執行にかかった費用は所有者へ請求され、納めなければ税金と同じ方法で強制的に徴収されます。
代執行の費用は、自分で業者を選んで解体する場合より高額です。
命令の通知が届いた段階まで進んでしまったら、自力での解体や売却と代執行を比べて、負担の小さい道を早く選ぶ必要があります。
相続人が複数いて意見がまとまらない場合は、弁護士に間へ入ってもらいましょう。
必要な書類は、納税通知書に同封される課税明細書だけです。
土地の評価額に軽減率と税率を掛ければ、勧告前と勧告後の税額を並べて比べられます。
課税明細書とは、納税通知書とともに届く、物件ごとの評価額と課税標準額を一覧にした書類です。
見るべき欄は3つあります。
土地の「価格(評価額)」、「課税標準額」、そして「地積」です。
価格が特例を適用する前の土地の評価額、課税標準額が特例を適用したあとの計算の土台にあたります。
地積が200平方メートル以下なら敷地全体が小規模住宅用地の扱いになります。
毎年4月ごろに使えるのが、自分の土地の評価額を近隣と比べられる縦覧制度です。
評価額が高すぎると感じたら、縦覧期間中に市町村へ審査を申し出られます。
課税明細書が手元にない場合は、市町村の資産税課で固定資産評価証明書を取得してください。
本人確認書類と相続人であることを示す戸籍があれば、名義人が亡くなっていても相続人として請求できます。
税額の計算式は「課税標準額 × 税率」です。
勧告の前後で変わるのは課税標準額だけになります。
評価額1,200万円・地積150平方メートルの土地で試算します。
税率は固定資産税1.4パーセント・都市計画税0.3パーセントです。
| 項目 | 勧告前 | 勧告後 |
|---|---|---|
| 固定資産税の課税標準額 | 200万円(1,200万円の6分の1) | 840万円(評価額の70パーセント) |
| 固定資産税 | 2万8,000円 | 11万7,600円 |
| 都市計画税の課税標準額 | 400万円(1,200万円の3分の1) | 840万円(評価額の70パーセント) |
| 都市計画税 | 1万2,000円 | 2万5,200円 |
| 合計 | 4万円 | 14万2,800円 |
勧告の前後で年間の負担は4万円から14万2,800円へ増え、差額は10万2,800円になります。
土地の固定資産税だけを見れば2万8,000円が11万7,600円になり、およそ4.2倍です。
管理を業者に委託する費用と比べてみてください。
放置して勧告を受けるほうが高くつく計算です。
地積が200平方メートルを超える土地では、超えた部分だけが3分の1の一般住宅用地として計算されます。
敷地が広いほど勧告前の税額も高くなり、増える金額も大きくなります。
建物にかかる固定資産税は、土地とは別枠です。
建物分は住宅用地の特例の対象外なので、勧告を受けても税額は変わりません。
負担調整措置とは評価額が急に上がった土地の税負担が一度に跳ね上がらないよう、課税標準額を段階的に引き上げる仕組みです。
地方税法の附則は、住宅用地から外れた宅地の課税標準額を段階的に引き上げると定めています。
前年度の課税標準額に評価額の5パーセントを加えた額が1年分の上限です。
段階的に上がりきったあとも、地方税法附則18条5項は課税標準額を評価額の10分の7で頭打ちにすると定めています。
都市計画税の上限は附則25条が定めており、内容は同じです。
上限と調整が働くため、勧告を受けた翌年度にいきなり6倍の通知が届くとは限りません。
前記の試算は、上限まで上がりきった状態を示した目安です。
勧告を受けた直後の年度は、上限より低い金額にとどまります。
実際の金額を知りたい場合は、課税明細書を手元に置いて市町村の資産税課へ電話すれば、勧告を受けた場合の試算を無料で計算してもらえます。
【参考】地方税法(e-Gov 法令検索)
解体は増税を避ける手段になりません。
建物を壊すと住宅用地の特例が自動的に外れ、勧告を受けていなくても土地の税額は上がります。
住宅用地の特例は、住宅の敷地であることを要件にしています。
更地になった時点で要件を満たさなくなり、軽減は適用されません。
判定の基準日は賦課期日の1月1日です。
12月中に解体を終えると翌年度から土地の税額が上がり、1月2日以降に着工すれば軽減がもう1年続きます。
解体を終えたら、1か月以内に建物滅失登記を申請してください。
登記を怠ると、建物がないのに家屋分の固定資産税が課され続ける事態になりかねません。
解体そのものを取りやめる必要はありませんが、着工の時期は税額から逆算して決めましょう。
年明けまで待てる状況なら、業者との契約時に着工日を1月2日以降に指定するだけで、1年分の差額を手元に残せます。
【参考】地方税法(e-Gov 法令検索)
減免制度とは条例で定める事情に当てはまる場合に、市町村が固定資産税の一部または全部を免除する仕組みです。
老朽化した空き家を解体した土地について、解体後の一定年度分の固定資産税を減免する条例を持つ市町村があります。
新潟県三条市は危険な空き家を解体した土地の固定資産税等を減免する制度を設けています。
岩手県宮古市も同じ趣旨の制度を持ち、減免の期間は最長2年度分です。
減免される年度数や申請の期限は市町村ごとに違うため、一律の目安はありません。
減免は申請しなければ適用されず、市町村から案内が届く運用にもなっていません。
解体業者と契約する前に、市町村の税務課へ「解体後の減免制度があるか」「申請の期限はいつか」の2点を問い合わせてください。
【参考記事】危険な空家解体後の土地の固定資産税等を減免します|三条市
【参考記事】空家を解体撤去した後の土地の固定資産税を減免します|宮古市
解体費用は、建物の構造と延床面積、重機を入れられるかどうかで大きく変わります。
木造か鉄骨造か、前面道路が狭くて手壊しになるか、残置物がどれだけあるかで見積もりは何倍にも開きます。
複数の解体業者から相見積もりを取り、内訳に残置物処分費と整地費が含まれているかを確認しましょう。
老朽危険空家の除却に補助金を出す市町村もあるため、見積もりと並行して制度の有無を調べてください。
建物付きのまま買い取ってもらえば、解体費用は一切かかりません。
解体して売るか、そのまま売るかで手元に残る金額は変わります。
判断に迷ったら、解体前に査定を受けて両方の手取りを比べましょう。
権利関係が複雑な空き家は、弁護士と連携している買取窓口に相談すると話が早く進みます。
納めるのは1月1日時点の登記名義人です。
名義人がすでに亡くなっている場合は、現に所有している相続人が納税義務を負います。
| 名義の状態 | 納税義務者 | 必要な手続き |
|---|---|---|
| 本人名義のまま | 登記名義人 | なし |
| 名義人が死亡・相続登記が未了 | 現に所有している相続人 | 相続人代表者指定届の提出と相続登記 |
| 共有名義 | 共有者全員(連帯) | 持分割合に応じた精算 |
| 所有者が不明 | 使用者を所有者とみなす場合がある | 市町村への申し出 |
地方税法343条2項は、登記されている所有者が賦課期日前に死亡している場合の扱いを定めています。
賦課期日に土地または家屋を現に所有している人が所有者です。
つまり、相続登記が済んでいなくても相続人に納税義務が生じます。
市町村からは相続人代表者指定届の提出を求められ、届け出た代表者あてに納税通知書が届く運用が一般的です。
代表者になっても、税負担を1人で背負う義務が確定するわけではありません。
納税通知書が届いた相続人が複数いる場合、誰がいくら負担するかは相続人の間の話し合いで決めます。
市町村は内部の分担に関与しない立場です。
相続人代表者指定届を出す前に、負担割合の取り決めを書面に残しておきましょう。
【参考】地方税法(e-Gov 法令検索)
共有名義の不動産にかかる固定資産税は、共有者全員が連帯して納める義務を負います。
市町村は共有者のうち1人を代表者として納税通知書を送り、全額を請求できます。
持分3分の1の相続人であっても、届いた納付書の金額は全額です。
支払った人は、他の共有者へ持分割合に応じた負担分を求められます。
求償できる期間には制限があるため、立て替えた年の分をその都度請求しておくと確実です。
請求した記録が残るよう、口頭ではなくメールや書面で伝えましょう。
精算に応じない共有者がいる状態を放置すると、立て替えが毎年積み上がります。
話し合いで解決できないときは、支払った分の請求と持分の整理をまとめて弁護士に依頼したほうが結果的に費用を抑えられます。
共有物分割請求まで見据えて動きましょう。
相続放棄をすれば、はじめから相続人でなかったものとみなされ、固定資産税の納税義務は生じません。
ただし民法940条が定めているのは、放棄後の保存義務です。
相続放棄をした人が放棄のときに財産を現に占有していた場合、相続人または相続財産清算人へ引き渡すまで保存しなければなりません。
実家に住んでいた人が放棄した場合、引き渡しが済むまで管理の責任が残ります。
占有していなかった相続人に保存義務は生じないため、扱いの分かれ目は実家に住んでいたかどうかです。
相続人全員が放棄すると、家庭裁判所に相続財産清算人の選任を申し立てなければ空き家を処分できません。
申立てには予納金が必要で、手続きも複雑です。
放棄を検討する段階で、空き家を売って現金化する道と比べておきましょう。
【参考】民法(e-Gov 法令検索)

選び方の軸は「今後その家を使う予定があるか」の一点です。
使う予定があるなら管理か賃貸、ないなら売却を選びます。
| 方法 | 向いている状況 | 税負担への効果 | 着手までの目安 |
|---|---|---|---|
| 適切に管理する | 将来住む・使う予定がある | 特例を維持できる(費用は毎年発生) | すぐ |
| 賃貸に出す | 建物の傷みが小さく賃貸需要がある | 特例を維持し家賃収入も得られる | 改修を含めて数か月 |
| 売却する | 使う予定がない | 翌年度以降の税負担がなくなる | 買取なら数日〜数週間 |
| 特別控除を使う | 相続した空き家を売る | 譲渡所得税を抑えられる | 売却と同時 |
いずれの方法も、勧告を受ける前のほうが選べる幅は広くなります。
管理不全空家等と判断されないためには、外から見て手入れされている状態を保つ必要があります。
最低限の作業は次の4つです。
作業のたびに日付入りの写真を残しておくと、市町村から指導を受けた際に管理の実績を示せます。
遠方に住んでいる場合の選択肢は、空き家管理サービスへの委託です。
ただし、使う予定がなければ管理を続けても固定資産税と管理費が毎年出続けるため、3年以上使う見込みがないなら、管理より出口を先に考えたほうが総額を抑えられます。
人が住む状態を保てば住宅用地の特例は続き、家賃収入も入ります。
一方で、入居してもらうまでには水回りや内装の改修費が必要です。
借地借家法により、貸主から契約を終了させるには法律上の正当な理由が必要で、期間が満了しても簡単には明け渡してもらえません。
将来売る可能性があるなら、更新のない定期借家契約を選んでください。
期間が満了すれば契約は終了し、明け渡しを求めやすくなります。
貸している間も、建物の修繕義務と管理の手間は貸主に残ります。
設備が壊れれば貸主の負担で直す必要があり、固定資産税もそのままです。
改修費を回収できるだけの家賃が取れるかどうかは、地元の不動産会社に賃料査定を依頼すれば無料で分かります。
査定額が改修費に見合わないときは、賃貸ではなく売却へ切り替えましょう。
売却すれば、翌年度以降の固定資産税も管理の手間もなくなります。
税負担の切れ目を決めるのは、売買契約の日ではなく所有権が移転した日です。
年内に引き渡しまで終えれば、翌年1月1日の所有者は買主になり、翌年度分を負担せずに済みます。
| 方法 | 売却までの期間 | 価格水準 | 向いている空き家 |
|---|---|---|---|
| 仲介 | 数か月〜1年以上 | 市場価格に近い | 築年数が浅く再建築もできる |
| 買取 | 数日〜数週間 | 仲介より低い | 老朽化・再建築不可・権利関係が複雑 |
買取では、業者が査定額を提示してから契約と決済まで数日で進む例もあります。
仲介のように内見の対応を重ねる必要がなく、遠方に住んでいても手続きを進めやすい方法です。
老朽化が進んでいる空き家や、共有者が多くて話がまとまらない空き家は、仲介では買い手がつきにくくなります。
買取なら建物付きのまま引き取ってもらえ、解体費用も残置物の処分費もかかりません。
まず査定を受けて、仲介と買取の手取りを並べて比べましょう。
被相続人の居住用財産に係る譲渡所得の特別控除とは相続した空き家を売ったときに譲渡所得から最高3,000万円を差し引ける制度です。
適用されるのは2027年12月31日までの譲渡で、主な要件は次のとおりです。
相続人が3人以上いる場合、控除額は1人あたり2,000万円に下がります。
要件の判定は個別事情で分かれるため、売る前に税理士へ確認しておきましょう。
【参考記事】No.3306 被相続人の居住用財産(空き家)を売ったときの特例|国税庁
残すという判断のコストは、増えた税額だけではありません。
管理を怠ったときの賠償責任と、毎年積み上がる維持費まで含めて比べる必要があります。
土地工作物責任とは建物などの設置または保存に瑕疵があって他人に損害を与えたときに問われる責任です。
民法717条は、まず占有者が損害賠償の責任を負うと定めています。
占有者が損害の発生を防ぐのに必要な注意をしていたときは、所有者が責任を負います。
所有者の責任には過失があったかどうかを問わない扱いが取られており、空き家では所有者がそのまま責任を負う場面がほとんどです。
屋根瓦が落ちて通行人にけがを負わせた、ブロック塀が倒れて隣家の車を壊したといった事故が典型例になります。
台風や地震のあとは、必ず現況を確認してください。
自分で見に行けないなら、近隣の親族か管理業者に写真を送ってもらう体制を整えておきましょう。
【参考】民法(e-Gov 法令検索)
空き家を保有し続けると、固定資産税以外にも支出が続きます。
| 項目 | 頻度 | 負担の考え方 |
|---|---|---|
| 火災保険料 | 毎年 | 空き家は住宅物件として扱われず保険料が上がる場合がある |
| 水道・電気の基本料金 | 毎月 | 通水と換気を続けるなら契約を残す必要がある |
| 草刈り・剪定 | 年2〜3回 | 業者委託なら1回あたり数万円 |
| 建物の点検・補修 | 数年ごと | 屋根・外壁の補修は数十万円単位になる |
維持費の目安は年間で数万円から十数万円で、10年では100万円を超える水準です。
水道と電気を止めてしまうと、通水や換気ができず建物の劣化が早まります。
基本料金を払い続けるか、点検のたびに近隣から水を借りるかを決めておきましょう。
庭木の手入れを怠ると、越境した枝の伐採を隣地から求められる場面も出てきます。
空き家は失火や不法侵入のリスクが高いとみなされ、火災保険の引受けを断られる場合もあります。
5年後・10年後までの累計支出を出し、査定で得た想定売却額と並べてください。
累計が売却額を上回るなら、査定を受けたその流れで売却へ動きましょう。
登記名義が被相続人のままでは、買主へ所有権を移せません。
相続登記の申請は、2024年4月1日から義務になりました。
不動産登記法76条の2は、相続で所有権を取得した人に3年以内の登記申請を義務づけています。
起算点は、相続の開始と所有権の取得を知った日です。
正当な理由なく申請しなかった場合は、10万円以下の過料の対象になります。
遺産分割の話し合いが3年以内にまとまらないときは、相続人申告登記を先に行えば義務を果たしたものとして扱われます。
ただし相続人申告登記だけでは名義が移らず、そのままでは売却できない状態です。
相続人が多い場合や、行方の分からない相続人がいる場合は、必要な戸籍を集めるだけで数か月かかります。
売却を前提にしているなら、権利関係の整理を弁護士に依頼して並行して進めましょう。
空き家の売却を検討しているなら、「ベンナビ不動産売却」の活用がおすすめです。
「ベンナビ不動産売却」は、空き家をはじめとする訳あり物件を買い取るサービスです。
【ベンナビ不動産売却の特徴】
築年数が古い、家財が残っているなど、ほかの業者では断られやすい空き家でも相談できます。
まずは「ベンナビ不動産売却」で、無料査定を申し込むところから始めましょう。
空き家の固定資産税が6倍になるのはいつから?
市町村から勧告を受けたまま1月1日を迎えた場合、4月から始まる年度分の固定資産税が上がります。
勧告の前に出される助言や指導の段階では、税額は据え置きです。
次の1月1日までに措置を終えて勧告が取り下げられれば、増税を避けられます。
空き家の固定資産税は誰が払う?
1月1日時点で登記簿に所有者として記録されている人が納めます。
名義人がすでに亡くなっている場合の納税義務者は、相続登記が済んでいなくても現に所有している相続人です。
共有名義であれば共有者全員の連帯納税義務となり、市町村は代表者1人に全額を請求できます。
売れない空き家の固定資産税はどうすればいい?
仲介で買い手がつかない空き家は、買取業者への売却を検討してください。
老朽化や再建築不可でも、建物付きのまま引き取ってもらえます。
売れない原因が共有者の反対や相続登記の未了にあるなら、先に弁護士へ相談して権利関係を整理したほうが早く進みます。
空き家の固定資産税を滞納するとどうなる?
納期限を過ぎると延滞金が加算され、督促状が届きます。
督促後も納付がなければ、市町村は空き家そのものや預金を差し押さえられます。
相続人の間で負担が決まらず滞納が続いている場合は、差押えを受ける前に弁護士へ相談して負担割合を確定させてください。
マンションの空き家も固定資産税は6倍になる?
空家等対策特別措置法2条1項の空家等は建築物の単位で判断され、長屋や共同住宅の一室のみが空いている状態は原則として含まれません。
分譲マンションの一室が空き家でも、特定空家等や管理不全空家等として勧告を受ける対象にはなりにくい扱いです。
ただし建物全体が使われていない場合は対象になり得ます。
空き家の固定資産税が6倍になるのは、特定空家等または管理不全空家等として市町村から勧告を受けた場合だけです。
市町村の勧告を受けたまま1月1日を迎えた年度から、新しい税額になります。
空き家になっただけでは税額は変わりません。
将来使う予定があるなら、草刈りと破損箇所の補修を続けて勧告を受けない状態を保ちましょう。
使う予定がないなら、勧告を受ける前に売却へ動くほうが選べる手段は多く残ります。
年内に引き渡しを終えれば、翌年度分の固定資産税を負担せずに済みます。
共有者との負担の押し付け合いや相続登記の未了で動けない場合は、権利関係の整理から手をつけてください。
無料相談で手続きの順番と費用の見通しを確認するところから始めましょう。
迷う場合は、「ベンナビ不動産売却」で無料査定を依頼してみてください。
弁護士登録後、東証プライム(旧東証一部)の企業内弁護士として商事契約を含む企業法務を中心に活動を行い、2025年に当社に入社。現在インハウスローヤーとして多方面から事業サポートを行う。

