
相続した不動産の売却でかかる税金は4種類! 税額の計算方法と負担を抑える特例を解説
相続した不動産の売却で税金がいくらかかるのかを調べる方の多くは、査定額の提示を受けた直後に立ち止まっています。
3,000万円という数字を見せられても、査定額から何がいくら引かれて手元にいくら残るのかが読めません。
相続した不動産の売却でかかる税金は、譲渡所得税・住民税・印紙税・登録免許税の4種類です。
負担の大半を占めるのは譲渡所得税と住民税で、売却益が出たときにだけかかります。
売却益が出なければ、残る負担は数万円程度にとどまります。
以下でまず整理するのは、4種類の税金の内訳です。
続けて譲渡所得税の計算方法、使える特例2つ、特例ごとに異なる期限、条件別の税額シミュレーションを扱います。
後半では確定申告の期限と必要書類、売却までの流れ、税額を抑えるときの注意点までまとめました。
読み終えるころには、自分の売却で税金がいくらになるかを概算でき、確定申告に進むか専門家に相談するかを決められる状態になります。

弁護士登録後、東証プライム(旧東証一部)の企業内弁護士として商事契約を含む企業法務を中心に活動を行い、2025年に当社に入社。現在インハウスローヤーとして多方面から事業サポートを行う。
相続した不動産の売却でかかる税金は4種類
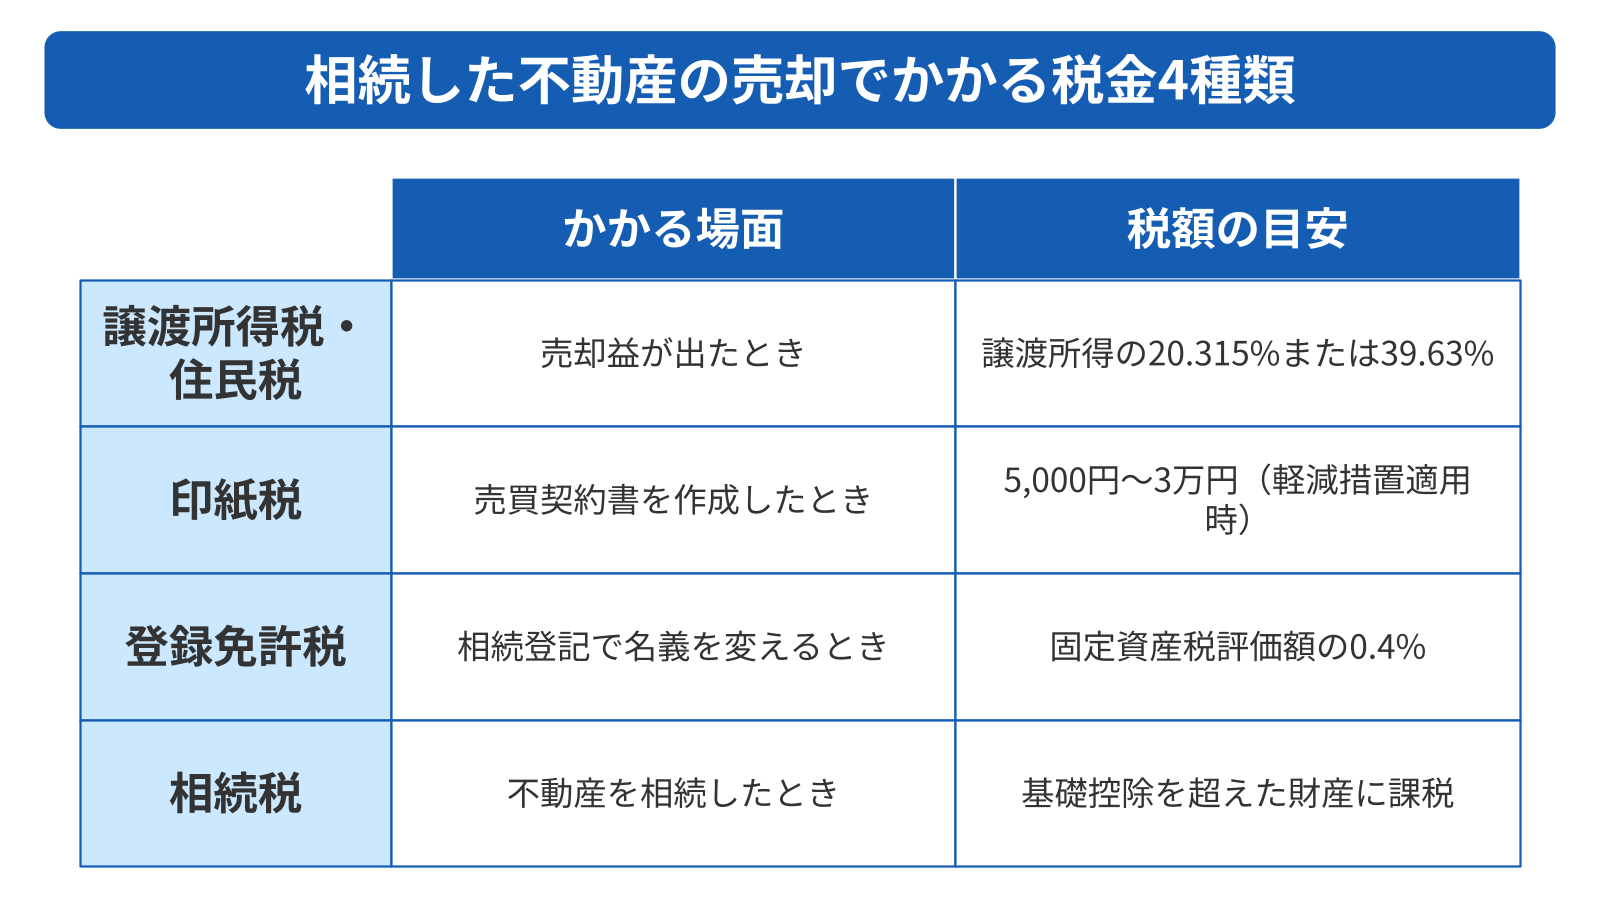
相続した不動産を売却すると、譲渡所得税・住民税・印紙税・登録免許税の4種類が発生します。
課税のタイミングは2つに分かれます。
譲渡所得税と住民税は売却益が出たときにだけかかり、印紙税と登録免許税は損得にかかわらず発生する税金です。
税額の規模も大きく違います。
譲渡所得税と住民税は数百万円に達する場合がある一方、印紙税と登録免許税は合わせて数万円から十数万円で収まります。
手取りを読むうえで最初に確かめるのは、売却益が出るかどうかです。
売却の前に相続時点でかかる相続税もあわせて整理しておくと、資金計画を立てやすくなります。
相続税は売却の有無に関係なく発生し、納付期限も別に定められています。
売却代金で相続税を納める予定があるなら、納期限までに引き渡しを終える日程を組んでください。
| 税金の種類 | かかる場面 | 税額の目安 |
|---|---|---|
| 譲渡所得税・住民税 | 売却益(譲渡所得)が出たとき | 譲渡所得の20.315%または39.63% |
| 印紙税 | 売買契約書を作成したとき | 5,000円〜3万円(軽減措置適用時) |
| 登録免許税 | 相続登記で名義を変えるとき | 固定資産税評価額の0.4% |
| 相続税 | 不動産を相続したとき | 基礎控除を超えた財産に課税 |
譲渡所得税と住民税|売却益が出たときにかかる税金
譲渡所得税とは、不動産を売って得た利益に課される所得税を指します。
住民税も同じ利益を基準に計算され、両者はセットで扱われます。
課税の対象は売った金額そのものではなく、利益の部分です。
売却価格から購入にかかった費用と売却にかかった費用を差し引いた残り、つまり譲渡所得に対して税金がかかります。
3,000万円で売れても、購入代金と諸費用の合計が3,000万円を超えていれば課税されません。
譲渡所得は給与所得や事業所得と合算せず、単独で税額を計算する分離課税の扱いです。
給与が高い方でも不動産の売却益に高い税率が適用されるわけではなく、所有期間だけで税率が決まります。
売却益が出なければ課税されないため、税額を知る第一歩は譲渡所得の計算になります。
査定額を受け取ったら、被相続人の購入価格が分かる資料を探すところから始めてください。
印紙税|売買契約書に貼る税金
印紙税とは、売買契約書などの課税文書に課される税金を指します。
契約書に収入印紙を貼り、消印して納付する仕組みです。
税額は契約書に記載された金額の区分で決まります。
不動産譲渡契約書には租税特別措置法による軽減措置が設けられており、軽減後の金額は以下のとおりです。
- 500万円超1,000万円以下:5,000円
- 1,000万円超5,000万円以下:1万円
- 5,000万円超1億円以下:3万円
軽減措置の対象は、平成26年4月1日から令和9年3月31日までの間に作成された契約書です。
期限を過ぎて作成した契約書には本則の税率が適用され、負担が2倍前後に増えます。
売買契約書は売主と買主が1通ずつ保管する形が一般的で、2通作成した場合は各自が1通分の印紙税を負担します。
契約書を1通だけ作成して写しを保管する方法もあり、印紙代を抑えたい場合は契約前に不動産会社へ相談してください。
登録免許税|相続登記の名義変更でかかる税金
登録免許税とは、不動産の登記を受けるときに課される税金を指します。
相続した不動産を売るには被相続人から相続人へ名義を移す必要があり、名義変更の登記の際に納めます。
相続による所有権移転の税率は1,000分の4、つまり固定資産税評価額の0.4%です。
売買による移転には軽減措置がありますが、相続による移転に軽減措置はありません。
課税標準となるのは、市町村が管理する固定資産課税台帳に登録された価格です。
固定資産税の納税通知書に記載された評価額が基準になります。
評価額3,000万円の土地建物なら、登録免許税は12万円と計算できます。
名義が被相続人のままでは買主へ所有権を移せず、売買契約を結んでも決済は不可能です。
売却を決めた時点で、司法書士へ相続登記を依頼する段取りに入ってください。
相続税|不動産を相続した時点でかかる税金
相続税とは、相続で取得した財産の総額に課される税金を指します。
売却とは別の場面で発生し、売らずに持ち続ける場合でも納税義務は生じます。
課税されるのは基礎控除を超えた部分だけです。
基礎控除の額は3,000万円+600万円×法定相続人の数で計算します。
相続人が配偶者と子2人の3人なら、基礎控除は4,800万円です。
財産の総額が4,800万円以下なら相続税はかからず、申告も不要になります。
不動産の評価額は時価ではなく、土地は路線価、建物は固定資産税評価額をもとに算定します。
売却価格より低く評価される場合が多いため、査定額からの相続税額の推測は実際より高く出がちです。
納めた相続税は、売却時に譲渡所得を減らす材料として使えます。
相続税の申告書と納付の記録は、売却が数年先になる場合でも必ず保管しておいてください。
譲渡所得税は売却価格から取得費と譲渡費用を差し引いて計算する
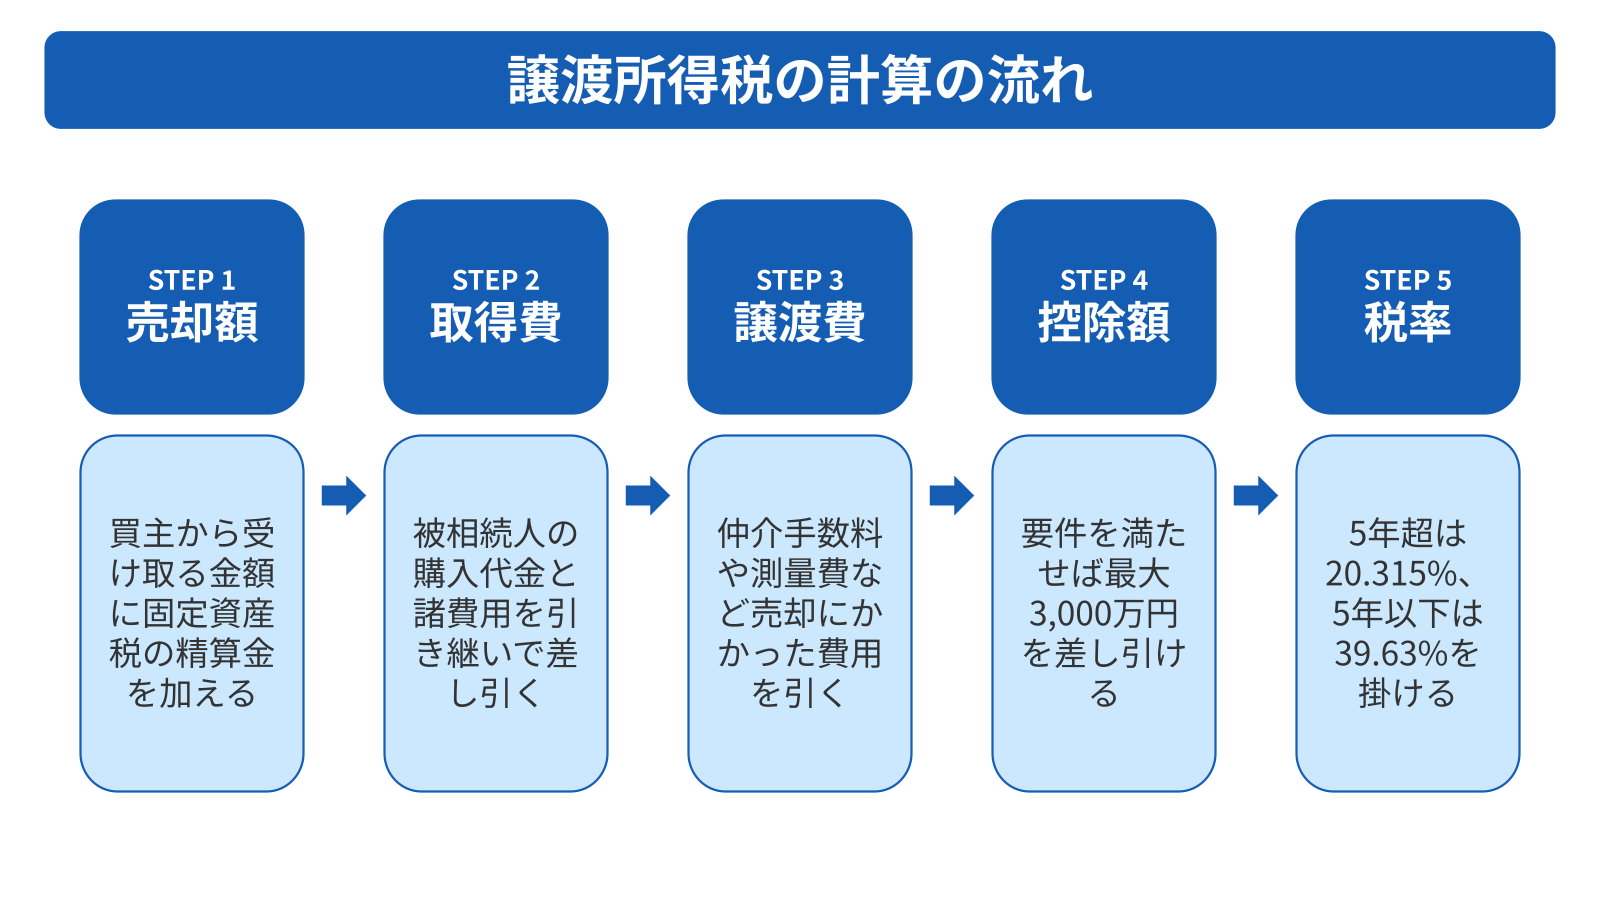
譲渡所得税の税額は、2段階で決まります。
第1段階で課税の対象となる譲渡所得を求め、第2段階で所有期間に応じた税率を掛けます。
譲渡所得を求める式は、売却価格から取得費・譲渡費用・特別控除を差し引いた残りです。
取得費と譲渡費用をどれだけ積み上げられるかで、譲渡所得は大きく変わります。
譲渡所得=売却価格−取得費−譲渡費用−特別控除
税率は所有期間で2段階に分かれ、5年を境に約2倍の差が生まれます。
相続した不動産では所有期間の数え方に例外があり、相続してすぐ売っても低いほうの税率が適用される場合がほとんどです。
計算の順序は決まっています。
取得費と譲渡費用を積み上げて譲渡所得を出し、所有期間を数えて税率を選び、掛け算で税額を求めます。
手を入れられるのは最初の段階だけで、結果を決めるのは取得費の資料がそろうかどうかです。
譲渡所得は売却価格から取得費と譲渡費用を引いて求める
取得費とは、不動産を手に入れるためにかかった費用の合計を指します。
購入代金のほか、購入時の仲介手数料や登記費用も含められます。
不動産取得税と印紙税も取得費に算入できる費目です。
建物は減価償却により価値の目減り分を差し引いた金額で計上します。
譲渡費用は、売るために直接かかった費用です。
計上できる主なものを挙げます。
| 譲渡費用の項目 | 内容 |
|---|---|
| 仲介手数料 | 売却を仲介した不動産会社へ支払った手数料 |
| 印紙税 | 売買契約書に貼付した収入印紙の代金 |
| 建物の取壊し費用 | 土地を売るために建物を解体した費用と建物の損失額 |
| 測量費 | 境界を確定するための測量にかかった費用 |
| 立退料 | 借家人に立ち退いてもらうために支払った金銭 |
一方で計上できない費用もあります。
売却前の修繕費、引っ越し代、相続登記の登録免許税と司法書士報酬は譲渡費用の対象外です。
領収書をまとめる段階で仕分けておくと、申告時の差し戻しを避けられます。
固定資産税の精算金は扱いが分かれます。
買主から受け取った精算金は譲渡費用ではなく売却価格に加える扱いで、譲渡所得を増やす方向に働く項目です。
決済時の精算書を確定申告の資料に含めてください。
税率は所有期間で20.315%と39.63%に分かれる
税率を分ける基準は、譲渡した年の1月1日時点の所有期間です。
5年を超えていれば長期譲渡所得、5年以下なら短期譲渡所得になります。
長期譲渡所得の税率は所得税15%と住民税5%です。
短期譲渡所得は所得税30%と住民税9%と定められています。
2つの税率に復興特別所得税が加わります。
復興特別所得税は基準所得税額の2.1%で、令和19年分まで課される税金です。
所得税15%に2.1%を上乗せすると15.315%となり、住民税5%を足した合計が20.315%です。
短期では所得税30%が30.63%となり、住民税9%を加えた39.63%が適用されます。
判定の基準日は売った日ではありません。
譲渡した年の1月1日で数えるため、所有期間が5年を少し超える程度なら、年をまたいで売るだけで税率が半分近くまで下がる場合があります。
引渡日を決める前に、所有期間を数えてください。
相続した不動産は被相続人の取得日と取得費を引き継ぐ
所得税法では、相続や遺贈で取得した資産を譲渡した場合の所得計算について、取得した人が引き続き所有していたものとみなすと定められています。
相続した日が所有期間の起算点になるわけではありません。
【参考】所得税法(e-Gov 法令検索)
親が20年前に購入した自宅を相続したなら、相続の翌月に売っても所有期間は20年超の扱いです。
長期譲渡所得に当たるため、税率は20.315%です。
相続直後の売却で39.63%が適用される場面は、被相続人自身の所有期間が5年以下だった場合に限られます。
引き継ぐのは取得日だけではありません。
取得費も被相続人の購入価格をそのまま引き継ぐ扱いです。
被相続人が3,000万円で購入した不動産なら、相続人にとっての取得費も3,000万円です。
被相続人が購入したときの売買契約書が見つかるかどうかで、納める税額は百万円単位で変わります。
相続の手続きと並行して、自宅の権利証や重要書類の保管場所を確認してください。
取得費が分からないときは売却価格の5%で計算する
概算取得費とは、実際の取得費が分からない場合に売った金額の5%を取得費とみなす取扱いを指します。
租税特別措置法と関連通達が根拠になっており、契約書が残っていない古い不動産で広く使われています。
不利になる度合いは無視できない大きさです。
3,000万円で売った場合の概算取得費は150万円にとどまり、譲渡所得は2,850万円まで膨らみます。
実際の取得費が600万円だったなら、450万円分の控除を失う計算です。
契約書が見つからなくても、取得費を推定できる材料は残っている場合があります。
被相続人の通帳に残る購入代金の出金記録、住宅ローンの返済予定表、登記簿に記録された抵当権の設定額は有力な手がかりです。
5%で申告すると決める前に、まず書類を探してください。
判断に迷う場合や、推定材料が税務署に認められるか不安な場合は、税理士や提携専門家に相談したうえで申告方針を決めると安全です。
相続不動産の売却では取得費加算と3000万円特別控除で税額を減らせる
相続した不動産の売却には、税負担を軽くする特例が用意されています。
仕組みは2系統に分かれます。
1つは取得費を増やして譲渡所得を圧縮する方法、もう1つは譲渡所得から一定額を直接差し引く方法です。
取得費を増やすのが取得費加算の特例で、納めた相続税の一部を取得費に上乗せできます。
譲渡所得から直接差し引くのが3,000万円の特別控除で、対象となる家屋の状況に応じて2種類あります。
効果の大きさは特別控除のほうが上ですが、控除を使うための要件は厳格です。
使えるかどうかを分ける条件は単純です。
取得費加算は相続税を納めたかどうかで決まります。
空き家の特別控除は建築時期と被相続人の居住状況、居住用財産の特別控除は相続人自身が住んでいたかどうかが基準です。
3つとも確定申告を行うことが適用の前提になります。
| 特例 | 減らせるもの | 主な要件 |
|---|---|---|
| 取得費加算の特例 | 取得費を増やして譲渡所得を圧縮 | 相続税を納めていること |
| 空き家の3,000万円特別控除 | 譲渡所得から最大3,000万円を控除 | 昭和56年5月31日以前の建築で被相続人が1人で居住 |
| 居住用財産の3,000万円特別控除 | 譲渡所得から最大3,000万円を控除 | 相続人自身が住んでいた家屋であること |
取得費加算の特例|納めた相続税を取得費に足せる
取得費加算の特例とは、相続で取得した財産を売ったときに、納めた相続税のうち売却分に対応する額を取得費へ加算できる制度を指します。
租税特別措置法が根拠です。
同法は、相続税額のうち譲渡した資産に対応する部分として政令で定めるところにより計算した金額を、取得費に加算した金額とすると定めています。
取得費が増えれば譲渡所得が減り、掛ける税率は同じでも税額が下がる仕組みです。
加算額は、相続税額に、譲渡した資産の相続税評価額を取得財産の総額で割った割合を掛けて求めます。
相続税200万円を納め、売却する不動産の評価額が相続財産全体の4割を占めるなら、加算額は80万円になります。
加算額の上限は譲渡益です。
対象は相続税を納めた方に限られます。
財産の総額が基礎控除内で申告が不要だった場合、加算できる相続税額が存在しません。
相続税の申告書を確認し、納税額が記載されているかを先に確かめてください。
空き家の3000万円特別控除|旧耐震の実家を売るときに使える
空き家の3,000万円特別控除とは、被相続人が住んでいた家屋を相続人が売ったときの特例を指します。
譲渡所得から最大3,000万円を差し引けます。
正式には被相続人の居住用財産に係る譲渡所得の特別控除といい、租税特別措置法が根拠です。
適用を受けるには、家屋と売却の両面で要件を満たす必要があります。
- 昭和56年5月31日以前に建築された家屋であること
- 区分所有建物登記がされている建物でないこと
- 相続の開始の直前において被相続人以外に居住していた人がいなかったこと
- 売却代金が1億円以下であること
- 譲渡の時に一定の耐震基準を満たすか、家屋の全部を取り壊した後に敷地を売ること
耐震基準の要件は実務上の分かれ目になります。
昭和56年5月31日以前の建物は旧耐震基準で建てられており、無改修のままでは基準を満たさない状態です。
耐震改修工事を行うか、建物を解体して更地で売るかを選ぶ必要があります。
控除額にも例外があります。
令和6年1月1日以後の譲渡では、家屋と敷地を相続または遺贈で取得した相続人が3人以上なら、控除額は1人あたり2,000万円です。
兄弟3人で相続した実家を売る場合、想定より控除枠が小さくなる点に注意してください。
居住用財産の3000万円特別控除|相続人が自分で住んでいた場合に使える
居住用財産の3,000万円特別控除とは、自分が住んでいた家屋と敷地を売ったときに、譲渡所得から最大3,000万円を差し引ける特例を指します。
租税特別措置法が根拠です。
相続した実家に相続人自身が住んでいた場合や、相続後に移り住んだ場合が対象です。
所有期間の長短を問わず適用でき、建築年月日にも制限はありません。
空き家の特例で求められる旧耐震要件や耐震改修は不要です。
すでに引っ越している場合には期限があります。
住まなくなった日から3年を経過する日の属する年の12月31日までに売却してください。
放置した期間が長いと、期限を過ぎて適用できなくなります。
2つの特別控除は、誰が住んでいたかで使い分けます。
被相続人が1人で住んでいた家屋なら空き家の特例、相続人自身が住んでいた家屋なら居住用財産の特例です。
要件が違うため、亡くなる直前の居住状況を確認してから決めてください。
特例の適用期限は制度ごとに違う
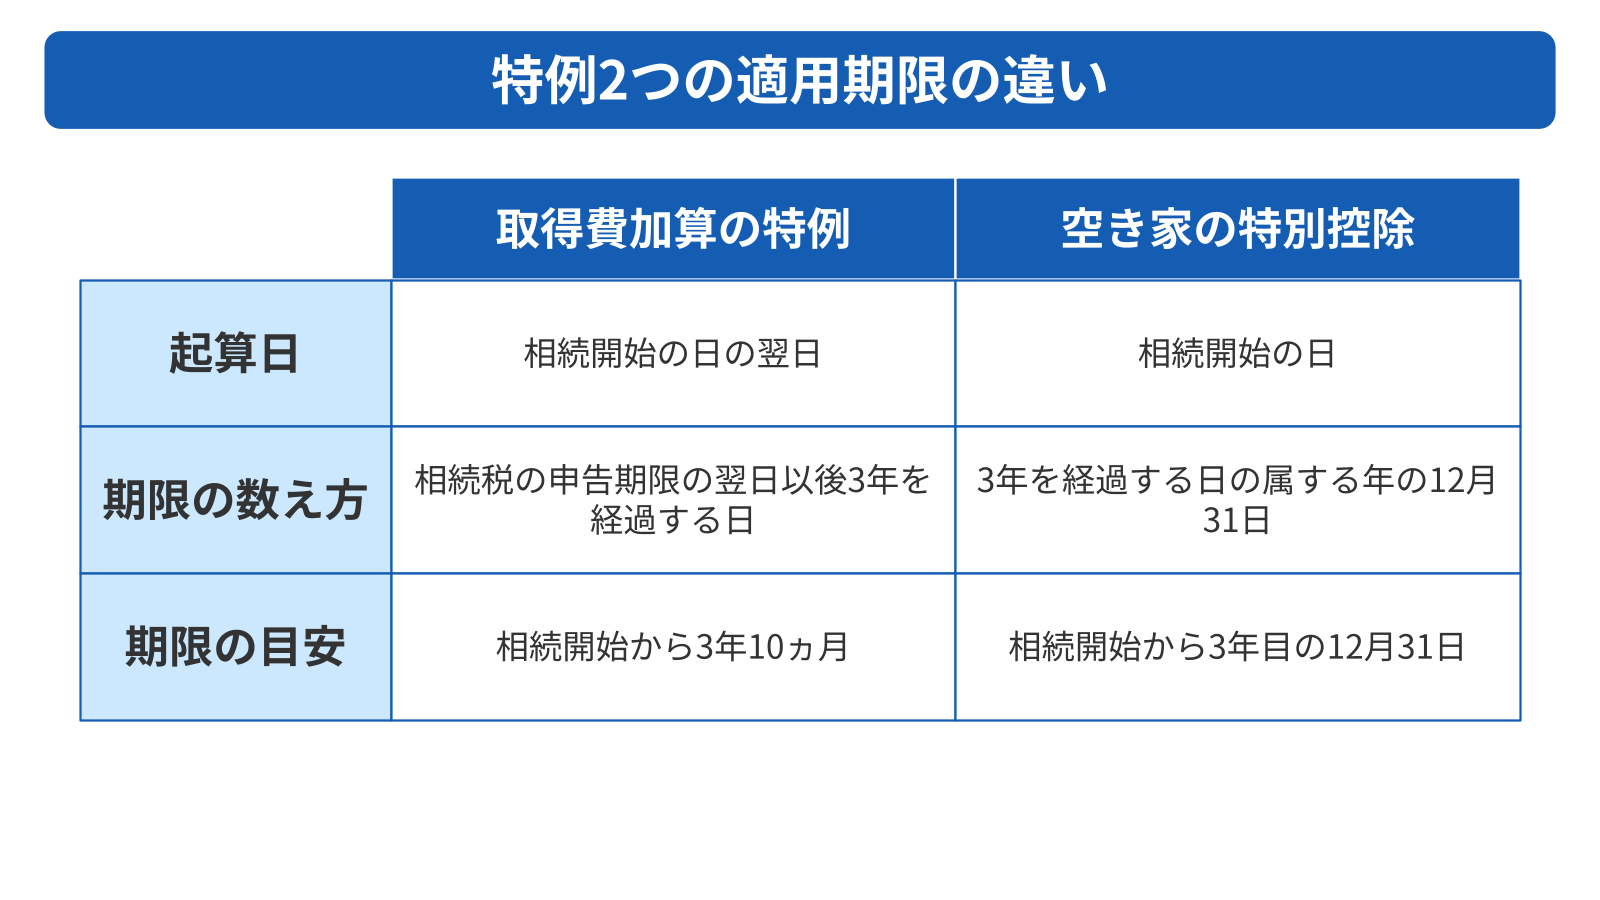
特例には、いずれも期限が設けられています。
3年という数字だけが独り歩きしがちですが、取得費加算と空き家の特別控除では起算日も終期も異なります。
取り違えは、条件を満たしているのに特例を丸ごと失う原因です。
取得費加算は相続税の申告期限を基準に数え、実質的に相続開始から3年10ヵ月です。
空き家の特別控除は相続開始から3年を経過する日の属する年の12月31日で、年末が区切りになります。
同じ日に相続が開始しても、期限日は10ヵ月以上ずれます。
どちらが先に来るかは相続開始の月しだいです。
年の前半に相続が開始すれば空き家の特別控除のほうが早く締まり、年の後半なら取得費加算のほうが先に来ます。
自分に当てはまる順序を先に確かめてください。
期限の判定は引渡日で行います。
売買契約の締結日ではないため、契約から決済までの1ヵ月前後を見込んで逆算する必要があります。
| 特例 | 起算日 | 期限の数え方 | 2026年3月1日に相続が開始した場合 |
|---|---|---|---|
| 取得費加算の特例 | 相続開始の日の翌日 | 相続税の申告期限の翌日以後3年を経過する日 | 2030年1月1日 |
| 空き家の3,000万円特別控除 | 相続開始の日 | 3年を経過する日の属する年の12月31日 | 2029年12月31日 |
取得費加算の期限は相続税の申告期限から3年後になる
租税特別措置法が対象と定めるのは、相続開始があった日の翌日から始まる期間内の譲渡です。
終期は相続税の申告期限の翌日以後3年を経過する日と定められています。
基準になるのは相続の日ではなく、相続税の申告期限です。
相続税の申告期限は、相続の開始があったことを知った日の翌日から10ヵ月です。
申告期限からさらに3年を数えるため、合計は3年10ヵ月になります。
2026年3月1日に相続が開始した場合で当てはめます。
申告期限は2027年1月1日となり、翌日から3年を経過する日は2030年1月1日です。
3年ちょうどの2029年3月1日ではありません。
期限の判定は譲渡した日で行います。
譲渡した日にあたるのは原則として引渡日であり、売買契約を結んだ日ではない点に注意してください。
契約を期限内に済ませても引渡しが翌月にずれ込めば適用を受けられないため、引渡日を基準に逆算してスケジュールを組んでください。
空き家の特別控除の期限は相続開始から3年目の12月31日になる
空き家の3,000万円特別控除の期限は、相続の開始があった日から3年を経過する日の属する年の12月31日までです。
起算点は相続の開始日で、申告期限は関係ありません。
2026年3月1日に相続が開始した場合で当てはめます。
3年を経過する日は2029年3月1日です。
期限は2029年3月1日が属する年の年末、つまり2029年12月31日になります。
相続開始が年の前半なら余裕が生まれ、年末近くの相続では残り時間はわずかです。
制度自体にも期限があります。
空き家の特別控除は平成28年4月1日から令和9年12月31日までの譲渡が対象です。
個別の3年の期限が令和10年以降に来る場合でも、制度の適用期間を過ぎていれば使えません。
両方の期限を満たす譲渡だけが対象になります。
年末は決済が集中し、司法書士や金融機関の日程も過密です。
取壊しを選ぶなら解体工事に1ヵ月前後かかるため、期限の半年前には動き始めてください。
期限に間に合わないときは売却方法を切り替える
期限まで1年を切っている場合、売却方法の選び方が結果を左右します。
仲介は買主を探すところから始めるため、引渡日を自分で決められません。
買主が現れなければ、期限は待たずに過ぎるだけです。
買取は買主が最初から決まっている取引です。
査定額に納得できれば契約に進み、引渡日を協議のうえで先に確定できます。
価格は仲介より下がる傾向にありますが、特例を使えるかどうかで数百万円が動く場面では、引渡日を先に確定できる利点が上回る場合があります。
判断の材料は2つです。
特例を適用した場合としない場合の税額差と、仲介で売れた場合と買取の場合の価格差を並べて比べてください。
税額差のほうが大きければ、買取を選んだほうが手取りは増えます。
残り1年を切ったら、まず査定を受けて引渡可能日を確認してください。
権利関係が整理しきれていない物件でも、弁護士や司法書士と連携した窓口なら一続きで進められます。
相続不動産を売却したときの税額シミュレーション
税額の幅を実感するには、同じ物件を条件違いで計算してみるのが早道です。
以下では共通の前提を置き、使う特例と取得費の分かる分からないで結果がどう変わるかを比べます。
比べるのは次の4パターンです。
- 特例を使わない場合
- 取得費加算の特例を使った場合
- 空き家の3,000万円特別控除を使った場合
- 取得費が分からず概算の5%で計算した場合
差額の大きさを見れば、どこに手を入れるべきかが分かります。
実際の税額は物件ごとに変わります。
以下の数字は目安として読み、自分の売却では査定額と手元の資料を当てはめて計算し直してください。
住民税は所得税とあわせて示しています。
表の税額には所得税・復興特別所得税・住民税の3つが含まれるため、別途の上乗せはありません。
手取りの欄は、売却価格から税額と譲渡費用を差し引いた金額です。
仲介手数料は譲渡費用に含めて計算しているため、表の手取りが相続人の分配原資になります。
前提は次のとおりです。
- 売却価格:3,000万円
- 物件:被相続人が40年前に取得した実家
- 取得費:600万円
- 譲渡費用:150万円
- 相続税のうち売却分に対応する額:80万円
- 所有期間:被相続人から引き継いで40年超(長期譲渡所得)
| ケース | 譲渡所得 | 税額 | 手取り |
|---|---|---|---|
| 特例を使わない | 2,250万円 | 約457万円 | 約2,393万円 |
| 取得費加算の特例 | 2,170万円 | 約441万円 | 約2,409万円 |
| 空き家の3,000万円特別控除 | 0円 | 0円 | 約2,850万円 |
| 取得費が不明で5%計算 | 2,700万円 | 約548万円 | 約2,302万円 |
特例を使わない場合の税額
まず基準となる金額を出します。
売却価格3,000万円から取得費600万円と譲渡費用150万円を差し引くと、譲渡所得は2,250万円です。
長期譲渡所得に当たるため、税率は20.315%を使います。
2,250万円に20.315%を掛けると、税額は約457万円になります。
内訳は所得税と復興特別所得税が約345万円、住民税が約113万円です。
手取りは売却価格から税額と譲渡費用を差し引いて求めます。
3,000万円から457万円と150万円を引くと、約2,393万円が残ります。
売却価格の約15%が税金として出ていく計算です。
3,000万円という査定額を全額受け取れると考えていた方にとって、457万円は想定外の負担になります。
遺産分割で現金を分ける予定があるなら、税額を差し引いた後の金額で配分を話し合ってください。
取得費加算の特例を使った場合の税額
相続税を納めている場合、取得費加算の特例で取得費を増やせます。
取得費600万円に加算額80万円を足すと680万円となり、譲渡所得は2,170万円に下がります。
2,170万円に20.315%を掛けると、税額は約441万円です。
特例を使わない場合の457万円と比べると、約16万円の差が生まれます。
手取りは約2,409万円まで増えます。
効果の大きさは納めた相続税の額に比例する関係です。
加算額は相続税額に売却資産の評価割合を掛けて求めるため、相続財産が大きく相続税を多く納めた方ほど減額幅が広がります。
相続税を1,000万円納めていて売却資産が財産全体の4割を占めるなら、加算額は400万円です。
譲渡所得は1,850万円まで下がり、税額は約376万円になります。
相続税の申告書を手元に用意し、納税額と財産の内訳を確認してください。
加算額の計算には相続税の課税価格の明細が必要になります。
空き家の3000万円特別控除を使った場合の税額
要件を満たす場合、税負担は一気に消えます。
譲渡所得2,250万円から控除額3,000万円を差し引くと、課税対象は0円です。
税額も0円になり、手取りは売却価格から譲渡費用を引いた約2,850万円まで増えます。
特例を使わない場合と比べると、差額は約457万円です。
控除枠が譲渡所得を上回った場合、引ききれなかった750万円分を翌年に繰り越したり他の所得と相殺したりはできません。
控除は当年の譲渡所得を0円にするところまでです。
要件を1つでも外すと、457万円の負担が戻ります。
特に判断が必要になるのは耐震の要件です。
旧耐震の建物を無改修で売れば適用を受けられず、耐震改修か取壊しのどちらかを選ぶ必要があります。
改修費用と解体費用を比べ、買主が土地としての購入を希望するかを不動産会社に確認してください。
売却活動を始める前に方針を決めておかないと、契約直前で条件変更が生じて期限に間に合わなくなります。
取得費が分からず5%で計算した場合の税額
被相続人の売買契約書が見つからない場合、概算取得費で計算せざるを得ません。
概算取得費は3,000万円の5%にあたる150万円にとどまります。
売却価格3,000万円から150万円と譲渡費用150万円を差し引くと、譲渡所得は2,700万円です。
20.315%を掛けた税額は約548万円になります。
手取りは約2,302万円まで下がります。
実際の取得費600万円で計算した場合の457万円と比べると、差は約91万円です。
契約書1枚が見つかるかどうかで、手元に残る金額が91万円変わります。
時給に換算すれば、書類を探す時間ほど割のいい作業はありません。
被相続人の自宅にある書類箱、貸金庫、取引のあった金融機関を順に当たってください。
購入時の仲介会社が営業を続けていれば、当時の売買契約書の写しが保管されている場合もあります。
相続不動産を売却した翌年に確定申告する
売却した年の翌年、税務署へ確定申告書を提出します。
申告が必要になる場面は2つです。
譲渡益が出た場合と、特例を使って税額を減らす場合です。
特例を適用する場合の申告は、税額が0円になっても省略できません。
申告書への記載と書類の添付が適用の条件として定められているためです。
申告を忘れると、控除前の譲渡所得に対して税金がかかります。
税務署は法務局から登記の情報を受け取っており、不動産の売却は把握されています。
申告しないまま放置した場合に待っているのは、問い合わせの文書と無申告加算税・延滞税の上乗せです。
準備は年内に始められます。
売買契約書と領収書を1か所にまとめ、特例ごとの添付書類を確認しておけば、申告期間に入ってから慌てずに済みます。
譲渡益が出た場合は確定申告が必要になる
申告の要否は、譲渡所得がプラスかマイナスかで決まります。
売却価格が取得費と譲渡費用の合計を上回れば譲渡益が出ており、確定申告の対象です。
売却価格が取得費と譲渡費用の合計を下回った場合は譲渡損失になり、申告義務は生じません。
被相続人が高値で購入した不動産を値下がり後に売る場合、損失はしばしば発生します。
ただし相続した不動産の譲渡損失は、給与所得や事業所得との損益通算の対象外です。
マイホームの買換えで認められる損益通算や繰越控除の特例は、居住用財産に限られた制度です。
相続した空き家や土地の売却は対象外になります。
申告が不要な場合でも、計算の根拠は手元に残してください。
税務署から売却についての問い合わせが届いた際、譲渡損失である事実を示す資料が必要になります。
特例で税額が0円になっても申告は必要になる
租税特別措置法は、取得費加算の特例の適用について、確定申告書への記載と必要書類の添付を条件としています。
空き家の3,000万円特別控除も同様に、申告を行うことが適用の要件です。
申告しなければ、特例は適用されません。
譲渡所得2,250万円が全額課税対象となり、約457万円の税額が発生します。
申告漏れによって、控除で0円になるはずだった負担が現実の納税義務に変わる結果です。
税務署は法務局から登記情報を取得しており、不動産の売却は把握されています。
申告しないまま放置すれば、お尋ねの文書が届き、無申告加算税と延滞税が上乗せされます。
税額が0円でも申告書を提出してください。
特例の適用を受ける旨を記載し、添付書類をそろえて提出した時点で、初めて0円が確定します。
申告期限は翌年の3月15日で必要書類は特例ごとに変わる
確定申告の期間は、売却した年の翌年2月16日から3月15日までです。
2026年中に引き渡しを終えたなら、2027年2月16日から3月15日の間に、住所地を管轄する税務署へ提出します。
住民税の申告は不要です。
所得税の申告内容が市区町村へ引き継がれ、6月ごろに納付書が届きます。
所得税と住民税の納付時期が数ヵ月ずれるため、住民税分の資金を別に確保しておいてください。
共通で必要になる書類は次のとおりです。
- 確定申告書(分離課税用の第三表を含む)
- 譲渡所得の内訳書
- 売買契約書の写し(購入時と売却時の両方)
- 取得費と譲渡費用の領収書
- 売却した不動産の登記事項証明書
特例を使う場合は追加の書類が要ります。
取得費加算では、相続財産の取得費に加算される相続税の計算明細書と相続税の申告書の写しを添えます。
空き家の3,000万円特別控除では、物件所在地の市区町村が発行する被相続人居住用家屋等確認書を添付書類として用意することが必要です。
確認書は申請から発行まで数週間かかる場合があるため、年明けを待たず秋のうちに市区町村へ申請してください。
相続した不動産を売却するまでの流れ
売却までの手順は3段階です。
遺産分割協議で取得者を決め、相続登記で名義を移し、査定を受けて売却先を決めます。
名義変更が済んでいない不動産は売却できないため、順番を飛ばせません。
止まりやすいのは最初の段階です。
遺産分割がまとまらなければ登記も売却も進まず、特例の期限だけが近づきます。
話し合いに時間がかかる見込みなら、早い段階で手を打ってください。
所要期間の目安も押さえておくと計画を立てやすくなります。
相続人の調査と戸籍の収集に1ヵ月前後、遺産分割協議の成立まで数ヵ月かかります。
相続登記の完了に2週間から1ヵ月、売却活動から決済までに3ヵ月前後が目安です。
順調に進んでも半年から1年はかかる計算です。
並行して進められる作業もあります。
取得費の資料を探す作業や、使える特例の確認は協議の途中でも進められます。
遺産分割協議で誰が取得するか決める
遺産分割協議とは、相続人全員で遺産の分け方を決める話し合いを指します。
全員の合意が成立して初めて、不動産の取得者が確定します。
合意した内容をまとめる書面が遺産分割協議書です。
相続人全員が実印を押し、印鑑証明書を添付する形式です。
相続登記の申請でも売買の場面でも、協議書の原本が求められます。
売却して現金で分ける方法を換価分割と呼びます。
換価分割を選ぶ場合は、不動産を売却して代金を分配する旨を協議書に明記してください。
記載が漏れていると、誰が売主になるのか、代金をどう分けるのかで再び話し合いが必要になります。
協議が長引くほど、特例の期限に対する余裕は減ります。
話し合いが3ヵ月動かないなら、相続人だけで解決しようとせず、弁護士に代理を依頼して調停を含む選択肢を検討してください。
相続登記で名義を被相続人から相続人へ移す
不動産登記法では、所有権の登記名義人について相続が開始した場合、相続により所有権を取得した者に登記の申請を義務づけています。
期限は、自己のために相続の開始があったことを知り、かつ所有権を取得したことを知った日から3年以内です。
義務を怠った場合の定めもあります。
正当な理由がないのに申請を怠ったときは、10万円以下の過料に処されると定められています。
過料は刑事罰ではないものの、金銭の負担が生じる点は同じです。
売却を予定している場合、登記は義務としてだけでなく取引の前提として必要です。
名義が被相続人のままでは、買主へ所有権移転登記を行えません。
売買契約を結んでも決済できず、契約が白紙に戻ります。
相続登記には戸籍謄本の収集と遺産分割協議書の作成が伴い、書類がそろうまでの期間は1ヵ月から3ヵ月です。
売却の意思を固めた時点で、司法書士へ依頼してください。
査定を受けて売却先を決める
売却の方法は仲介と買取に分かれます。
仲介は不動産会社が買主を探す方式で、市場価格に近い金額を狙えます。
買主が見つかるまで時間がかかり、引渡日は最後まで不確定です。
買取は不動産会社が直接買い取る方式で、価格は下がる一方、引渡日を先に決められます。
納税資金の確保も査定の段階で考えておく項目です。
売却代金を相続人へ分配した後に納税額が確定すると、手元の資金が足りなくなります。
譲渡所得税の概算額を先に計算し、分配前に差し引いてください。
判断の軸は、特例の期限までの残り時間です。
残り2年以上あるなら仲介で価格を追い、1年を切っているなら買取で引渡日を固めるという順で検討すると、手取りを最大化しやすくなります。
相続不動産の売却で税金を抑えるときの注意点
税額が想定より膨らむ原因は、要件の取り違えと期限切れに集中します。
特例の名前だけを覚えて要件を確かめずに進めると、契約直前で適用できないと分かり、条件変更の交渉に追われます。
避けるための作業は、いずれも売却活動の前に片づく内容です。
使う特例を決め、必要な書類をそろえ、期限までの残り時間を数えるという3点です。
いずれも相続人の側で完結でき、費用もかかりません。
共有で相続した場合は、申告の単位と控除枠の考え方が単独名義と変わります。
人数によって控除額が下がる制度もあるため、相続人の数を確認してから売り方を決めてください。
遺産分割の進み具合も税額に直結します。
取得者が決まらなければ登記も売却もできず、期限だけが過ぎていきます。
売却活動に入る前に確認しておく項目は、次のとおりです。
- 使う特例を決め、併用できない組み合わせを避ける
- 共有で相続した場合の申告単位と控除枠を確認する
- 取得費を証明する書類を探し終える
- 遺産分割の見通しを立て、期限までに間に合うか判断する
取得費加算と空き家の3000万円特別控除は併用できない
2つの特例は、同じ譲渡について重ねて使えません。
空き家の特別控除の適用を受ける譲渡は、取得費加算の適用対象から外れる関係にあります。
選べるのはどちらか一方です。
比較の基準は減額幅です。
空き家の特別控除は譲渡所得から最大3,000万円を差し引きます。
取得費加算で増やせるのは、納めた相続税のうち売却分に対応する額です。
相続税を1,000万円納めていて売却資産が財産の4割なら加算額は400万円で、3,000万円の控除枠には届きません。
相続財産が大きく、売却する不動産の評価割合も高い場合には逆転が起こります。
相続税を1億円納め、売却資産が財産の8割を占めるなら加算額は8,000万円です。
ただし加算額は譲渡益が上限になるため、逆転が起こるのは譲渡益が3,000万円を超える場合に限られます。
両方の要件を満たすなら、2つの特例で税額を試算して小さいほうを選んでください。
試算には相続税の申告書と譲渡所得の計算資料を用意しておくことが必要です。
共有で相続した場合は相続人ごとに申告する
共有名義の不動産を売った場合、譲渡所得は持分割合に応じて各相続人へ配分されます。
申告も納税も相続人ごとに行い、代表者がまとめて申告する扱いはありません。
持分3分の1ずつの3人が3,000万円で売却したなら、1人あたりの売却価格は1,000万円です。
取得費と譲渡費用も持分割合で分け、各相続人が自分の譲渡所得を計算します。
控除枠については共有が有利に働く場面があります。
空き家の3,000万円特別控除は共有者ごとに適用でき、2人共有なら控除枠は合計6,000万円分です。
単独名義の3,000万円と比べて総額は倍です。
令和6年1月1日以後の譲渡では、家屋と敷地を相続で取得した相続人が3人以上いる場合、1人あたりの控除額は2,000万円に下がります。
3人共有なら合計6,000万円で、2人共有と変わりません。
相続人の人数を確認してから、共有のまま売るか単独名義にしてから売るかを決めてください。
取得費を証明する書類は売却前に探しておく
被相続人の売買契約書が見つかるかどうかで、税額は百万円単位で変わります。
3,000万円の売却なら、実額600万円と概算150万円の差が約91万円の税額差になります。
書類を探す作業に費用は不要です。
数時間で終わる作業が91万円を左右するため、売却活動を始める前に片づけてください。
相続人が複数いるなら、手分けして心当たりを当たると早く済みます。
探す場所は絞り込めます。
- 権利証(登記識別情報通知)と一緒に保管された書類一式
- 被相続人の通帳に残る購入代金の出金記録
- 住宅ローンの返済予定表や金銭消費貸借契約書
- 登記簿に記録された抵当権の設定額
- 購入時に仲介した不動産会社の保管記録
分譲住宅やマンションなら、販売当時のパンフレットや価格表も推定の材料です。
同じ分譲地の他の区画の取引事例から価格を割り出す方法も、税務上認められる場合があります。
書類が見つからない場合でも、5%と決めるのは最後にしてください。
推定した金額が認められるかどうかは資料の内容で変わるため、税務署の事前相談か税理士への相談を経てから申告方針を固めると安全です。
遺産分割がまとまらないと売却も特例も進まない
遺産分割が終わっていない不動産は、相続人全員の共有状態にあります。
売却するには全員の同意が必要で、1人でも反対すれば手続きは止まります。
止まっている間も期限は進行中です。
取得費加算の3年10ヵ月も、空き家の特別控除の年末期限も、話し合いの進み具合とは無関係に到来します。
分割協議が3年続けば、要件を満たしていた特例をすべて失います。
失う金額は具体的です。
3,000万円の実家で空き家の特別控除を使えていれば税額0円、使えなければ約457万円です。
話し合いの遅れが457万円の負担として跳ね返ります。
話し合いが3ヵ月動かないなら、当事者だけで進めるのをやめてください。
弁護士に代理を依頼すれば、連絡が取れない相続人の調査、協議の代理、まとまらない場合の遺産分割調停の申立てまで一続きで任せられます。
相続不動産の売却でトラブルになっているなら弁護士に相談するのがおすすめ
相続人だけで話し合いを続けると、時間だけが過ぎて特例の期限が先に来ます。
感情的な対立が残る場面では、当事者同士の交渉で条件が詰まる見込みは高くありません。
弁護士を入れる利点は、交渉の窓口が一本化される点です。
相続人が直接やり取りする回数が減り、条件の中身を詰められます。
費用は失う特例の額と比べて判断してください。
空き家の特別控除を逃せば約457万円の負担です。
弁護士への相談が特に効く場面を挙げます。
- 遺産分割協議がまとまらず、売却の同意を得られない
- 相続人の一部と連絡が取れない、所在が分からない
- 名義が祖父母の代から変わっておらず、相続人が10人を超える
- 一部の相続人が不動産を占有していて明け渡しに応じない
- 換価分割の配分比率で合意できない
弁護士に依頼した場合の進み方は明確です。
戸籍をたどって相続人を確定させ、全員へ連絡を取ります。
協議の代理人として条件を調整し、まとまらない場合の次の手は家庭裁判所への遺産分割調停の申立てです。
※弁護士に依頼した場合、別途弁護士費用が発生します。
費用の額と支払い時期は相談時に確認してください。
期限が迫っているほど選べる手は増えます。
話し合いが動かないと感じた時点で相談してください。
相続した不動産の売却に関する悩みは「ベンナビ不動産」で解決しよう
ベンナビ不動産は、訳あり不動産の無料査定と直接買取を扱う媒体です。
共有持分や空き家、相続登記が済んでいない物件など、一般の仲介では扱いにくい不動産を受け付けています。
窓口としての特徴を挙げます。
買取が成約した場合、弁護士費用・登記費用・ごみ処理費用はいずれも0円です。
買取が成立しない場合や弁護士へ個別に依頼した場合は、費用が発生します。
相談の受付は24時間365日で、しつこい営業は行わないと明記されています。
相続した不動産では、権利関係の整理と売却で窓口が分かれる手間が課題です。
司法書士に登記を頼み、不動産会社に売却を頼み、もめている部分を弁護士へ相談する流れでは、窓口ごとに事情を説明し直す時間が必要です。
ベンナビ不動産は提携する弁護士・司法書士と連携しているため、登記の整理から売却までを一続きで任せられます。
査定は無料です。
特例の期限が近いほど、引き渡せる日を早く確かめる意味が増します。
手放した場合の金額を知るところから始めてください。
相続した不動産の売却と税金に関するよくある質問
相続した不動産を売却したときの税金はいくらですか
売却益に20.315%を掛けた額が目安です。
3,000万円で売却し、取得費600万円、譲渡費用150万円なら譲渡所得は2,250万円で、税額は約457万円になります。
所有期間は被相続人から引き継ぐため、多くの場合は長期譲渡所得の税率が適用対象です。
空き家の3,000万円特別控除を使えれば、税額は0円になる場合もあります。
相続した不動産は3年以内に売らないと控除を受けられませんか
3年ちょうどではありません。
空き家の3,000万円特別控除の期限は、相続開始から3年を経過する日の属する年の12月31日です。
取得費加算の特例は実質的に相続開始から3年10ヵ月で、起算日も終期も異なります。
自分の相続開始日から2つの期限日を数えてください。
相続した不動産を売却したら税金はいつ払いますか
所得税は売却した年の翌年3月15日までに納付します。
住民税は同じ年の6月ごろから、市区町村から届く納付書で納めます。
住民税は自分で申告する必要がなく、所得税の申告内容がそのまま引き継がれる仕組みです。
納付時期が数ヵ月ずれるため、納税資金は売却代金から先に取り分けておいてください。
共有名義の不動産を相続して売却するときの税金はどうなりますか
譲渡所得は持分割合で分けられ、相続人ごとに自分の分を申告して納めます。
代表者がまとめて申告する方法はありません。
空き家の3,000万円特別控除は共有者ごとに使えるため、2人共有なら控除枠は合計6,000万円分です。
ただし相続人が3人以上の場合、令和6年1月1日以後の譲渡では1人あたり2,000万円へ下がります。
相続した不動産を売却して損が出た場合も申告は必要ですか
譲渡損失なら申告義務は生じません。
特例を使って税額を減らす場合は、税額が0円でも申告が必要です。
相続した不動産の譲渡損失は給与所得などと損益通算できず、翌年以降への繰越もできません。
申告が不要な場合でも、損失が出た事実を示す計算書と契約書は手元に残しておいてください。
まとめ|相続不動産の売却でかかる税金は4種類・特例の期限は2つある
相続した不動産の売却でかかる税金は、譲渡所得税・住民税・印紙税・登録免許税の4種類です。
負担の中心は譲渡所得税と住民税で、売却価格から取得費・譲渡費用・特別控除を差し引いた額に課税されます。
税率は所有期間が5年を超えていれば20.315%、5年以下なら39.63%です。
税額を減らす手段は2つです。
納めた相続税を取得費に足す取得費加算の特例と、譲渡所得から最大3,000万円を差し引く特別控除があります。
期限は前者が相続開始から3年10ヵ月、後者が3年経過日の属する年の12月31日です。
売買契約書が見つかれば実額で計算でき、見つからなければ売却価格の5%で計算します。
3,000万円の売却なら約91万円の差です。
次にやる作業は3つです。
被相続人の売買契約書を探す、相続開始日から2つの期限を数える、無料査定を受けて引き渡せる日を確認する。
順に進めれば、期限内に手取りを最大化できます。
弁護士登録後、東証プライム(旧東証一部)の企業内弁護士として商事契約を含む企業法務を中心に活動を行い、2025年に当社に入社。現在インハウスローヤーとして多方面から事業サポートを行う。